04.11.2026 | 05:43
Apple enttäuscht beim Ausblick, Aixtron feiert Auftragsboom und Power Metallic Mines vor dem Rebound!
Erstellt und veröffentlicht im Auftrag von Power Metallic Mines
Die weltweiten Aktienmärkte stehen im Spätherbst 2026 vor wichtigen Richtungsentscheidungen. Hier und da kommt und kam es schon zu starken Verwerfungen, wie z. B. zuletzt extrem bei Intel und anderen Chipaktien. Während Technologiewerte wie Apple trotz glänzender Bestmarken mit unerwartetem Margendruck und teuren Speicherchips kämpfen, erlebt der Halbleiteranlagenbauer Aixtron dank explodierender Auftragsbücher einen großen Befreiungsschlag. Abseits der großen Indizes und Aktienwerte lohnt auch ein Blick auf den Rohstoffsektor: Bei Power Metallic Mines könnte eine stärkere Konsolidierung den Nährboden bereitet haben, um nun einen Rebound einzuleiten. Die guten Bohrresultate und die anstehende PEA könnten dann in der Folge den Weg für die ganz großen Kursfantasien ebnen. Lesen Sie hier, wie Sie diese drei Aktien in der aktuellen Marktphase richtig einordnen.
Lesezeit: ca. 5 Min. | Autor: Matthias Schomber
ISIN: Power Metallic Mines Inc | CA73929R1055 , APPLE INC. | US0378331005 , AIXTRON SE NA | DE000A0WMPJ6
Inhaltsverzeichnis:
Der Autor

Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
Apple: Rekordumsatz - aber Margendruck und teure Speicherchips!
Der iPhone-Konzern aus Cupertino zeigt sich in der Berichtsperiode gewohnt umsatzstark, doch an der Wall Street herrscht trotz historischer Bestmarken spürbare Skepsis. Der Technologiekonzern mit dem angebissenen Apfel als Logo verfehlte mit seinem Ausblick auf das wichtige Weihnachtsquartal die hoch gesteckten Erwartungen vieler Marktteilnehmer. Zwar kletterte der Konzernumsatz im vierten Geschäftsquartal 2026 um 12 % auf 114,5 Mrd. USD, und auch der Gewinn je Aktie übertraf mit 2,10 USD die Konsensschätzungen. Dennoch reagierte der Aktienkurs verhalten und notiert aktuell bei knapp unter 290 EUR, da Anleger zunehmend kritisch auf die künftige Profitabilität statt auf reine Umsatzrekorde schauen.
Operativ trieben vor allem das iPhone und die Mac-Sparte das Wachstum im abgelaufenen Vierteljahr massiv voran. Die Smartphone-Erlöse legten um beeindruckende 17 % auf 57,6 Mrd. USD zu, während Mac-Computer sogar ein Plus von 24 % auf 10,8 Mrd. USD verzeichneten. Das robuste Kerngeschäft beweist einmal mehr die enorme Markt- und Preissetzungsmacht des Unternehmens in einem weltweit immer anspruchsvoller werdenden Umfeld. Das Service-Segment wuchs relativ moderat um 9,8 % auf 31,6 Mrd. USD, während das iPad und der Bereich Wearables leichte Schwächen aufzeigten. Auch in der Region Greater China blieb der Umsatz mit 17,5 Mrd. USD leicht hinter den hohen Analystenhoffnungen zurück.
Der Hauptgrund für die schwächere Kursreaktion im Nachgang an die vorgelegten Zahlen liegt jedoch im Ausblick auf die kommenden Monate und steigenden Komponentenkosten. Steigende Preise für Speicherchips und fortlaufende Investitionen in KI-Funktionen für Siri belasten die Rentabilität spürbar. Für das Weihnachtsquartal rechnet Apple mit einer Bruttomarge von lediglich 45 % bis 46 %, was die Gewinnfantasie kurzfristig dämpft. Bei einem KGV von knapp 50 und einer Dividendenrendite von 0,29 % ist die Aktie ambitioniert bewertet. Es könnte daher auch in den kommenden Tagen und Wochen zu schwächeren Kursen bei Apple kommen.
Aixtron: Auftragsboom und Analysten-Upgrades könnten den Turbo wieder zünden!
Nach einer holprigen und schwankungsanfälligen Phase an der Börse meldet sich der Spezialist für Halbleiteranlagen eindrucksvoll zurück. Der jüngste Kursschwung zeigt, dass die Hoffnung auf eine nachhaltige Erholung in der globalen Chipindustrie endlich handfeste weitere Nahrung erhält. Getrieben von einer stark steigenden Nachfrage nach moderner Leistungselektronik und optisch-technischen Komponenten hat das Papier bei institutionellen wie privaten Anlegern wieder an Attraktivität gewonnen. Analysehäuser wie Kepler Cheuvreux haben ihre Einstufung für die Aktie kürzlich von Neutral auf Buy hochgestuft und damit frischen Rückenwind für einen weiteren Anstieg geliefert.
Die operative Wende spiegelt sich auch sichtbar in den Finanzdaten des letzten Quartals wider. Im dritten Quartal 2026 explodierte der Auftragseingang regelrecht um 122 % auf 274,9 Mio. EUR, während das EBIT solide 56,7 Mio. EUR erreichte. Diese hohen Bestelleingänge verschaffen dem Management eine gute Ausgangslage für die kommenden Quartale und belegen zudem die starke Marktposition. Zwar führt der Boom zu längeren Lieferzeiten von bis zu zwölf Monaten, doch die Kunden stützen ihre Pläne mit „echten Vorabbestellungen“. Vor allem im Bereich Galliumnitrid für effiziente Stromversorgungen in KI-Rechenzentren wächst die Dynamik rasant.
Anleger blicken nun gespannt auf die zeitnahe Umsetzung der vollsten Auftragsbücher der Firmengeschichte. Mit einem Kurs von rund 32,70 EUR sowie einem KGV von 45 ist Aixtron auch nicht unbedingt günstig, sondern eher schon sportlich unterwegs, dürfte aber zunehmend fair bewertet sein, wenn diese Wachstumsdynamik anhält. Das durchschnittliche Kursziel der Experten liegt bei ca. 43 EUR und signalisiert ein Aufwärtspotenzial von über 25 %. Wer generell mit den stärkeren Schwankungen im Technologiesektor umgehen kann, könnte hier eine Aktie vorfinden, die direkt von den langfristigen Megatrends profitieren dürfte.
Power Metallic Mines: Starke Bohrdaten und die laufende PEA könnten den Boden für den Rebound ebnen!
Im Schatten der großen Tech-Indizes und abseits von Apple oder Aixtron bietet der kanadische Rohstoffsektor derzeit teilweise hochspannende und asymmetrische Einstiegsgelegenheiten. Nach einem vorherigen Anstieg von 1,00 CAD auf 1,55 CAD hat die Aktie von Power Metallic Mines diese Aufwärtsbewegung in den vergangenen Monaten mehr als nur voll auskonsolidiert. Der Kurs fiel zwischenzeitlich sogar unter die Marke von 1,00 CAD und notiert derzeit an einer der primären Auffanglinien bei 0,86 CAD. Charttechnisch spricht einiges dafür, dass hier ein stabiler Boden eingezogen werden könnte und somit der Grundstein für einen neuen Aufwärtstrend gelegt wird.
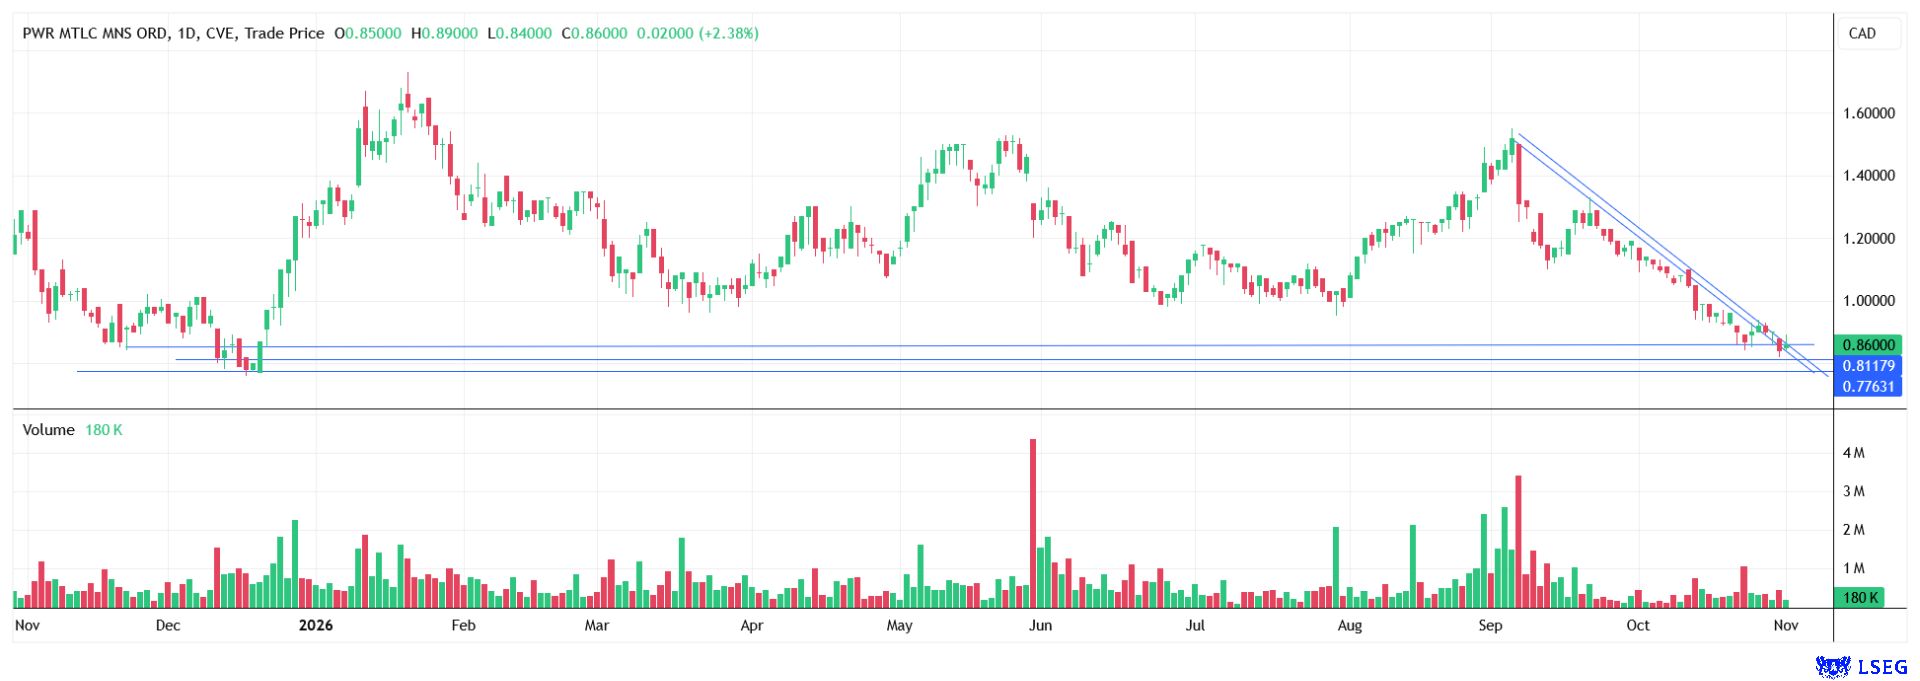
Sollte der Kurs kurzfristig nochmals leicht nachgeben, lauern sekundäre starke horizontale Auffanglinien im Bereich von 0,80 CAD bis 0,83 CAD sowie darunter nochmals im etwas leicht tieferen Terrain zwischen 0,76 CAD und 0,79 CAD. Bereits ein Anstieg auf 0,95 CAD würde charttechnisch gesehen ausreichen, um den recht steilen, kurzfristigen Abwärtstrend (im Chart eingezeichnet) nach oben zu durchbrechen. In diesem Szenario könnte das Chartbild rasch umschlagen und den Kurs dynamisch in Richtung 1,30 CAD bis 1,40 CAD treiben. Längerfristig könnten auch erfahrene professionelle Investoren und Anleger das ambitionierte Kursziel der GBC AG, das auf 3,00 CAD gesetzt ist, erkennen. Die Aktie bietet damit aus Sicht der Analysten ein massives Vervielfachungspotenzial.
Besonders die jüngsten Unternehmensmeldungen vom Spätsommer und Herbst 2026 unterstreichen die positive Entwicklung des polymetallischen Nisk-Projekts in Quebec.
Am 22. September 2026 meldete das Unternehmen gute Ergebnisse aus der tiefen Erschliessungsbohrung PML-26-125 im Lion-Distrikt, die in knapp 800 Metern vertikaler Tiefe sehr gute 5,70 Meter mit 14,00 % CuEqRec durchschlug und die bekannten Vorzonen deutlich nach unten ausdehnte.
Kurz darauf, am 5. Oktober 2026, gab das Management den offiziellen Startschuss für die Preliminary Economic Assessment (PEA) bekannt und beauftragte das renommierte Ingenieurbüro BBA Inc. als Lead-Berater für die Studie, deren Fertigstellung für das erste Halbjahr 2027 anvisiert wird.
Diese interessante Kombination aus hochgradigen Polymetallen wie Kupfer, Platin, Palladium und Nickel, einer guten Kapitalausstattung nach der Finanzierung von 28,2 Mio. CAD im Juni 2026 und prominenten Großinvestoren wie Robert Friedland und Eric Sprott macht den Wert zu einem hochspannenden Explorations- und Entwicklungs-Titel.
Fazit
Apple bleibt ein profitabler Tech-Konzern, muss sich kurzfristig jedoch gegen steigenden Margendruck durch teure Speicherkomponenten stemmen. Aixtron überzeugt mit einem rasanten Auftragsboom und intakten Wachstumstreibern im Halbleitersegment. Power Metallic Mines präsentiert sich nach einer intensiven Konsolidierung als vielversprechender Polymetall-Wert, der mit guten Bohrdaten, starker institutioneller Rückendeckung und möglichen „Katalysatoren“ für das Jahr 2027 überzeugen könnte.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.