19.10.2026 | 05:31
Rohstoffe, Rekordvermögen und KI-Chips: Gute Nachrichten von Globex Mining, BlackRock und TSMC
Globex Mining, BlackRock und TSMC sind gut im Geschäft und profitieren von angesagten Börsentrends. Globex sucht mit Partnern nach gefragten Rohstoffen, BlackRock verdient am wachsenden Vermögen der Anleger und TSMC sitzt im Zentrum des KI-Booms. Alle drei Unternehmen liefern derzeit starke Nachrichten und sind aussichtsreich. Doch während BlackRock und TSMC längst etablierte Börsenstars sind, wird das Potenzial von Globex vom Markt erst langsam entdeckt. Welche Kurschancen sich jetzt für Anleger bieten und für wen sich die Titel am besten eignen, überprüfen wir im Aktien-Check.
Lesezeit: ca. 6 Min. | Autor: Lars Winter
ISIN: Globex Mining Enterprise Inc | CA3799005093 , BLACKROCK INC | US09290D1019 , TAIWAN SEMICON.MANU.ADR/5 | US8740391003
Inhaltsverzeichnis:
Der Autor
Lars Winter
Der gebürtige Nordhesse blickt auf eine über 25-jährige Laufbahn im Finanzjournalismus und aktiven Portfoliomanagement zurück und gilt als ausgewiesener Experte für deutsche Nebenwerte und Special Situations.
Nach dem Studium der Rechtswissenschaften an der Universität Göttingen mit Schwerpunkt Bank- und Kapitalmarktrecht startete er zur Jahrtausendwende seine Karriere in der Frankfurter Finanzszene. Als Börsen- und Wirtschaftsjournalist schrieb der passionierte Hobbygolfer für führende Börsenbriefe, Finanzzeitungen und Wirtschaftsmagazine wie die Platow Börse, Capital Depesche, BÖRSE ONLINE, Capital und die Financial Times Deutschland.
Tag-Cloud
Aktien-Cloud
Globex Mining: Viele heiße Eisen im Feuer
Wer bei einem Rohstoffwert nicht auf den Erfolg einer einzigen Mine setzen will, sollte sich die Aktie von Globex Mining näher ansehen. Die Kanadier sind Projektentwickler, Grundstücksbank und Royalty-Gesellschaft in einem. Globex kauft aussichtsreiche Liegenschaften, wertet sie geologisch auf und gibt sie gegen Barzahlungen, Aktien, Explorationszusagen und Förderabgaben an Partner weiter. Inzwischen umfasst das Portfolio mehr als 260 Mineral-Assets. Über 40 davon waren früher produzierende Minen, mehr als 80 besitzen historische oder regelkonforme Ressourcen. Der geografische Schwerpunkt liegt in bergbaufreundlichen Regionen Kanadas und der USA. Neben Gold und Silber deckt Globex Kupfer, Zink, Antimon, Mangan, seltene Erden und weitere kritische Rohstoffe ab.
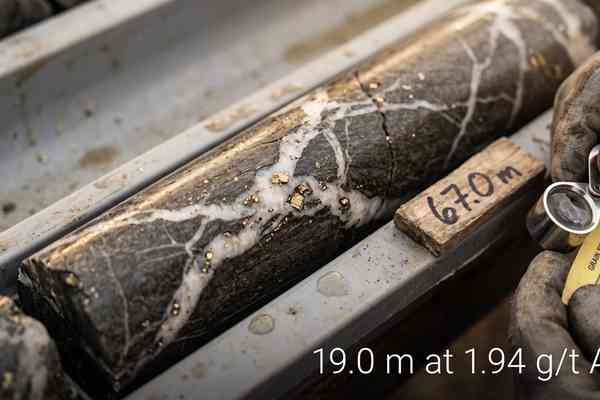
Die breite Streuung produziert fast im Wochentakt Nachrichten. Auf der Bartec-Liegenschaft etwa meldete Partner LaFleur Minerals zuletzt Vorkommen mit 6,05 Gramm Gold je Tonne über acht Meter, darunter 14,96 Gramm über drei Meter. Globex hält dort eine Bruttometall-Lizenzgebühr von 2 %. Allerdings handelt es sich um das erste moderne Bohrloch an dieser Stelle. Auch Duquesne West gewinnt an Kontur. Das Vorkommen verfügt inzwischen über 1,46 Mio. Unzen Gold mit durchschnittlich 1,69 Gramm je Tonne. Bei den jüngsten Bohrungen traf Partner Emperor Metals auf 5,9 Gramm Gold über 32 Meter. Globex ist über eine Beteiligung zu 50 % an dem Projekt engagiert und kann bei erfolgreicher Ausübung der Option zusätzlich von Zahlungen, Aktien und einer Royalty profitieren. Von den 2026er-Bohrungen lagen Ende September erst für 44 von 66 Löchern Ergebnisse vor. Weitere Meldungen dürften demnach in den kommenden Wochen folgen.
Das dritte aktuelle Ausrufezeichen kommt von Berrigan. Dort erweiterte TomaGold eine tiefe polymetallische Zone auf 250 Meter Streichlänge und rund 400 Meter vertikale Ausdehnung. Ein Bohrloch lieferte 69,4 Meter mit 3,46 % Zinkäquivalent, darin 40,1 Meter mit 5,38 %. Globex besitzt auch hier eine Royalty von 2 %. Beim optionierten Vail-Road-Projekt wurde zudem eine Ressource von 54.200 Unzen Gold mit hohen 9,0 Gramm je Tonne ausgewiesen. Beide Projekte stehen noch früh in ihrer Entwicklung, zeigen aber, wie Partnerprogramme den Portfoliowert ohne hohe eigene Ausgaben steigern können.
Weitere Kurstreiber stehen an: Für Mont Sorcier ist im vierten Quartal eine Machbarkeitsstudie vorgesehen. Bei Bald Hill soll eine erste Antimon-Ressource folgen. Die Bell-Mountain-Silber-Gold-Mine in Nevada könnte spätestens 2027 anlaufen. Insgesamt sollen Partner und Globex auf den verschiedenen Liegenschaften rund 300.000 Meter bohren. Das schafft viele Chancen – aber auch Termine, die sich verschieben können.
Finanziell steht Globex ungewöhnlich solide da. Ende Juni verfügte das Unternehmen über 40,7 Mio. CAD an Cash und börsennotierten Wertpapieren, bei 56,94 Mio. ausstehenden Aktien und ohne Schulden. Bei einer Börsenbewertung von zuletzt rund 121 Mio. CAD wird damit rechnerisch etwa ein Drittel des Börsenwerts durch diese Mittel abgedeckt. Das Management selbst hält etwas mehr als 14 % der Aktien. Seit dem 15. Oktober darf Globex innerhalb eines Jahres bis zu einer Million eigene Aktien zurückkaufen, was rund 1,76 % des Grundkapitals entspricht. Das werten wir als positives Signal, es sorgt zudem nach unten für eine zusätzliche Absicherung.
Die Kanadier stellen nach eigenen Angaben bis 2032 einen Anstieg der Globex zurechenbaren Goldäquivalent-Unzen von 654 auf mehr als 6.000 in Aussicht. Die Modellrechnung unterstellt jedoch unter anderem einen Goldpreis von 4.000 USD und planmäßige Produktionsstarts. Das operative Risiko liegt darin, dass viele Projekte von einer nachhaltigen Minenproduktion entfernt sind, die Einnahmen aus Optionsverträgen schwanken und Globex vom Arbeitstempo seiner Partner abhängig ist. Zudem ist die Aktie markteng. Der Hotstock eignet sich daher aktuell nur für sehr spekulative Anleger.
Für Investoren mit Mut und Ausdauer bleibt die Mischung aus hohen Chancen und Risiken dennoch spannend. Das große und breitgefächerte Rohstoffportfolio liefert zahlreiche Chancen, die solide Bilanz begrenzt den Finanzierungsdruck und erste Royalties bewegen sich in Richtung Produktion. Die Aktie hat den Kursrückgang seit dem Hoch im Frühjahr bei 2,90 CAD auf 1,75 CAD im Juni inzwischen ausgestanden und befindet sich seit Juli wieder im Aufwärtstrend. Analystin Alina Islam von Red Cloud Securities traut dem Small Cap in den kommenden Monaten wieder deutlich höhere Kurse und rät zum Kauf. Ihr Kursziel liegt aktuell bei 4,30 CAD, was einer glatten Kursverdopplung entsprechen würde.
BlackRock: Das Geld fließt
Beim weltgrößten Vermögensverwalter BlackRock laufen die Geschäfte momentan auf Hochtouren. Im dritten Quartal flossen netto 205 Mrd. USD zu, davon 135 Mrd. in die börsengehandelten iShares-Fonds. Das verwaltete Vermögen erreichte den Rekordwert von 15,5 Bio. USD. Der Umsatz stieg um 19 % auf 7,75 Mrd. USD, der bereinigte Gewinn je Aktie um 38 % auf 15,93 USD. Die bereinigte operative Marge lag bei 47,8 %.
Besonders positiv ist die Qualität des Wachstums. Das annualisierte organische Plus der Grundgebühren beschleunigte sich auf 11 %. Zusätzliche Erlöse liefern die Technologieplattform Aladdin und private Anlagen. Risiken bleiben eine kräftige Börsenkorrektur, die den Wert der verwalteten Gelder und damit die Gebührenbasis drücken würde, sowie mögliche Mittelabflüsse. Mit einem geschätzten bereinigten KGV von rund 17 für 2027 ist die Aktie angesichts der Ertragsdynamik dennoch nicht überzogen bewertet.
Auch Analysten zeigen sich entsprechend zuversichtlich: 18 Kaufempfehlungen stehen 2 Halte-Voten gegenüber. Kein Experte rät derzeit zum Verkauf. Mit einem durchschnittlichen Kursziel von knapp 1315 USD sehen die Beobachter rund 16 % Aufwärtspotenzial. Für ein langfristig ausgerichtetes Depot mit konservativerem Ansatz bleibt die Aktie als Beimischung interessant. BlackRock ist und bleibt ein Qualitätswert, Rücksetzer auf ein dreistelliges Kursniveau bieten interessierten Investoren gute Einstiegschancen.
TSMC: KI-Boom schlägt die Erwartungen
Gute Nachrichten gab es zuletzt von TSMC. Der taiwanesische Halbleiterkonzern steigerte den Umsatz im dritten Quartal in lokaler Währung um 51 % auf 1,49 Bio. TWD beziehungsweise 46,7 Mrd. USD. Der Nettogewinn sprang um 69 % auf 763,1 Mrd. TWD. Die Bruttomarge erreichte 66,4 %, die operative Marge 58,7 %. Der leichte Rückgang gegenüber dem Vorquartal entstand vor allem durch den Hochlauf der neuen Zwei-Nanometer-Produktion.
Das Geschäft mit Hochleistungsrechnern und KI-Chips wuchs um 82 % und liefert inzwischen 68 % des Konzernumsatzes. Vor fünf Jahren dominierten noch Smartphone-Chips. Die Zwei-Nanometer-Technik steuerte bereits 8 % der Wafer-Umsätze bei. Die Nachfrage ist so hoch, dass das Angebot voraussichtlich selbst 2027 nicht ausreichen wird. TSMC investiert daher 2026 zwischen 60 und 64 Mrd. USD in neue Kapazitäten.
Für das Schlussquartal stellt der Konzern 52,3 bis 54,3 Mrd. USD Umsatz und eine Bruttomarge von 65 bis 67 % in Aussicht. Im Gesamtjahr soll der Dollar-Umsatz um rund 44 % wachsen. Analysten der DZ Bank hoben jüngst ihre Gewinnschätzungen und das Kursziel von 485 auf 500 USD an. Das Kaufvotum hat die DZ Bank zudem bestätigt. Die Genossenschaftsbank ist mit ihrer optimistischen Einschätzung nicht allein. Viele weitere Analysten trauen TSMC noch einiges zu. Insgesamt stehen aktuell 22 Kaufempfehlungen lediglich einem Halte-Votum gegenüber, Verkaufsempfehlungen gibt es nicht. Im Mittel sehen die Experten den fairen Wert bei knapp 566 USD – rund 37 % über dem aktuellen Kurs.
Auf Basis der Konsens-Gewinnschätzungen für 2026 und 2027 errechnen sich KGVs von rund 24 beziehungsweise 17. TSMC liegt damit im kommenden Jahr gut ein Viertel unterhalb der vergleichbaren Peergroup und ist attraktiv bewertet. Risiken bleiben die Spannungen um Taiwan, mögliche US-Zölle und höhere Kosten der neuen Auslandsfabriken. Langfristig reduziert die Expansion aber die geografische Abhängigkeit. Operativ ist TSMC derzeit kaum zu schlagen. Trotz des starken Kursgewinns von mehr als 50 % innerhalb eines Jahres bleibt die Aktie kaufenswert. Größere Positionen sollten Anleger jedoch gestaffelt aufbauen.
Fazit
Globex bietet den größten Hebel für hohe Kursgewinne, BlackRock die höchste Berechenbarkeit und TSMC das stärkste operative Wachstum. Wer Schwankungen aushält, setzt bei Globex auf den steigenden Wert eines breiten Rohstoffportfolios. BlackRock bleibt dagegen ein Basisinvestment für langfristig orientierte Anleger und TSMC der Qualitätswert für Investoren, die weiter an den KI-Investitionszyklus glauben.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.