18.10.2026 | 05:25
Über 200 % Kurspotenzial und KGV 10: Zefiro Methane Aktie ist Analysten viel zu günstig!
Erstellt und veröffentlicht im Auftrag von Zefiro Methane.
Über 200 % Kurspotenzial bei einem KGV von nur 10? Aus Sicht von Analysten ist die Aktie von Zefiro Methane viel zu günstig. Dabei hat das Unternehmen bereits mit einem Rekordumsatz, dem operativen Turnaround und einer prall gefüllten Auftragspipeline geliefert. Und das soll erst der Anfang sein. Zefiro schützt Mensch und Umwelt vor gefährlichen Schadstoffen und klimaschädlichen Methanemissionen. Allein in den USA wartet ein Sanierungsmarkt mit einem geschätzten Volumen von 500 Mrd. USD. Staatliche Großaufträge sorgen für eine hohe Planbarkeit und der KI-Boom treibt zusätzlich an. Zefiro will sich durch organisches Wachstum und Übernahmen zum Marktführer entwickeln. Zuletzt hat die CEO auf einer Investorenkonferenz überzeugt. Sie traut Zefiro einen Umsatz von 100 Mio. USD zu. Doch die Aktie ist bislang noch nicht angesprungen. Ist dies eine Kaufchance?
Lesezeit: ca. 4 Min. | Autor: Fabian Lorenz
ISIN: Zefiro Methane Corp | CA98926D1069
Der Autor
Fabian Lorenz
Seit über zwanzig Jahren beschäftigt sich der gebürtige Kölner beruflich und privat intensiv mit dem Thema Börse. Seine besondere Leidenschaft gilt dabei nationalen und internationalen Small- und Micro-Cap.
Tag-Cloud
Aktien-Cloud
Analysten erwarten stark steigende Umsätze und Gewinne
Die Zahlen sprechen für sich: KGV von 10 für das laufende Geschäftsjahr (endet am 30.06.), Umsatzwachstum von über 30 % und eine solide Eigenkapitalquote von rund 26 %. Da überrascht es nicht, dass GBC Research bei der Aktie von Zefiro Methane über 200 % Kurspotenzial sieht. Denn Umsatz und Ergebnis sollen bei dem Unternehmen in den kommenden Jahren kräftig zulegen. Bereits im laufenden Geschäftsjahr 2026/27 soll der Umsatz um 36,3 % auf 57,92 Mio. USD steigen. Das EBITDA soll auf 10,02 Mio. USD und der Jahresüberschuss auf 4,21 Mio. USD klettern. Für 2027/28 prognostiziert GBC einen Umsatz von 66,85 Mio. USD, ein EBITDA von 12,22 Mio. USD und einen Nettogewinn von 5,77 Mio. USD. Im Geschäftsjahr 2028/29 sollen schließlich 75,21 Mio. USD Umsatz, 15,04 Mio. USD EBITDA und 8,31 Mio. USD Nettogewinn erreicht werden. Damit würde der Gewinn je Aktie im laufenden Geschäftsjahr bei 0,04 USD liegen und sich innerhalb der beiden kommenden Jahre auf 0,08 USD verdoppeln. Daher erscheint der aktuelle Kurs von 0,40 USD aus Sicht von GBC Research viel zu niedrig. Die Analysten sehen den fairen Wert bei 1,50 USD beziehungsweise 2,15 CAD. In Deutschland wird die Aktie ebenfalls gehandelt und das Kursziel entspricht 1,35 EUR.
Klarer Investmentcase
Der Investmentcase von GBC für Zefiro Methane ist klar. Die Analysten sehen das Unternehmen gut positioniert, um von einem Milliardenmarkt zu profitieren. Seit dem Managementwechsel haben sich Umsatz, EBITDA und Kostenstruktur bereits deutlich verbessert. Mehrjährige staatliche Großaufträge sorgen für eine hohe Planbarkeit. Das Unternehmen expandiert konsequent in neue US-Bundesstaaten. Gleichzeitig beschleunigen Übernahmen das Wachstum. Zusätzliche Fantasie bietet die Wiederaufnahme des margenstarken Handels mit CO₂-Zertifikaten.
Diversifiziertes Geschäftsmodell
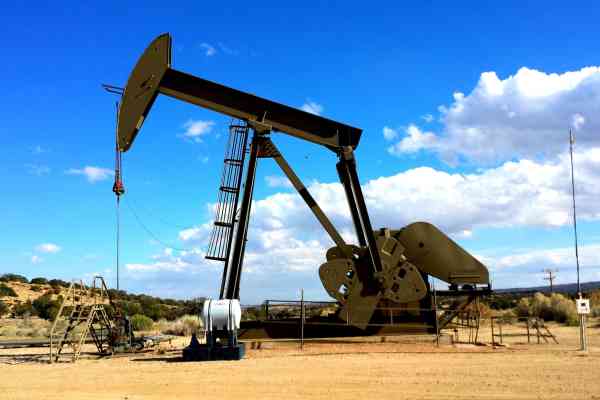
Und wie sieht das Geschäftsmodell von Zefiro Methane aus? Das Kerngeschäft ist die Stilllegung verwaister Öl- und Gasbohrlöcher. Auftraggeber sind überwiegend staatliche Behörden. Die Finanzierung erfolgt in der Regel über mehrjährige Förderprogramme. Hinzu kommen Aufträge von Öl- und Gasunternehmen, die gesetzlich zur Stilllegung ihrer Bohrlöcher verpflichtet sind, sowie von Infrastrukturentwicklern, die entsprechende Flächen für Bauprojekte benötigen. Ein weiteres Geschäftsfeld ist die Messung und Überwachung von Methanemissionen. Dieser Bereich erfordert vergleichsweise geringe Investitionen in Ausrüstung, ermöglicht etwa doppelt so hohe Margen wie die Bohrlochstilllegung und kann auch in den Wintermonaten betrieben werden. Die vierte Einnahmequelle ist die Generierung und Vermarktung von CO₂-Zertifikaten. Diese ermöglichen die wirtschaftliche Sanierung von Bohrlöchern, für die weder staatliche Mittel noch private Auftraggeber zur Verfügung stehen. Zefiro kann damit seine bestehende operative Infrastruktur für unterschiedliche Erlösmodelle nutzen und ist weniger abhängig von einzelnen Kundengruppen oder staatlichen Förderprogrammen.
Bald führend im 500 Mrd. USD Markt?
Der Markt klingt vielleicht nicht spektakulär, aber diese Zahl ist es: 500 Mrd. USD. So groß ist der adressierte Markt von Zefiro allein in den USA. Denn über Jahrzehnte hinweg hat man sich dort nicht um die sachgerechte Verschließung von Bohrlöchern gekümmert. Doch aus vielen entweicht Methan. Dies ist nicht nur klimaschädlich, sondern lebensgefährlich. Auf YouTube und in sozialen Medien machen Videos von brennendem Wasser und explodierenden Häusern die Runde. Die Politik kann das Problem nicht mehr kleinreden.
Eine Vielzahl der rund 3,9 Mio. aufgegebenen oder nicht mehr produzierenden Öl- und Gasbohrlöcher muss fachgerecht verschlossen und überwacht werden. Durch staatliche Förderprogramme stehen landesweit immerhin 4,7 Mrd. USD zur Verfügung. Diese bieten Zefiro bereits langfristiges Potenzial. Gleichzeitig müssen auch private Unternehmen mehr tun. US-Bundesstaaten verschärfen die gesetzlichen Vorgaben, während Öl- und Gasunternehmen zunehmend zur Stilllegung ihrer alten Bohrlöcher verpflichtet werden. Hinzu kommen milliardenschwere Infrastrukturprojekte, für die belastete Flächen zunächst saniert werden müssen. Dazu zählen auch Rechenzentren. Für sie braucht es riesige Areale. Und die Kunden zahlen für mehr Geschwindigkeit gerne etwas mehr. Zefiro hat aus diesem Bereich bereits erste Aufträge erhalten. Damit wächst die Nachfrage aus mehreren Richtungen. Für spezialisierte Sanierungsunternehmen wie Zefiro ist das eine riesige Chance. Denn der Markt der qualifizierten Anbieter ist begrenzt. Zefiro hat bereits begonnen, durch Übernahmen zum Marktführer zu werden.
Das Unternehmen ist bereits in 15 US-Bundesstaaten aktiv und hat in seinen Kernregionen rund 25 % der staatlich geförderten Stilllegungsaufträge gewonnen. Bei manchen Ausschreibungen ist Zefiro sogar der einzige Bieter.
Mittelfristig Umsatz von 100 Mio. USD
Auf dem jüngsten International Investment Forum (IIF) hat Zefiro-CEO Catherine Flax die ambitionierten Wachstumsziele des Unternehmens erläutert. Allein durch die jüngste Übernahme soll der Jahresumsatz im Geschäftsjahr 2026/27 um rund 10 Mio. USD steigen. Bei vollständiger Auslastung der vorhandenen Kapazitäten hält Flax einen Jahresumsatz von knapp 70 Mio. USD für möglich. Durch weiteres organisches Wachstum und gezielte Übernahmen soll der Umsatz mittelfristig auf rund 100 Mio. USD steigen. Wie stark die Nachfrage zunimmt, verdeutlichte die CEO am Beispiel Pennsylvania. Während der US-Bundesstaat früher lediglich rund 1 Mio. USD jährlich für die Stilllegung alter Bohrlöcher ausgab, sollen es im laufenden Jahr bereits 80 Mio. USD und in den beiden Folgejahren jeweils 114 Mio. USD sein. Um die steigende Nachfrage bedienen zu können, setzt Zefiro auf die bessere Auslastung seiner Einsatzteams und ein eigenes Schulungsprogramm. Auch international zeigte die CEO Potenziale auf. So gebe es erste Anfragen zur Messung von Methanemissionen aus dem Nahen Osten und Südostasien.
Fazit: Wann springt die Aktie an?
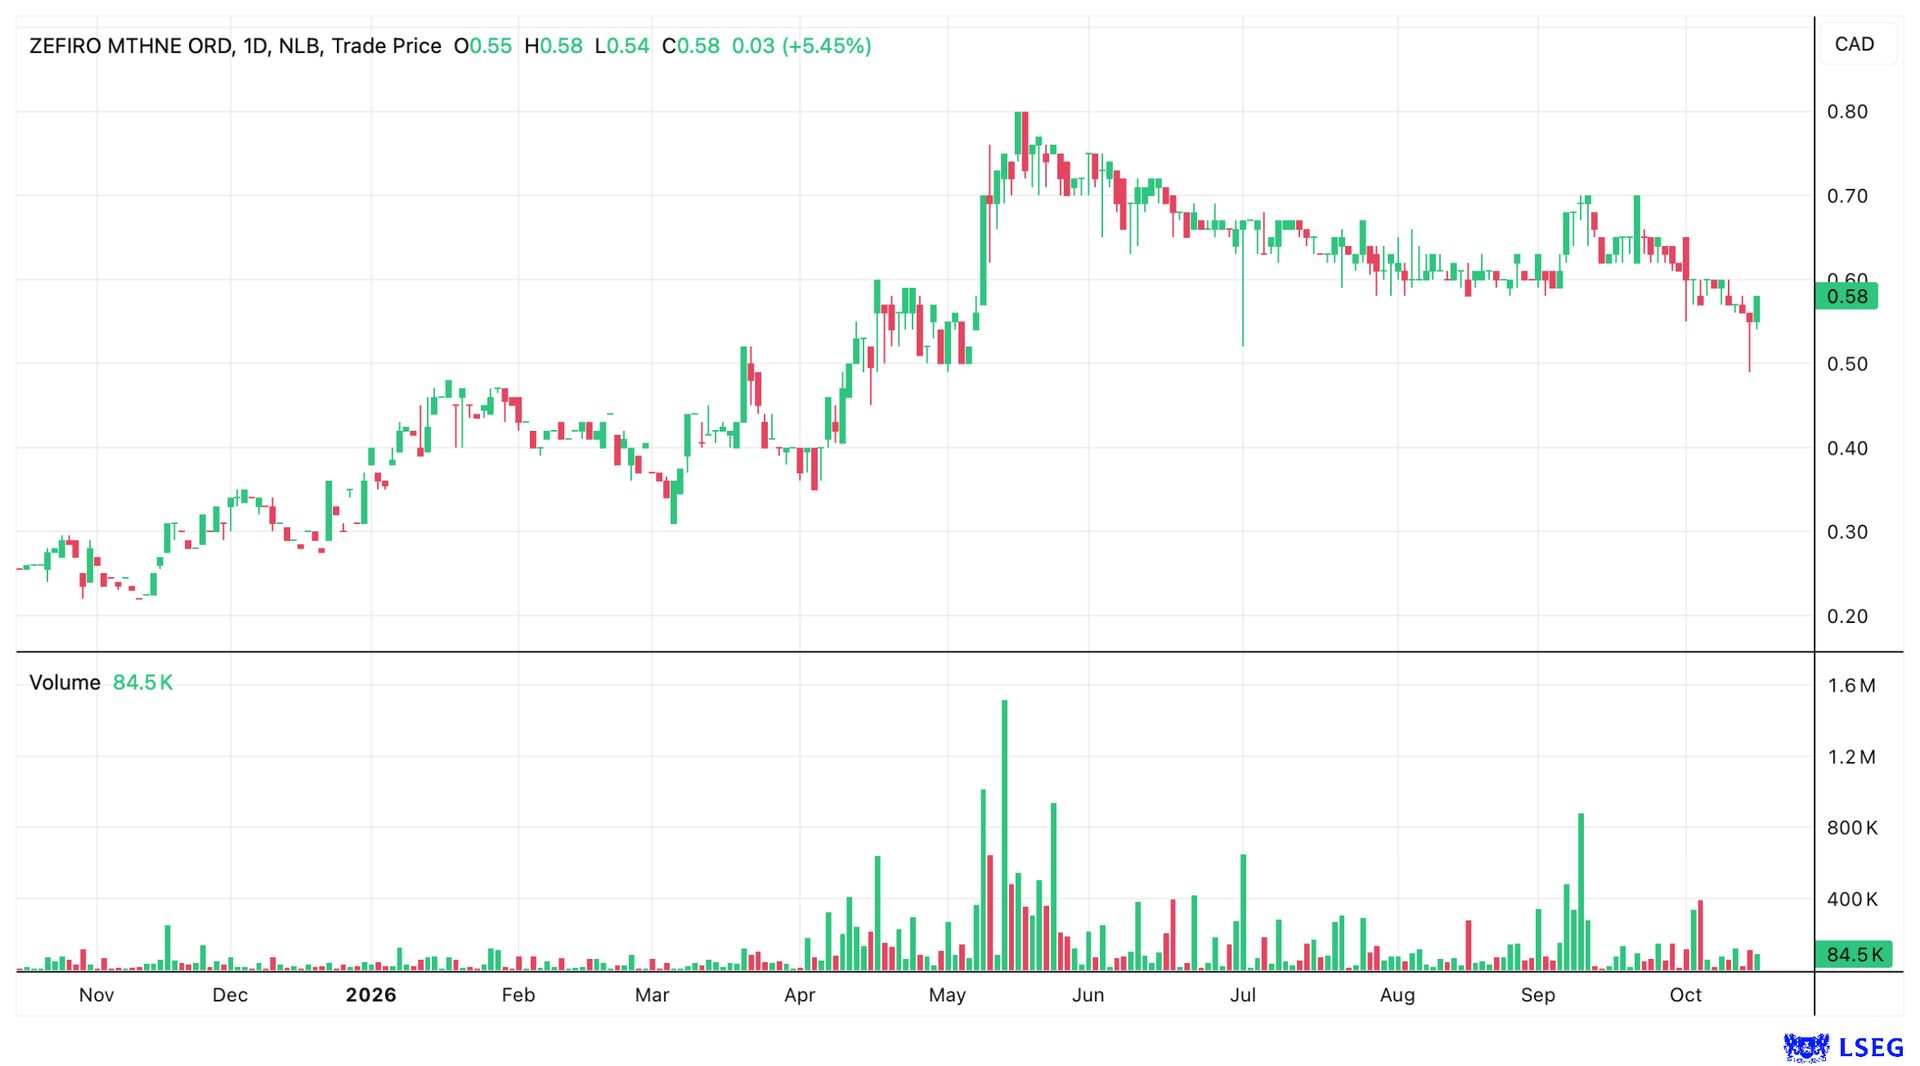
Zefiro hat bisher geliefert. Das vergangene Geschäftsjahr wurde mit Rekordzahlen abgeschlossen, Übernahmen zur Wachstumsbeschleunigung wurden umgesetzt und man berichtet transparent und regelmäßig über die Entwicklung. Dies alles vor dem Hintergrund des riesigen Marktes. Staatliche Aufträge sind eine starke Basis und der KI-Boom sorgt für margenstarkes Zusatzgeschäft. Da kann es eigentlich nur eine Frage der Zeit sein, wann die Aktie anspringt. Sie notiert derzeit bei rund 0,40 USD beziehungsweise 0,36 EUR. Das Kursziel von GBC Research liegt wie erwähnt bei 1,50 USD, 2,15 CAD beziehungsweise 1,35 EUR.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.