
02.11.2026 | 05:37
Kleines Kursfeuerwerk bei Adidas, tiefer Absturz + SaaS-Apokalypse bei ServiceNow und die geheime Chance mit der Royalty-Perle Globex Mining!
Die Gefahren an den internationalen Finanzmärkten liegen nahe beisammen mit den dadurch entstehenden Chancen. Die Investoren müssen sie nur erkennen. Während der Sportartikelgigant Adidas mit glänzenden Rekordergebnissen und einer angehobenen Prognose die Skeptiker eines Besseren belehrt, erleben Technologie-Investoren bei ServiceNow einen historischen Albtraum-Crash. Ängste vor einer KI-Disruption schicken den Cloud-Spezialisten auf Talfahrt und lassen die Kurse dramatisch einbrechen. Doch abseits von Sportbekleidung und KI sowie Software-Hypes wartet im Rohstoffsektor eine spannende Entdeckung. Globex Mining präsentiert sich in robuster Verfassung, profitiert von lukrativen Lizenzgebühren und formiert sich im Chartbild zu einer vielversprechenden Keil-Ausbruchs-Möglichkeit. Erfahren Sie in dieser Analyse, welche Chancen und Risiken in diesen drei Aktien stecken.
Lesezeit: ca. 4 Min. | Autor: Matthias Schomber
ISIN: Globex Mining Enterprise Inc | CA3799005093 , ADIDAS AG NA | DE000A1EWWW0 , US81762P1021
Inhaltsverzeichnis:
Der Autor

Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
Adidas: Mit starkem Direktvertrieb und neuen Rekorden zurück wieder auf der Überholspur!
Der weltweite Sportartikelmarkt ist kaum berechenbar. Ein Hype kann schneller vorbei sein, als er begonnen hat. Kaum etwas ist so schnelllebig wie Mode. Markenführung und Vertriebsdisziplin entscheiden bei den Sportartikelherstellern über Erfolg oder Niederlage. Der deutsche Traditionskonzern Adidas hat sich in den vergangenen Tagen und Wochen wieder eindrucksvoll freigeschwommen und könnte jetzt endlich den in den vergangenen Monaten (seit Ende Februar 2025) eingelegten „Dauerkrisenmodus“ hinter sich lassen. Während Konkurrenten zuletzt ebenfalls strauchelten, greift die Marke mit den drei Streifen gezielt nach neuen Marktanteilen. Die globale Nachfrage nach Performance-Produkten erweist sich als stabiles Fundament für den jüngsten Höhenflug der Aktie.
Operativ lief es im abgelaufenen dritten Quartal wie mit Schmieröl, was sich in den Finanzdaten unmissverständlich widerspiegelte. Der Quartalsumsatz kletterte um 9 % auf knapp 7,3 Mrd. EUR, während das währungsbereinigte Plus bei soliden 7 % lag. Besonders in Nordamerika und China verzeichnete der Konzern zweistellige Zuwächse, getrieben von einem boomenden Bekleidungsgeschäft und dem starken Direktvertrieb an Endkunden. Auch die operative Marge verbesserte sich deutlich auf 13,9 %, sodass unter dem Strich ein Periodengewinn von 711 Mio. EUR aus fortgeführten Geschäften zu Buche stand.
Angesichts dieser operativen Stärke hob das Management die Jahresprognose für das Betriebsergebnis auf rund 2,5 Mrd. EUR an. Renommierte Analysehäuser wie Bernstein Research (245 EUR) und J.P. Morgan (230 EUR) sehen mit ihren Kurszielen beachtliches Aufwärtspotenzial. Allerdings bleiben Herausforderungen wie das stagnierende Schuhgeschäft und die jüngsten Dämpfer in Europa nicht völlig unsichtbar. Außerdem stützte ein 200 Mio.-EUR-Zollerstattungseffekt das Quartal, das sollte fairerweise erwähnt sein. Wer als Privatanleger auf eine gelungene Restrukturierung und starke Marken setzt, findet hier einen verlässlichen Turnaround-Kandidaten.
Jetzt gilt es die Marke und den Widerstandsbereich bei 180 EUR zu überwinden. Dies dürfte aber nicht leicht werden. Dennoch würde sich dann der Weg zu Kursen deutlich über der 200er-Marke ebnen. Bei Kursschwäche könnte man Aktien einsammeln!
ServiceNow: Historischer Kurseinbruch weckt die Ängste vor einer kommenden KI-Apokalypse!
An den Börsen schlagen die Wellen hoch, wenn Technologiegiganten die hohen Erwartungen der kritischen Analysten auch nur hauchdünn verfehlen. Der Cloud-Software-Spezialist ServiceNow musste einen der schwärzesten Tage seiner Unternehmensgeschichte verkraften und erlebte einen heftigen Kurseinbruch von rund 27 %. Die Furcht vor einer sogenannten SaaS-Apokalypse, bei der generative Künstliche Intelligenz traditionelle Geschäftsmodelle verdrängt, greift spürbar um sich. Anleger fragen sich, wann die gigantischen KI-Investitionen endlich zählbar werden.
Dabei liest sich das Zahlenwerk von ServiceNow keineswegs katastrophal, denn der Gesamtumsatz wuchs im dritten Quartal um über 20 % auf 4,11 Mrd. USD. Das bereinigte Ergebnis je Aktie verfehlte mit 1,00 USD die Analystenschätzungen von 1,02 USD jedoch minimal. Auch das Wachstum der aktuellen verbleibenden Leistungsverpflichtungen dämpfte die Euphorie, da eine sequentielle Verlangsamung auf 18,5 % in Aussicht gestellt wurde. Zwar zieht das KI-Geschäft mit neuen Tools spürbar an, doch der Markt honoriert diese Fortschritte aktuell kaum.
Trotz des dramatischen Abverkaufs bleibt die operative Basis des Unternehmens mit starken Bruttomargen und solidem Cashflow intakt. Goldman Sachs reagierte auf den Kurssturz und hob das Kursziel moderat auf 154 USD an, während die langfristige Wachstumsstory aber dennoch auf dem Prüfstand steht. Der drastische Kursrutsch bringt zwar die ambitionierte Bewertung auf ein deutlich niedrigeres Level, verlangt den schon investierten Anlegern aber starke Nerven ab. Wer in diesen Technologiewert einsteigt, spekuliert darauf, dass die Software-Plattform erfolgreich zur unverzichtbaren Kontrollinstanz für KI-Agenten aufsteigt.
Charttechnisch könnte die Aktie jetzt aber erst nochmal tiefer fallen. Zu groß war wohl der Schock und die Enttäuschung. Die psychologisch wichtige 100 USD-Marke lockt. Vorsicht ist hier eher angebracht, bis ein tragfähiger Boden erreicht wurde!
Globex Mining Enterprises: Solide Royalty-Perle mit exzellenter Substanz und starkem Chartsignal!
Abseits von Adidas und ServiceNow agiert ein spezialisierter Projektentwickler und Lizenzgeber im rohstoffreichen Nordamerika als stiller und heimlicher Gewinner. Globex Mining Enterprises zeigt mit einem breit diversifizierten Portfolio aus über 270 Mineral- und Royalty-Assets (!) einen beeindruckenden diversifizierten Mix aus Rohstofffirmen. Das geschäftsmodellbasierte Lizenzkonzept schützt das Unternehmen vor operativen Bergbau-Risiken und generiert verlässliche Einnahmen. Super daran ist, dass statt selbst kostenintensiv zu bohren, partizipiert Globex Mining an den Erfolgen der Partnerunternehmen. Diese tragen das unternehmerische Risiko und wenn sie erfolgreich sind, bekommt Globex die vertraglich vorher vereinbarten Vergütungen. Sind sie nicht erfolgreich, erhält Globex dennoch auch etwas, z. B. Optionszahlungen. Und die Rohstofflagerstätte wurde trotzdem „weiterentwickelt“.
Die jüngsten Unternehmensmeldungen unterstreichen diesen Ansatz mit guten Explorationsergebnissen und operativen Meilensteinen.
So z. B. meldete TomaGold auf der Berrigan-Liegenschaft herausvorragende polymetallische Durchschneidungen mit mächtigen Zink-, Gold- und Silber-Zonen, an denen Globex eine Gross Metal Royalty von 2 % hält.
Auch auf dem Bartec-Projekt wurden glänzende Goldgehalte nachgewiesen.
Das Globex-Management unterstreicht mit einem genehmigten Aktienrückkaufprogramm zur Einziehung von bis zu 1.000.000 Aktien seine aktionärsfreundliche Haltung. Mit einer starken Bilanz, nahezu 40 Mio. CAD (8,03 Mio. CAD Cash und 31,74 Mio. CAD an Investments) sowie ohne Verschuldung steht das Unternehmen finanziell kerngesund da.
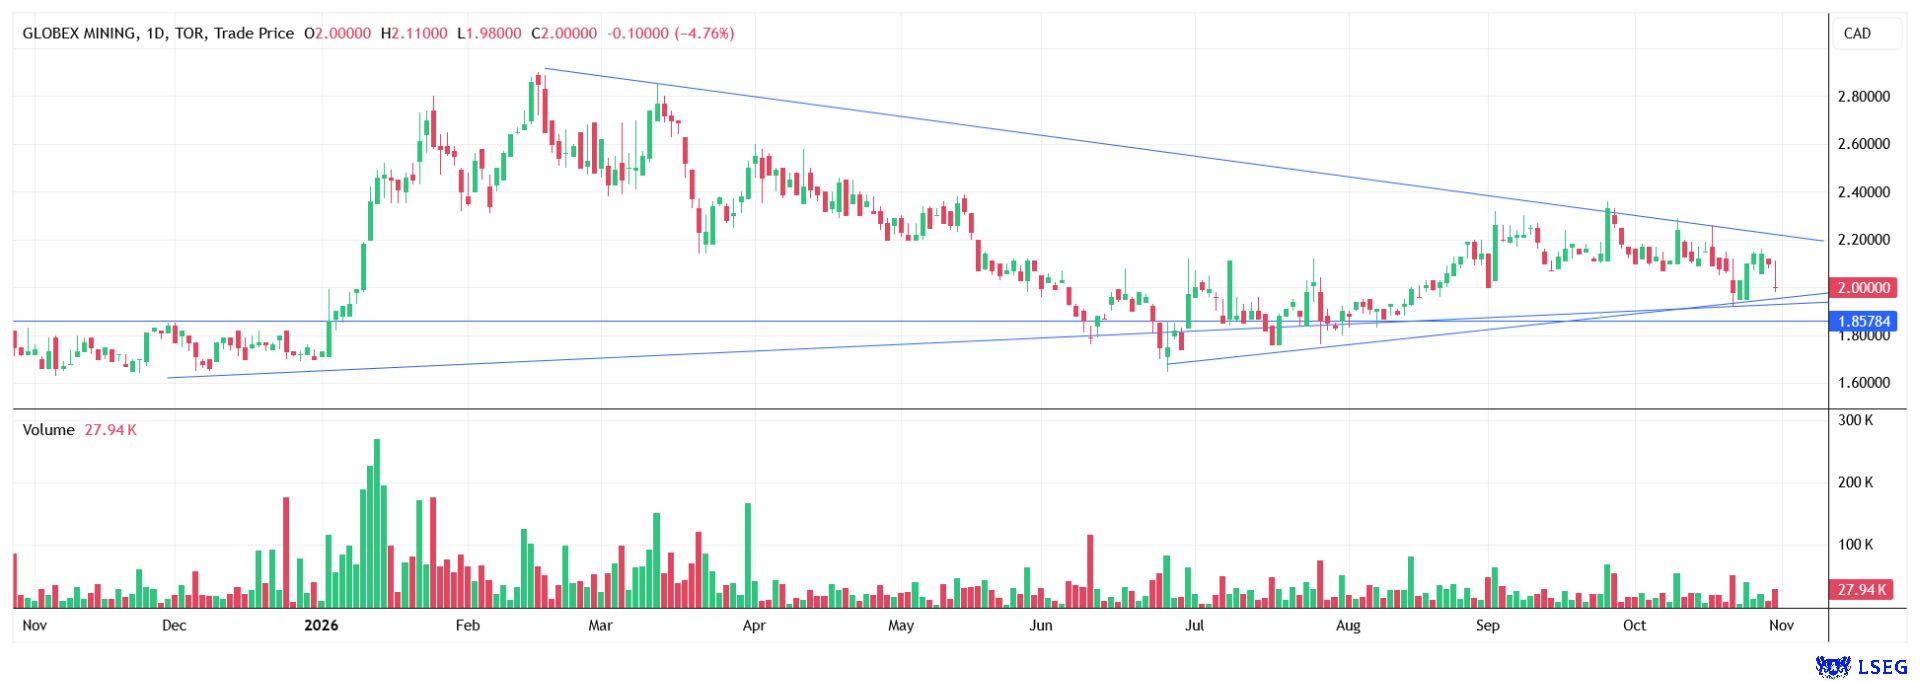
Charttechnisch präsentiert sich die Aktie in einer spannenden Verfassung, die den Boden für die nächste Aufwärtsbewegung bereiten könnte, denn der Kurs bewegt sich innerhalb einer Keilformation im Bereich von aktuell 2,00 CAD, wobei nach oben hin bei 2,20 CAD eine erste Begrenzung wartet. Eine solide Unterstützung nach unten ist durch horizontale und schräg ansteigende Trendlinien zwischen 1,86 CAD und 1,97 CAD abgesichert. Nach einem erfolgreichen Ausbruch aus diesem Keil bei 2,20 bis 2,25 CAD könnte der Kurs direkt Fahrt auf die Widerstandsmarken bei 2,60 CAD oder 2,80 CAD nehmen. Gelingt auch dort der Durchbruch, rücken Ziele zwischen 3,00 CAD und 3,20 CAD in den greifbaren Bereich.
Fazit
Adidas überzeugt als starker Turnaround-Kandidat mit Rekordumsätzen, glänzenden Margen und einem zuversichtlichen Ausblick für das vierte Quartal. ServiceNow leidet unter massiven KI-Disruptionsängsten und verfehlten Gewinnerwartungen, bietet aber eventuell nach einer kommenden Bodenbildung eine interessante Möglichkeit für einen Rebound. Globex Mining präsentiert sich als grundsolider Royalty-Wert mit starker Bilanz, hochkarätigen Partner-Erfolgen und einer vielversprechenden charttechnischen Ausgangslage.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.