21.10.2026 | 18:29
Almonty Industries: Bank of America sieht Kursschwäche als Chance - Aufholpotenzial im Wolfram-Markt
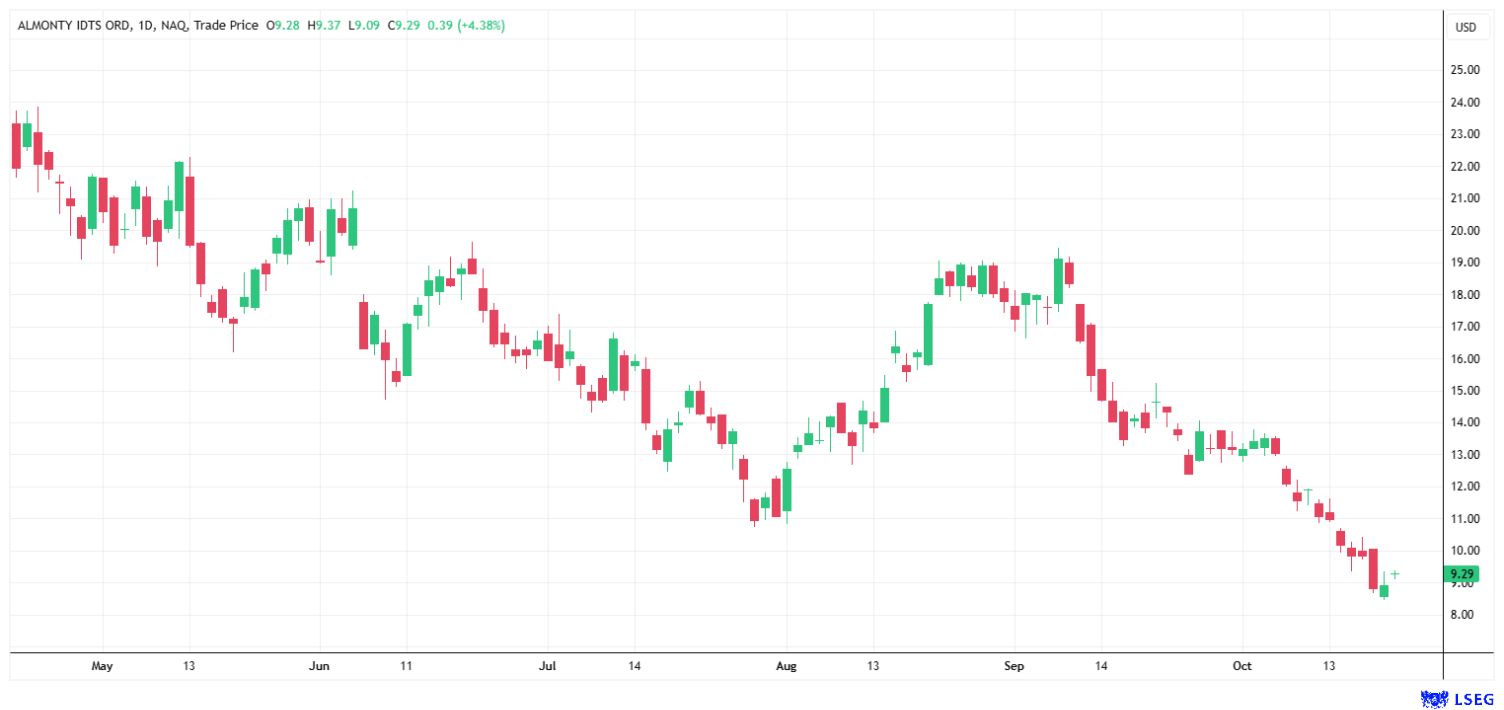
Der europäische Richtpreis für Wolfram ist im laufenden Jahr um 176 % gestiegen, getrieben von der unerwartet starken Nachfrage aus dem Verteidigungssektor und anhaltenden chinesischen Exportkontrollen. Während die Aktie von Almonty Industries zuletzt schwächer tendierte, rückt die Versorgungssicherheit im Westen in den Fokus: Die Industrie sucht händeringend nach Wolfram. Genau an diesem Punkt kommt Almonty als einer der wenigen Produzenten ins Spiel, die in den kommenden Jahren zusätzliche Lieferkapazitäten aufbauen. Kurz vor der ersten Verschiffung von Material aus der Sangdong-Mine in Südkorea verdeutlicht eine aktuelle Studie der Bank of America mit einem Kursziel von 24,00 USD die strategische Schlüsselrolle des Unternehmens.
Lesezeit: ca. 3 Min. | Autor: Nico Popp
ISIN: Almonty Industries Inc | CA0203987072
Inhaltsverzeichnis:
Der Autor
Nico Popp
In Süddeutschland zuhause, begleitet der leidenschaftliche Börsianer die Kapitalmärkte seit rund zwanzig Jahren. Mit einem Faible für kleinere Unternehmen ausgestattet, ist er ständig auf der Suche nach spannenden Investmentstorys
Tag-Cloud
Aktien-Cloud
Marktdynamik und Analysten-Bewertung
Die Analysten von Bank of America Global Research positionieren Almonty in ihrer aktuellen Studie als einen von nur zwei börsennotierten westlichen Wolframproduzenten und den einzigen an einer US-Börse gelisteten Akteur. Die Experten bestätigen bei einem Aktienkurs von 8,90 USD (Schlusskurs vom 20. Oktober) ihr Kaufvotum. Auf Basis der Schätzungen für 2026 notiert Almonty mit einem EV/EBITDA von 6,6x, für 2027 mit lediglich 1,6x. Eine Vergleichsgruppe anderer Produzenten kritischer Rohstoffe aus den Bereichen Uran und Seltene Erden kommt marktgewichtet auf 41,0x bzw. 17,4x, Kupferproduzenten auf 9,0x bzw. 7,6x. Die Analysten werten die jüngste Kursschwäche bei Almonty als nicht fundamental und halten daher an ihrer Kaufempfehlung fest.
Auf dem Weg zu historisch niedrigen Produktionskosten
Ein zentraler Hebel für die künftige Marge ist die Kostenstruktur der laufenden Projekte. Die All-in-Sustaining-Kosten (AISC) sollen laut Bank of America mit dem Produktionshochlauf um fast die Hälfte auf knapp über 200 USD/MTU Wolframtrioxid (MTU WO₃) im Jahr 2029 sinken. Ab 2027 zählt Almonty damit laut Bank of America zum kostengünstigsten Viertel der weltweiten Wolframförderung. Bank of America Global Research geht davon aus, dass Almonty dank dieser niedrigen relativen Produktionskosten über den gesamten Rohstoffpreiszyklus von Wolfram hinweg eine positive Entwicklung nehmen wird. Nach einem Free Cashflow von 151 Mio. CAD im Jahr 2026 prognostiziert die Bank of America einen Sprung auf 753 Mio. CAD für 2027 und 875 Mio. CAD für das Jahr 2028.
Sangdong-Produktion und Recycling-Deal für die EU
Bank of America Global Research erwartet, dass sich das Produktionsvolumen von 2025 bis 2029 mehr als verneunfacht, auf 5.600 t Wolframtrioxid (WO₃) pro Jahr. Haupttreiber sind höhere Erzgehalte in der Panasqueira-Mine in Portugal und der Hochlauf der Sangdong-Mine in Südkorea, die laut Bank of America innerhalb der nächsten 60 Tage ihre geplante Leistung erreichen soll.
Um die Wertschöpfung weiter auszubauen, plant Almonty neben der reinen Erzförderung den Bau einer Wolframoxid-Anlage. Zudem bietet das Sangdong-Molybdän-Vorkommen zusätzliches Potenzial für das operative Geschäft. Auf europäischer Ebene hat das Unternehmen eine Vereinbarung mit Wolfram Bergbau und Hütten AG (WBH) geschlossen, einer Tochtergesellschaft von Sandvik. Diese Übereinkunft umfasst die Lieferung von mindestens 1.720 t Wolframtrioxid aus den historischen Abraumhalden der Los-Santos-Mine. Zusätzlich treibt das Unternehmen ein Joint Venture in Ruanda voran, an dem Almonty einen Anteil von 75 % hält, und positioniert sich damit als größter Wolfram-Exporteur des afrikanischen Landes. Das Management unterstreicht das Vertrauen in die eigene Entwicklung durch ein genehmigtes Aktienrückkaufprogramm über bis zu 300 Mio. USD.
Fazit: Strategische Alleinstellung und sinkende Kosten
Mit der anstehenden ersten Lieferung aus Südkorea, der Recycling-Initiative in Europa und den Fortschritten in Ruanda etabliert sich Almonty operativ als eine der wichtigsten westlichen Säulen für Wolfram. Die strategische Alleinstellung und die künftig weltweit mit am niedrigsten Produktionskosten stützen die positive Wachstums- und Margenprognose der Analysten von Bank of America Global Research. Bei professionellen Analysen dieser Tragweite werden stets auch mögliche Risiken beleuchtet, wie etwa ein potenzieller Preisverfall bei Wolfram, ungünstige Währungsentwicklungen oder Herausforderungen beim operativen Hochlauf. Wir sehen das Risiko eines massiven Preisverfalls dennoch als eher gering an: Almonty bringt weitreichende Erfahrung im Minenbetrieb mit und nennenswerte neue Konkurrenz dürfte erst in einigen Jahren auf den Markt kommen. Auch die Analysten der Bank of America erwarten, dass die Preise außerhalb Chinas strukturell über dem historischen Niveau bleiben.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.