14.10.2026 | 05:09
Wolfram, Waffen, Wachstum: Almonty, Rheinmetall und Deutz im Check. Ist das die Chance im Megatrend?
Börse ist nicht linear. Gier und Angst, zu viele Vorschusslorbeeren oder eine zu große Skepsis, all das bewegt die Märkte. Was heute billig oder teuer ist, wird nur die Zukunft zeigen. Genau an diesem Punkt befinden sich die genannten Aktien. Sichere Lieferketten und Rohstoffvorkommen sowie Verteidigungsbereitschaft stehen ganz weit oben auf der Agenda westlicher Regierungen. Diese langfristigen Trends spielen Rüstungskonzernen und Rohstoffproduzenten massiv in die Karten. Gerade Almonty als Produzent des kritischen Rohstoffs Wolfram besitzt eine unangefochte Spitzenposition. Wo bieten sich jetzt die größten Chancen für Anleger?
Lesezeit: ca. 3 Min.
|
Autor:
Carsten Mainitz
ISIN:
ALMONTY INDUSTRIES INC. | CA0203987072 | NASDAQ: ALM , RHEINMETALL AG | DE0007030009 , DEUTZ AG O.N. | DE0006305006
Inhaltsverzeichnis:
Der Autor
Carsten Mainitz
Der gebürtige Rheinland-Pfälzer ist seit mehr als 25 Jahren leidenschaftlicher Börsianer. Nach seinem BWL-Studium in Mannheim arbeitete er als Journalist, im Equity Sales und viele Jahre im Aktienresearch.
Tag-Cloud
Aktien-Cloud
Almonty Industries - Blick auf Cashflows und Gewinne wird konkreter
Die ersten Säcke Wolframkonzentrat aus Sangdong sind produziert und werden Ende des Monats verschifft. Wenige Wochen später kann das Material dann als Umsatz gebucht werden. Für westliche Industriekunden entsteht dadurch eine zusätzliche lang ersehnte Bezugsquelle außerhalb Chinas.
Almonty produziert zwar schon seit längerem in der portugiesischen Mine Panasqueira Wolframkonzentrat, bald soll die Liegenschaft in den USA folgen. Ganz eindeutig steht jedoch die Sangdong-Mine in Südkorea im Mittelpunkt der Expansion. Die Position des Unternehmens wird in Zukunft noch deutlich stärker werden. Die zweite Ausbaustufe soll ab 2027 die Verarbeitungskapazität auf bis zu 1,2 Millionen Tonnen Erz jährlich erhöhen.
Wolfram wird wegen seiner Härte und Temperaturbeständigkeit in Werkzeugen, Industriebauteilen und militärischen Anwendungen verwendet und ist praktisch nicht ersetzbar. Auf der Absatzseite besteht bereits eine belastbare Grundlage. Im Juli verlängerte Almonty den Liefervertrag mit Global Tungsten & Powders, einer Gesellschaft der Plansee-Gruppe, auf 21 Jahre ab Erstlieferung. Die Vereinbarung umfasst rund 90 % der Produktion der ersten Ausbaustufe.
Almonty verfügt auch finanziell über eine extrem starke Position. Ende Juni lagen die liquiden Mittel bei rund 1,23 Mrd. CAD. Einen wesentlichen Anteil daran hatte die im Juni platzierte Wandelanleihe über 800 Mio. USD mit einem Kupon von 2,25 % Zins und Fälligkeit 2031 eingebracht. Einen Teil der Mittel hat die Gesellschaft bereits für die Ablösung teurer Kredite und Aktienrückkäufe eingesetzt. Zudem könnte es in der Zukunft auch zu Akquisitionen kommen. Die Analysten von DA Davidson formulieren ein Kursziel von 33 USD für die Aktie, die aktuell bei rund 11 USD notiert.
https://youtu.be/deayFwaIlXc?si=nqIppVByU2wfiglY
Rheinmetall – Es muss geliefert werden
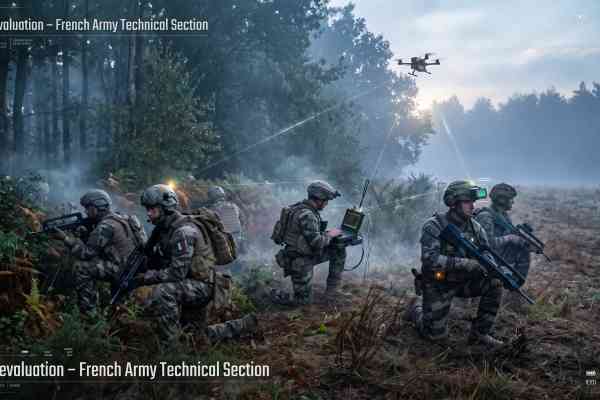
Der Konzern liefert Streitkräften Fahrzeuge, Munition, Flugabwehr und digitale Systeme. Seit der Übernahme von Naval Vessels Lürssen gehört auch der Marineschiffbau dazu. Jedoch blieb dieser Bereich bislang erheblich hinter den Erwartungen zurück. Anfang Oktober meldete der Verteidigungsriese den Anlauf der Satellitenproduktion in Neuss. In diesem, wie auch in anderen Bereichen, betreibt Rheinmetall das Geschäft nicht alleine, sondern im Rahmen von Partnerschaften, wodurch den Deutschen nicht die vollen Erträge zufließen. Das kritisieren zunehmend Analysten.
Im ersten Halbjahr wuchs der Umsatz um rund 39 % auf 5,227 Mrd. EUR. Das operative Ergebnis stieg um 74 % auf 786 Mio. EUR. Größere Produktionsvolumina und ein günstigerer Produktmix verbesserten die Profitabilität. Doch Beschaffungsentscheidungen bleiben ein Risiko. Der Ausbau der Kapazitäten beansprucht erhebliche Mittel. Der Cashflow der fortgeführten Aktivitäten bei minus 1,616 Mrd. EUR, insbesondere Vorräte und Vorleistungen banden Kapital.
Die Nettoverschuldung betrug Ende Juni rund 2,72 Mrd. EUR. Nach der Stornierung des Fregattenprogramms F126 musste Rheinmetall seine Umsatzprognose für das laufende Jahr bereits um rund 300 Mio. EUR auf 13,7 bis 14,2 Mrd. EUR reduzieren, hielt jedoch eisern am operativen Margenziel von rund 19 % fest. Analysten bescheinigen der Aktie dennoch ein attraktives Aufwärtspotenzial.
Deutz: Entscheidende Akquisition
Deutz verkauft Motoren, Energieversorgungslösungen und Serviceleistungen an Maschinenhersteller und Betreiber. Mit dem vereinbarten Kauf der Flensburger Fahrzeugbau Gesellschaft (FFG) sollen das Verteidigungsgeschäft und die Gesamtprofitabilität des Konzerns erheblich wachsen. FFG entwickelt, modernisiert und wartet militärische Fahrzeuge. Der Abschluss der rund 1,6 Mrd. EUR schweren Transaktion ist nach Unternehmensangaben für Ende 2026, spätestens in Q1 2027 vorgesehen. Im kommenden Jahr erwartet Deutz bei FFG mehr als eine Mrd. EUR Umsatz bei einer operativen Marge von über 20 %.
Im September besorgte sich die Gesellschaft via Kapitalerhöhung rund 179 Mio. EUR brutto, wodurch sich die Aktienanzahl um 10 % erhöhte. Zudem werden mit dem frischen Eigenkapital die Bilanzrelationen verbessert. Das bestehende Geschäft legte im ersten Halbjahr zu. Der Umsatz wuchs um 10,7 % auf 1,115 Mrd. EUR, das bereinigte operative Ergebnis stieg auf 79,7 Mio. EUR. Der freie Cashflow vor Übernahmen blieb mit minus 29,7 Mio. EUR negativ.
Analysten sind bullish für die Aktie. Die Chance liegt in einem profitableren Geschäftsmix und zusätzlichen Serviceerlösen. Dagegen stehen die Risiken des Integrationsaufwands, höhere Finanzierungslasten und die Konjunkturabhängigkeit des Motorengeschäfts.
Fazit
Mit der anstehenden Auslieferung des ersten Wolframkonzentrats aus Sangdong lässt sich schon bald ein klareres Bild für die Cashflows und Gewinne im kommenden Jahr zeichnen. Die Produktion wird über eine zweite Stufe und die Produktion in den USA mittelfristig erheblich steigen. Analysten trauen der Aktie von Almonty ungefähr eine Verdreifachung zu. Rheinmetall verfügt über eine breite industrielle Basis, trägt jedoch hohe Wachstumserwartungen, muss einen beträchtlichen Kapitalbedarf stemmen und letztlich liefern. Deutz ergreift mit der Übernahme von FFG eine spannende Wachstumschance.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.