02.10.2026 | 04:00
Ab in den Süden oder doch Aufwärts? TUI und Lufthansa im Kerosinloch, RE Royalties und Hello Fresh auf dem Prüfstand
Extrem hohe Volatilität und das fast jeden Tag. Der Iran droht, damit fliegt Öl nach oben - Donald Trump träumt wieder öffentlich von schnellem Frieden, dann muss der Ölpreis wieder runter. Gestern war er aber bei knapp 107 USD in der Sorte Brent. Mit diesem Hin und Her werden Milliarden von USD in nicht öffentlichen Handelsabteilungen verdient, geprüft werden fragliche Börsenumsätze natürlich nur bei Otto-Normalverbraucher. Die Börse ist zu einem Spiegel dessen geworden, wie stark sich die Welt verändert hat. Alleinherrscher bestimmen die Blickrichtung und dominieren das Zusammenleben aller. Früher wurden Kriege wegen Glaubensdifferenzen und territorialen Ansprüchen geführt, heute dominieren klar die wirtschaftlichen Interessen, alles andere ist vorgeschoben. An einem hohen Ölpreis haben eben nur solche Nationen Interesse, welche nah an der Ölquelle sitzen. Komischerweise ist die USA in den letzten vier Jahren zur Nr. 1 der weltweiten Ölproduzenten vor Russland, Saudi-Arabien und Kanada aufgestiegen. Es gibt einige Aktien, die hier heiße Eisen im Feuer haben, wie z. B. der Luftfahrt- und Reisesektor. Wie immer geht es um ständig steigende Kosten. Für spekulative Anleger lohnt sich ein genauerer Blick auf einige Protagonisten.
Lesezeit: ca. 5 Min.
|
Autor:
André Will-Laudien
ISIN:
RE ROYALTIES LTD | CA75527Q1081 | TSXV: RE , OTCQX: RROYF , TUI AG NA O.N. | DE000TUAG505 , LUFTHANSA AG VNA O.N. | DE0008232125 , HELLOFRESH SE INH O.N. | DE000A161408
Inhaltsverzeichnis:
Der Autor

André Will-Laudien
Der gebürtige Münchner studierte zuerst Volkswirtschaftslehre und diplomierte 1995 in Betriebswirtschaftslehre an der Ludwig-Maximilians-Universität. Da er sich schon sehr frühzeitig mit der Börse beschäftigte, verfügt er heute über mehr als 30 Jahre Erfahrung an den Kapitalmärkten.
Tag-Cloud
Aktien-Cloud
TUI und Lufthansa– Hin und her in einem kerosinfeindlichen Umfeld
Die anhaltend schwache Verfassung von TUI und Lufthansa mit ca. 25 % schwächeren Kursen zu den Jahreshochs resultiert primär aus den massiven geopolitischen Spannungen im Nahen Osten. Diese Konflikte erzwingen kostspielige Routenumleitungen und schüren gleichzeitig die Sorge vor einer extremen Ölpreis-Rally, die die Kerosinkosten der Konzerne drastisch verteuert. Hinzu kommt bei TUI ein verändertes Verbraucherverhalten hin zu unvorhersehbaren Last-Minute-Buchungen, meist zu verringerten Preisen und Margen. Bei der Lufthansa hinterließen vorangegangene, teure Streiks erhebliche finanzielle Schäden in dreistelliger Millionenhöhe. Ergänzend dazu belastet die kapitalintensive Natur des Sektors die Cashflows und lässt die zuletzt reduzierte Nettoverschuldung wieder ansteigen.
Im Analystenlager zeichnet sich für die beiden europäischen Touristik-Schwergewichte ein sehr gespaltenes Bild ab. Für die TUI-Aktie überwiegt der Optimismus deutlich, da die Mehrheit der Experten die Probleme als beherrschbar einstufen. Große Häuser wie JPMorgan betonen die operative Resilienz und sehen das Kursziel bei rund 9,54 EUR, der Konsens auf der Plattform LSEG Refinitiv liegt mit 9,81 EUR gar nicht mal so tief, wie man anhand der schwierigen Lage vermuten könnte. Damit liefert die Aktie des europäischen Touristik-Marktführers im besten Fall über 40 % Upside. Bei der Deutschen Lufthansa dominiert hingegen die Skepsis aufgrund des anhaltenden Margendrucks. Institutionen wie Bernstein Research oder JPMorgan bewerten den Luftfahrtkonzern primär mit „Halten“ oder „Verkaufen“. Mit 7 von 23 Kauf-Voten erreicht der Durchschnitt auf LSEG aber immerhin 9,74 EUR. Das birgt auch hier noch 28 % Spielraum nach oben. Dreh- und Angelpunkt der mittelfristigen Entwicklung sollten für beide weiterhin die verfügbaren Reise-Budgets der Pauschal-Touristen sein, denn sie müssen die umgelegten Energie- und Krisenaufschläge auch bezahlen können. Hier sind angesichts von Inflationszahlen von über 3 % aber durchaus Vorbehalte angebracht.
Hello Fresh – Was ist denn hier los?
Stark gefragt seit dem IPO 2017 bei 10,25 EUR je Aktie jagte das Papier von Hellofresh im Corona-Jahr 2021 bis über 95 EUR nach oben. In der Zeit des „Abstand-Nehmens“ zur Pandemie waren die Essenspakete vor der Tür natürlich eine wirkliche Bereicherung im Ernährungs-Kosmos. Doch dann begann der Fall, der bis zum heutigen Tag rund 97 % Abschlag vom Top bedeutet. Die Lage spitzt sich aktuell weiter zu, denn der einstige Pandemie-Highflyer erlebt einen dramatischen und anhaltenden Vertrauensverlust an den Kapitalmärkten. Ende September präsentierte das Management eine drastische Gewinnwarnung, woraufhin die Aktie auf ein neues Rekordtief im Bereich von 2,17 EUR abstürzte. Für das Gesamtjahr 2026 stellt man nun einen währungsbereinigten Umsatzrückgang von 9 bis 11 % im Vergleich zum Vorjahr in Aussicht. Auch das bereinigte EBITDA wurde spürbar nach unten korrigiert und soll nur noch zwischen 350 und 370 Mio. EUR liegen.
Hauptursache für den massiven Nachfrageschock ist die Tatsache, dass dem Konzern schlichtweg der Neukundenzuwachs ausgeht. In Zeiten hoher Inflation sparen Verbraucher verstärkt bei teuren Food-Abonnements und kehren für ihren Wocheneinkauf stattdessen in den klassischen Supermarkt zurück. Um die Kosten einzudämmen, hatte HelloFresh im Vorfeld die Marketingausgaben stark gekürzt, was die Gewinnung neuer Abonnenten jedoch fatalerweise noch weiter ausbremste. Analysten reagierten rigoros: Große Häuser wie die Deutsche Bank senkten ihre Kursziele infolge des schrumpfenden Kerngeschäfts massiv ab. Nur noch 5 von 16 Analysten halten den Daumen auf der Plattform LSEG nach oben. Zwar versucht das Unternehmen gegenzusteuern, doch bis zu einer operativen Stabilisierung bleibt das Papier an der Börse ein extrem riskanter Sanierungsfall.
RE Royalties – Wie das Unternehmen die grüne Energiewende rockt
Obwohl sich der Kurs des virtuosen Finanzierers von Erneuerbaren Energieprojekten seit Dezember 2025 glatt verdoppeln konnte, hat der Kapitalmarkt die RE Royalties-Story bis jetzt noch nicht groß in Szene gesetzt. Dabei macht das „ESG-verdächtige Geschäftsmodell“ durchaus Laune. Denn während die Finanzwelt auf die Branchenriesen starrt, zünden die Kanadier die nächste Wachstumsstufe. Das zugrundeliegende Konzept ist genial und geschickt aus dem Rohstoffsektor kopiert: Das Team gibt Entwicklern von Ökostrom-Projekten schnelle Kredite und sichert sich im Gegenzug eine langfristige Beteiligung an den Stromerlösen. RE Royalties kassiert über Jahrzehnte bei den laufenden Einnahmen mit, bleibt vom Bau- und Betreiberrisiko aber komplett verschont. Sobald ein Darlehen zurückgezahlt ist, wandert das Geld sofort in das nächste Projekt. Dieser clevere Kreislauf hat das Unternehmen bereits über die magische Marke von 100 Mio. USD an finanzierten Projekten katapultiert.
Vice President Talia Becket im Gespräch mit IIF-Moderatorin Lyndsay Malchuk über die Zukunft des Finanzierers im Sektor Erneuerbarer Energien. Hier geht´s zum Video.
Wie spektakulär diese Strategie skalieren kann, zeigt der Mega-Deal mit Solaris Energy. Nach einem erfolgreichen Start mit knapp 5 Mio. USD steht nun eine Absichtserklärung über ein Gesamtvolumen von bis zu 67,5 Mio. USD im Raum. Damit kauft sich das Unternehmen nicht einfach nur in Solarparks ein, sondern sichert sich den Zugriff auf eine riesige Projektpipeline von über 80 weiteren Solaranlagen. Die Erlöse sind teils auf ein Vierteljahrhundert durch Mindestrenditen abgesichert, das verleiht dem Ganzen eine hohe Sicherheit. Um diesen Wachstumssprung optimal zu finanzieren, prüft das Management zusammen mit PwC strategische Optionen von Co-Investments bis hin zu einer Komplettübernahme.
Das aktuelle Umfeld für solch ein Geschäftsmodell könnte kaum besser sein, denn das weltweite Verlangen nach Versorgungssicherheit treibt die Energiewende unaufhaltsam voran. Weil staatliche Töpfe bei weitem nicht ausreichen, schließt RE Royalties mit privatem Kapital eine kritische Finanzierungslücke. Sie realisieren genau jene mittelgroßen Projekte, die für Banken zu speziell und für Großinvestoren zu klein sind. Der sichtbare Impact reicht von Solaranlagen auf mexikanischen Luxusresorts bis zur Stromversorgung eines Krankenhauses auf den Malediven. Weil Erträge direkt in neue Verträge reinvestiert statt schnell ausgeschüttet werden, sprudeln die Einnahmen immer weiter. An der Börse wird dieses seit zehn Jahren erprobte Modell noch völlig unterschätzt. Risikobewusste Anleger können bei der RE Royalties-Aktie noch auf einer Bewertungsbasis von rund 16 Mio. CAD zum Zug kommen. Höchst spannend!
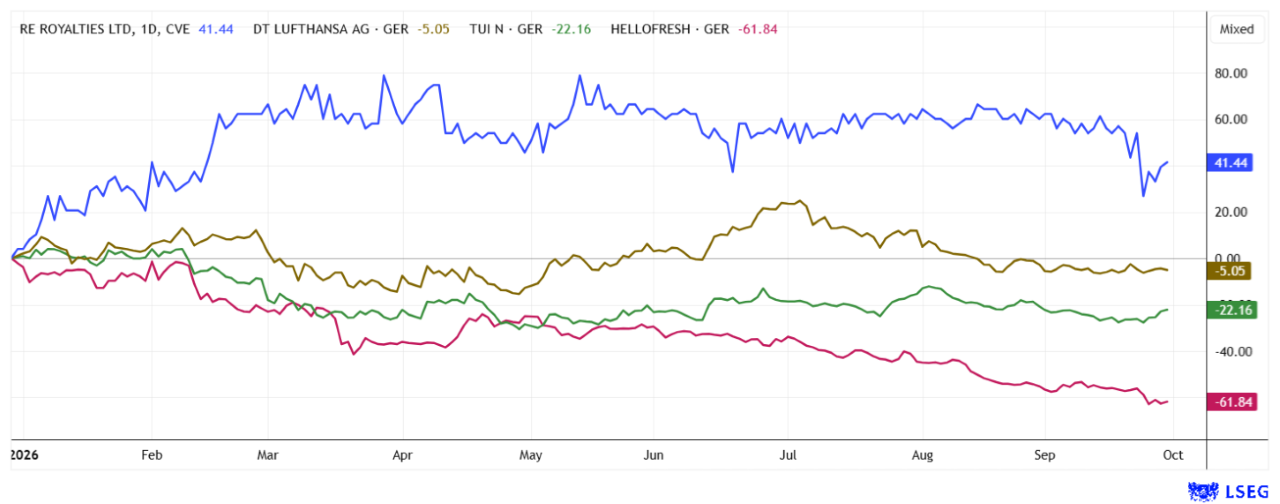
Das Börsenumfeld ist schwierig und verlangt vom risikobewussten Investor einen klar mittelfristigen Blick. Denn Tages-Volatilitäten von mehr als 5 % sind bei Einzeltiteln keine Seltenheit mehr. Innerhalb unserer Auswahlgruppe hat RE Royalties mit einem klar fokussierten Finanzierungs-Ansatz gute Karten, während TUI und Lufthansa auf eine Rückkehr des hochmargigen Tourismus hoffen. Bei HelloFresh muss sich wohl erst noch entscheiden, ob das exklusive Geschäftsmodell auch in ein stark inflationäres Umfeld passt.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.