17.09.2026 | 04:00
Energie-Wahnsinn mit Benzinpreisen von 2,50 EUR! Im Rampenlicht stehen Shell, BP, Standard Uranium und Siemens Energy
Nun ist es passiert, das ehemals von der Partei Bündnis 90/Die Grünen formulierte, historische 5-DM-Benzinpreisziel vom März 1998 auf ihrer Bundesdelegiertenkonferenz in Magdeburg ist nun Realität geworden. Ein Literpreis von 2,50 EUR, was mathematisch fast exakt den damaligen 5 DM entspricht, übt massiven Druck auf die Politik und die Kapitalmärkte aus. Denn er befeuert die Inflation, zwingt Zentralbanken zu restriktiver Geldpolitik und führt zu massiven Umschichtungen von Kapital. Während die fossilen Energiegiganten Shell und BP durch die exorbitanten Rohölnotierungen kurzfristig glänzende Rekordgewinne einfahren, sichern sich zukunftsorientierte Value-Investoren bereits strategische Positionen in alternativen Sektoren. Angesichts der anhaltenden Preiskrise rückt die Nuklearenergie als verlässliche und CO₂-arme Grundlastoption wieder vollends in den Fokus, wovon Explorationsunternehmen wie Standard Uranium substanziell profitieren. Gleichzeitig treibt der massive Kostendruck den globalen Umbau der Netzinfrastruktur voran, was dem Energietechnologiekonzern Siemens Energy prall gefüllte Auftragsbücher beschert. Es lohnt genauer nachzurechnen!
Lesezeit: ca. 6 Min.
|
Autor:
André Will-Laudien
ISIN:
STANDARD URANIUM LTD. | CA85422Q8487 | TSXV: STND , OTCQB: STTDF , SIEMENS ENERGY AG NA O.N. | DE000ENER6Y0 , BP PLC DZ/1 DL-_25 | DE0008618737 , ROYAL DUTCH SHELL A EO-07 | GB00B03MLX29 , Shell PLC | GB00BP6MXD84
Inhaltsverzeichnis:
Der Autor

André Will-Laudien
Der gebürtige Münchner studierte zuerst Volkswirtschaftslehre und diplomierte 1995 in Betriebswirtschaftslehre an der Ludwig-Maximilians-Universität. Da er sich schon sehr frühzeitig mit der Börse beschäftigte, verfügt er heute über mehr als 30 Jahre Erfahrung an den Kapitalmärkten.
Tag-Cloud
Aktien-Cloud
BP und Shell – Die heimlichen Profiteure der Energiekrise
Während die Realwirtschaft unter Energiekosten und Lieferengpässen stöhnt, feiern die integrierten Ölkonzerne ein Fest. Denn geopolitische Schocks, blockierte Seewege und eine angespannte Gaslage in Europa treiben Rohöl- und LNG-Preise auf Rekordniveau und damit die Margen der alten Energiewelt. British Petroleum (BP) nutzt das turbulente Umfeld souverän und legte im zweiten Quartal 2026 einen bereinigten Nettogewinn von rund 4,2 Mrd. USD vor, klar über den Erwartungen der Analysten. Getrieben wurde das Ergebnis vor allem durch rekordstarke Raffineriemargen, die das Downstream-Geschäft in die Gewinnzone katapultierten, sowie durch hochprofitablen LNG-Handel, der von der europäischen Knappheit und volatilen Spread-Situationen profitierte. Angesichts drohender Gasengpässe auf dem alten Kontinent wirkt BPs breit diversifiziertes Portfolio wie ein Stoßdämpfer gegen konjunkturelle Risiken. Den robusten Free Cashflow wandelt das Management konsequent in Aktionärsrendite um: 1,75 Mrd. USD fließen in weitere Aktienrückkäufe, die Dividende wird angehoben. Trotz langfristiger Transformation Richtung Erneuerbare stützen die klassischen fossilen Sparten die Aktie aktuell auf hohem Niveau. Analysten auf der Plattform LSEG sehen dennoch begrenzten Spielraum oder haben noch nicht auf das neue Ölpreis-Paradigma reagiert.
Der deutlich größere Mitbewerber Shell unterstreicht seine Rolle als globaler LNG-Player und profitiert überproportional von der aktuellen Energiekrise. Für Q2 2026 meldete das Unternehmen einen bereinigten Gewinn von 6,3 Mrd. USD, maßgeblich getrieben durch eine Ausnahme-Performance im Gas- und Stromhandel. Der Free Cashflow kletterte im Quartal auf beeindruckende 10,2 Mrd. USD, ein klares Signal für die enorme Finanzkraft des Konzerns. Diese Liquidität nutzt Shell ebenso wie BP für ein aggressives Rückkauf-Programm im Umfang von nie dagewesenen 3,5 Mrd. USD. Während die Industrie unter explodierenden Strompreisen leidet, positioniert sich Shell als unverzichtbarer, hochprofitabler Energielieferant in unsicheren Zeiten. Auf der Plattform LSEG Refinitiv werden beide Titel weiterhin mit „Kauf“ bewertet, doch nach einer Kurs-Performance von über 35 % in nur zwölf Monaten sehen kritische Stimmen bereits die herannahende Korrektur, vor allem wenn sich internationale Konflikte auch mal entschärfen sollten.
Siemens Energy – Aufträge bis weit über das Jahr 2030 hinaus
Der Energietechnologie-Konzern Siemens Energy reagiert auf die globale Energiekrise mit einer konsequenten Fokussierung auf die weltweite Elektrifizierung und effiziente Gasturbinen. Angesichts der rasant steigenden Nachfrage durch energieintensive Infrastrukturen wie künstliche Intelligenz und Rechenzentren baut das Unternehmen seine weltweiten Fertigungskapazitäten gezielt aus. Zudem begegnet der Konzern den aktuellen geoökonomischen Spannungen mit einer strategischen Restrukturierung des Portfolios, um die eigene Profitabilität und operative Flexibilität langfristig abzusichern. Die jüngsten Finanzergebnisse des Konzerns unterstreichen den Erfolg dieses Transformationskurses eindrucksvoll. Im abgelaufenen Geschäftsjahr kehrte das Unternehmen mit einem Nettoergebnis von 1,685 Mrd. EUR fulminant in die Gewinnzone zurück. Auf der Margenseite bedeutet das wieder das Überschreiten der 6 %-Marke im EBIT, der freie Cashflow vor Steuern explodierte förmlich auf 4,66 Mrd. EUR und sicherte den Aktionären eine geplante Dividende von 0,70 EUR je Aktie.
Trotz anhaltender Herausforderungen in der Windkraftsparte blickt das Management aufgrund prall gefüllter Orderbücher für konventionelle Energietechnik äußerst optimistisch in die Zukunft. CEO Christian Bruch, dessen Vertrag vorzeitig bis zum Jahr 2030 verlängert wurde, setzt klare Schwerpunkte für die zweite Hälfte des Jahrzehnts. Bezüglich der mittelfristigen Wachstumsziele bis zum Ende der Dekade betonte er in einem Statement zum Ausblick: „Wir haben zuversichtlich unsere Mittelfristziele angehoben und sind hervorragend positioniert, da wir fest daran glauben, dass die Energiewende und der globale Stromhunger ein nachhaltiges zweistelliges Margengeschäft für unsere Kernbereiche garantieren.“ Kunden müssen derzeit teilweise mehr als vier Jahre auf neue Gasturbinen warten. Nach 30 % Korrektur vom Top bei rund 195 EUR steht der Titel nun bei 138 EUR, 22 von 28 Experten auf der Plattform LSEG erwarten binnen 12 Monaten eine Rückeroberung alter Hochs. Mal sehen ob der Konzern seine jüngsten Transformationserfolge fortsetzen kann.
Standard Uranium – Corvo trifft auf gewaltigen Energiehunger
Trouble bei den Fossilen liefert Argumente für eine neue Uranstory. Im aktuellen Umfeld gewinnt das Thema weltweit an strategischer Schärfe, denn die Renaissance der Kernenergie trifft auf eine hochkonzentrierte Rohstoffversorgung und einen erheblichen Bedarf an neuen Minenprojekten. Die aktuelle IEA-Studie „Global Critical Minerals Outlook 2026“ warnt vor wachsenden Engpässen entlang der nuklearen Brennstoffkette und verweist darauf, dass die drei größten Länder bereits nahezu drei Viertel der weltweiten Uranförderung stellen. Gleichzeitig soll die globale Nuklearstromproduktion bis 2030 weiter stark zulegen, während allein China in den kommenden Jahren rund 30 GW zusätzliche Kernkraftkapazität ans Netz bringt.
Für Explorer im kanadischen Athabasca-Becken schafft dieses Umfeld einen besonders interessanten Hebel und Standard Uranium verfügt inzwischen über ein Portfolio von mehr als 95.000 Hektar. Der operative Taktgeber ist derzeit Davidson River, wo das Unternehmen 2026 erstmals seit 2022 wieder mit Bohrungen arbeitet und das Programm auf mehr als 8.000 Meter in den drei Korridoren Warrior, Bronco und Thunderbird ausgeweitet hat. Spannend ist dabei die Kombination aus historischen Bohrdaten und moderner Geophysik: Die ExoSphere-Multiphysics-Untersuchungen haben neue 3D-Informationen über Strukturen und mögliche hydrothermale Alterationszonen geliefert und damit die Auswahl der Bohrziele deutlich verfeinert. Davidson River liegt zudem nur rund 25 bis 30 Kilometer westlich der bedeutenden Arrow- und Triple-R-Lagerstätten und folgt denselben regionalen Strukturzügen. Ein geologischer Standortvorteil, der dem Projekt erhebliche Explorationsphantasie verleiht.
IIF-Moderatorin Lyndsay Malchuk im Gespräch mit CEO Jon Bey über die Fortschritte des Bohrprogramms im Athabasca Becken. Hier geht´s zum Video…
Noch konkreter ist der Fortschritt auf Corvo, denn die erste Bohrkampagne seit über 40 Jahren hat in allen neun erfolgreich abgeschlossenen Löchern Urananomalien nachgewiesen und insgesamt 55 Meter mit erhöhten Uranwerten identifiziert. Darunter befinden sich 23 Meter mit mehr als 50 ppm und 13 Meter mit über 100 ppm Uran. Hinzu kommen graphitische Störungen, hoch beanspruchte Strukturen und hydrothermale Alterationen über mehrere Zielgebiete, entscheidend ist also weniger ein einzelner Bohrtreffer als die erkennbare Systematik über das Projekt hinweg. Die bekannte Manhattan-Zone mit historischen Oberflächenproben von bis zu 8,10 % U₃O₈ bleibt dabei ein reizvoller Ankerpunkt, muss aber wie alle historischen beziehungsweise selektiven Proben von einer belastbaren Ressourcendefinition noch weit entfernt betrachtet werden.
Rund wird die Story durch den jüngsten Einstieg eines strategischen Investors aus Südostasien, der für 3 Mio. CAD rund 19,7 % des Unternehmens erwerben soll und damit nicht nur Kapital, sondern potenziell auch einen Zugang zu internationalen Energieinteressen einbringt. Standard Uranium kann die Mittel unter anderem für die weitere Exploration von Davidson River einsetzen, während parallel das Projektgenerator-Modell die Kapitalbasis entlastet, weil Partner bei ausgewählten Projekten die Explorationskosten übernehmen. Die Börse bewertet diese Fortschritte bislang noch sehr zurückhaltend, denn das Gesamtpaket wird mit nur 12 Mio. CAD taxiert. Die News der nächsten Wochen sollten eine deutliche Aufhellung bescheren.
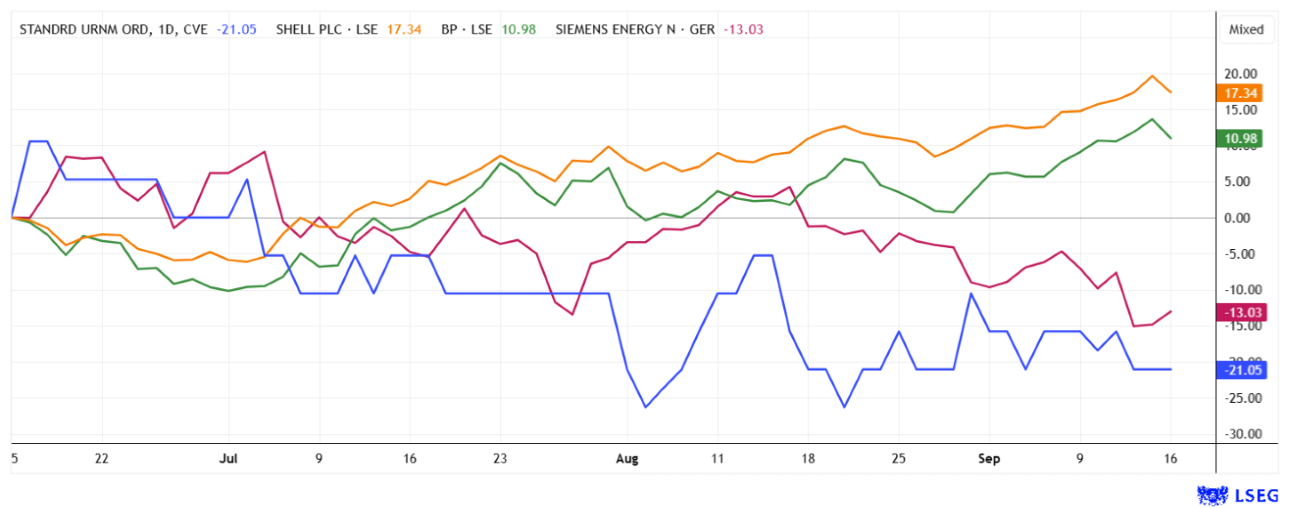
Die Börse fährt Achterbahn. Während die großen Indizes langsam in die Korrekturphase abgleiten, blicken Investoren mit Argusaugen auf die hohe Inflation und den parallel dazu steigenden Kapitalmarktzins. Öl-Konzerne wie BP oder Shell profitieren von der Ölpreis-Explosion, Siemens Energy macht nach einer 2.000 %-Rally in 3 Jahren auch mal Pause. Hoch interessant könnte sich der erneute Fokus auf die „NetZero“-Kernenergie richten, denn über 150 neue Reaktoren sind weltweit geplant. Der Uran-Explorer Standard Uranium sollte vom aktuellen ordentlich profitieren können.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.