07.09.2026 | 05:10
Aya Gold & Silver, Lahontan Gold, Contango – Edelmetalle vor weiterem Höhenflug
Hohe Gold- und Silberpreise verändern die Rechnung im Minensektor. Vorkommen, die vor wenigen Jahren kaum Beachtung fanden, können plötzlich wirtschaftlich interessant werden. Gleichzeitig nutzen Produzenten das starke Umfeld, um ihre Ressourcenbasis auszubauen und neue Projekte voranzutreiben. Besonders spannend wird es dort, wo Exploration zusätzliche Unzen liefert oder bereits abgebautes Material erneut wirtschaftlich verwertet werden könnte.
Lesezeit: ca. 4 Min. | Autor: Stefan Feulner
ISIN: AYA GOLD + SILVER INC. | CA05466C1095 , LAHONTAN GOLD CORP | CA50732M1014 | TSXV: LG , CONTANGO SILVER & GOLD INC | US21077F1003 | NYSE: CTGO , TSX: CTGO
Inhaltsverzeichnis:
Der Autor
Stefan Feulner
Stefan Feulner besitzt rund 30 Jahre Kapitalmarkterfahrung, war unter anderem als CEO eines börsennotierten VC-Unternehmens und im Beteiligungs- und Fondsmanagement tätig.
Tag-Cloud
Aktien-Cloud
Aya Gold & Silver – Expansion rund um Zgounder
Um genau solch ein strategisches Projekt handelt es sich bei Aya Gold & Silver. Mit dem Ziel, seine Präsenz in der Region weiter auszubauen, hat das Unternehmen ein neues Kupfer-Silber-Portfolio in Marokko erworben. Der Kaufpreis beläuft sich auf lediglich 4 Mio. CAD, der vollständig in Form von Aktien beglichen wird. Das neu gesicherte Gebiet umfasst insgesamt 139 qkm, wovon 19 km² auf eine bestehende Bergbaulizenz entfallen.
Die Lage der neuen Flächen ist strategisch vorteilhaft gewählt, da sie sich nur rund 35 km westlich der bereits produzierenden Zgounder-Mine befinden und eine vergleichbare geologische Beschaffenheit aufweisen. Historische Daten sowie aktuelle Proben belegen vielversprechende Vorkommen mit Werten von bis zu 837 g Silber pro t und einem Kupferanteil von 4,6 %. Um die tatsächliche Größe und das genaue Potenzial dieses Areals zu bestimmen, wird das Unternehmen in den kommenden 12 bis 18 Monaten ein umfassendes Explorationsprogramm durchführen.
Auch im operativen Bereich konnte sich das Unternehmen im zweiten Quartal ein Wachstum sichern. Die Produktionsmenge stieg im Jahresvergleich um 61 % auf 1,68 Mio. Unzen Silberäquivalent. Dementsprechend stieg der Umsatz um 151 % auf 97 Mio. USD. Der Nettogewinn stieg um 305 % auf 35 Mio. USD, während der operative Cashflow 48 Mio. USD erreichte. Zudem konnten die reinen Abbaukosten in der Zgounder-Mine um 17 % auf 17,69 USD pro Unze gesenkt werden.
Trotz dieser starken Zuwächse wurden die Erwartungen des Marktes verfehlt. Der Gewinn je Aktie lag mit 0,23 USD unter den prognostizierten 0,3855 USD, und auch das angepeilte Umsatzziel von 121 Mio. USD wurde nicht erreicht. Das Unternehmen erklärte diese Abweichungen mit Verkaufsverzögerungen, die erst im Juli verbucht wurden, sowie mit einem Preisrückgang bei Silber gegen Quartalsende. An der Produktionsprognose für das Gesamtjahr von 6,2 bis 6,8 Mio. Unzen Silberäquivalent hält das Unternehmen jedoch unverändert fest.
Lahontan Gold – nächste Kurstreiber stehen bereit
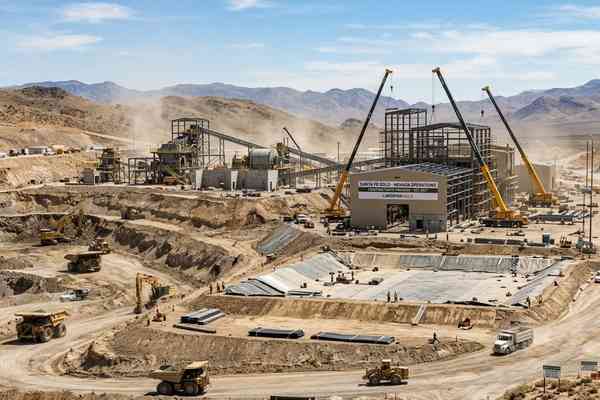
Bei Lahontan Gold verdichten sich die Argumente für eine Neubewertung. Mitte August erhöhte der Goldentwickler die Ressource seiner historischen Santa-Fe-Mine in Nevada um 22 % beziehungsweise 435.000 Unzen. Nun stehen 1,195 Mio. Unzen Goldäquivalent in der Kategorie „indicated“ sowie 1,190 Mio. Unzen „inferred“ zu Buche, zusammen also 2,385 Mio. Unzen. Die Hauptlagerstätte Santa Fe legte um 26 % zu, während die oberflächennahen Oxidressourcen Slab und York sogar um mehr als 37 % wuchsen. Gerade diese könnten sich vergleichsweise günstig per Haufenlaugung verarbeiten lassen.
Jetzt rückt die neue Wirtschaftlichkeitsstudie in den Fokus. Bereits die PEA von 2024 errechnete bei lediglich 1.950 USD Gold einen Nachsteuer-Kapitalwert von 200 Mio. USD und eine interne Rendite von 34,2 %. Die neue Studie baut auf einer deutlich größeren Ressourcenbasis auf. Gleichzeitig profitiert Santa Fe als ehemalige Mine von bestehender Infrastruktur. Zwischen 1988 und 1995 wurden hier bereits 359.202 Unzen Gold und 702.067 Unzen Silber produziert.
Zusätzliche Fantasie liefern die historischen Halden. Vergangene Woche meldete Lahontan weitere starke Ergebnisse. Neun Bohrungen auf einer ehemals als niedriggradig eingestuften Halde erreichten durchschnittlich 1,96 g/t Goldäquivalent. Herausragend waren 10,7 m mit 1,81 g/t Gold und 64,8 g/t Silber. Das bereits abgebaute Material könnte deutlich günstiger aufbereitet werden als frisches Gestein und damit die Wirtschaftlichkeit zusätzlich verbessern.
Und das Wachstum geht weiter. Für West Santa Fe strebt Lahontan bis Jahresende eine erste Ressourcenschätzung an. Das Unternehmen sieht dort ein Explorationsziel von 0,5 bis 1,0 Mio. Unzen oxidierter Gold- und Silbermineralisierung. Mit größerer Ressource, neuer PEA, zusätzlichen Halden-Unzen und dem für 2027 angestrebten Baubeginn stehen gleich mehrere Kurstreiber bereit. Gelingt die Umsetzung, könnte der Übergang vom Entwickler zum Produzenten eine weitere Neubewertung auslösen.
Contango Silver & Gold – Außergewöhnliche Gehalte
Auch der Edelmetall-Spezialist Contango Silver & Gold konnte in seinem diesjährigen Bohrprojekt in Alaska Fortschritte verzeichnen. Im Rahmen des Lucky-Shot-Projekts wurden Gesteinsproben entnommen, die hohe Goldkonzentrationen aufweisen. So ergab eine Kernbohrung einen Abschnitt von 2,45 m mit einem Goldgehalt von 86,05 g pro t. Bei der Mehrheit der untersuchten Bohrlöcher war das Edelmetall ohne technische Hilfsmittel direkt im Gestein erkennbar. Das Unternehmen hat bislang 5.700 m von geplanten 6.000 m gebohrt. Parallel zu den Arbeiten an der Oberfläche findet der untertägige Ausbau statt. Dabei stießen die Bergleute auf zwei bisher nicht verzeichnete Aderstrukturen. Das dort abgetragene Material wies in Analysen Goldwerte von bis zu 395,10 g/t auf. Das Unternehmen wird die neu entdeckten Zonen in die zukünftige Projektplanung aufnehmen.
Hinsichtlich der finanziellen Entwicklung im zweiten Quartal 2026 blieb das Unternehmen deutlich hinter den Erwartungen des Marktes zurück. Der Gewinn pro Aktie belief sich auf 0,14 USD, während im Vorfeld 0,655 USD prognostiziert worden waren. Ungeachtet dieser Abweichung verzeichnete der Aktienkurs einen leichten Anstieg, was vor allem auf die finanzielle Gesamtsituation und den weiteren Ausblick zurückzuführen ist.
Das Unternehmen verfügt über liquide Mittel in Höhe von 89 Mio. USD, denen noch offene Kreditrückzahlungen von 2 Mio. USD für das laufende Jahr gegenüberstehen. Im Man-Choh-Gemeinschaftsprojekt, an dem das Unternehmen zu 30 % beteiligt ist, belief sich der eigene Anteil auf 8.900 Unzen produziertes Gold. Der durchschnittliche Verkaufspreis lag bei 4.328 USD pro Unze.
Für das zweite Halbjahr wird von einer Produktionssteigerung auf über 41.000 Unzen ausgegangen. Gleichzeitig sollen die Produktionskosten von 2.665 USD auf einen Bereich zwischen 1.900 und 2.000 USD pro Unze sinken, da nun Material mit einem höheren Goldanteil abgebaut wird. Bei gleichbleibend hohen Edelmetallpreisen erwartet Contango für das Gesamtjahr Einnahmen aus dem Gemeinschaftsprojekt von über 60 Mio. USD.
Hohe Gold- und Silberpreise eröffnen Minengesellschaften derzeit außergewöhnliche Chancen. Aya Gold & Silver verbindet steigende Produktion in Zgounder mit der Expansion seines Portfolios und kann so zusätzliches Wachstum erschließen. Bei Lahontan Gold sorgen die auf 2,385 Mio. Unzen gestiegene Ressource, die neue PEA und das Potenzial der historischen Halden für erhebliche Neubewertungsfantasie. Contango Silver & Gold wiederum überzeugt mit extrem hohen Goldgehalten und erwartet im zweiten Halbjahr steigende Produktion bei deutlich sinkenden Kosten. Bleiben die Edelmetallpreise hoch, besitzen alle drei Aktien weiteren Hebel.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.