02.10.2026 | 09:00
Formycon und die Patentklippe: Warum auslaufende Patente bei Novartis oder Merck für das deutsche Biotech eine Chance sind
Selbst die Großen der Pharmabranche kommen unter Druck. Das Stichwort in diesem Zusammenhang: Patentklippe. Zwischen 2025 und 2030 verlieren laut Branchenschätzungen Wirkstoffe mit einem globalen Umsatzvolumen von rund 300 Mrd. USD ihren exklusiven Patentschutz. Dieser Einschnitt zwingt selbst Pharma-Giganten zum Umdenken. Spezialisierte Entwickler bringen dann Biosimilars auf den Markt, gleichwertige und günstigere Alternativen für die Gesundheitssysteme. Ein bekannter Anbieter von Biosimilars ist das deutsche Unternehmen Formycon. Wir beleuchten den Markt und skizzieren, was die Investmentstory rund um Formycon ausmacht. Zunächst aber zu zwei internationalen Pharmakonzernen.
Lesezeit: ca. 4 Min.
|
Autor:
Nico Popp
ISIN:
MERCK CO. DL-_01 | US58933Y1055 , NOVARTIS NAM. SF 0_50 | CH0012005267 , FORMYCON AG | DE000A1EWVY8
Inhaltsverzeichnis:
Der Autor

Nico Popp
In Süddeutschland zuhause, begleitet der leidenschaftliche Börsianer die Kapitalmärkte seit rund zwanzig Jahren. Mit einem Faible für kleinere Unternehmen ausgestattet, ist er ständig auf der Suche nach spannenden Investmentstorys
Tag-Cloud
Aktien-Cloud
Merck: Patentklippe für Keytruda rückt näher
Der amerikanische Pharmakonzern Merck & Co. hängt stark an einem einzigen Produkt: Das Krebsmedikament Keytruda erzielte 2025 zusammen mit seiner neuen subkutanen Variante einen Umsatz von 31,7 Mrd. USD. Damit stand es für knapp die Hälfte des Konzernumsatzes von 65,0 Mrd. USD. Marktbeobachter erwarten für den PD-1-Inhibitor bis 2028 Spitzenumsätze von 33 bis 34 Mrd. USD. Doch das zentrale US-Stoffpatent läuft Ende 2028 aus, zwei weitere Patente derselben Familie reichen bis 2029. Sobald günstigere Biosimilars auf den Markt kommen, rechnen Marktbeobachter mit deutlichen Umsatzrückgängen.
Novartis: Ein Lehrstück aus der Augenheilkunde
Wie schnell sich ein Markt nach dem Patentablauf verändert, zeigt sich bei Novartis und Roche in der Augenheilkunde. Jahrelang dominierten die beiden Konzerne das Segment der schweren Netzhauterkrankungen mit dem hochpreisigen Präparat Lucentis, Novartis außerhalb der USA, Roche in den USA. Doch als die exklusiven Rechte endeten, kamen Biosimilars auf den Markt, darunter das von Formycon. In Großbritannien eroberte Formycons eigenes Lucentis-Biosimilar FYB201, das Teva dort unter dem Namen Ongavia vermarktet, einen Marktanteil von über 80 % nach indikationsbasiertem Marktvolumen. Die weltweiten Lucentis-Umsätze von Novartis fielen 2024 um 29 % auf rund 1,0 Mrd. USD. Für den Konzern ist das zwar nur ein kleiner Teil des Gesamtumsatzes, für das Produkt aber ein massiver Einbruch, denn Kostenträger im Gesundheitswesen bevorzugen die deutlich günstigeren Alternativen. Das Beispiel zeigt, wie schnell Gesundheitssysteme nach dem Patentablauf auf günstigere Alternativen umsteigen.
Formycon: Der technologische Durchbruch bei der Milliarden-Alternative
Zu diesen Anbietern gehört die Formycon AG. Mit 200 Mitarbeitenden am Hauptsitz in Martinsried, einem der führenden Life-Sciences-Standorte in Europa gleich vor den Toren Münchens, konzentriert sich das Unternehmen ausschließlich auf die Entwicklung von Biosimilars. Das wichtigste Projekt trägt den internen Namen FYB206 und zielt auf den Milliarden-Markt rund um Keytruda von Merck. Formycon profitiert dabei von einem regulatorischen Paradigmenwechsel. Die US-Zulassungsbehörde FDA und die europäische EMA verzichten zunehmend auf langwierige Phase-III-Wirksamkeitsstudien, sofern umfassende Analytik und eine vergleichende Pharmakokinetik-Studie die hohe Ähnlichkeit zum Referenzprodukt belegen. Formycon hatte bereits 2024 im Fachjournal Drugs in R&D Ergebnisse einer vergleichenden analytischen Untersuchung veröffentlicht, die eine sehr hohe strukturelle und funktionelle Ähnlichkeit von FYB206 mit Keytruda zeigte. Im September 2026 veröffentlichte das Unternehmen im Fachjournal BioDrugs zudem sein Konzept eines optimierten, auf die Pharmakokinetik fokussierten klinischen Entwicklungsansatzes.
Diesen Weg hatte Formycon früh eingeschlagen. Nach intensivem Austausch mit der FDA beendete das Unternehmen bereits im Februar 2025 die Phase-III-Studie Lotus bei Lungenkrebspatienten. Die Vergleichbarkeit mit Keytruda sollte stattdessen über die Analytik und die parallel laufende Pharmakokinetik-Studie Dahlia belegt werden. In Dahlia erhielten Patienten, denen ein Melanom (schwarzer Hautkrebs) operativ entfernt worden war, das Präparat über 17 Behandlungszyklen. Die Studie sollte zeigen, dass der Körper FYB206 genauso aufnimmt und verarbeitet wie das Referenzprodukt.
Die Rechnung ging auf: Dahlia zeigte die pharmakokinetische Äquivalenz zu Keytruda, im Juli 2026 schloss Formycon die klinische Entwicklung ab. Der Verzicht auf die Phase-III-Studie spart laut Unternehmen einen hohen zweistelligen Millionen-Euro-Betrag und verkürzt den Weg zur Zulassung deutlich. Bereits im Dezember 2025 hatte Formycon zudem Zydus Lifesciences als exklusiven Vermarktungspartner für die USA und Kanada gewonnen. Bei Vertragsabschluss wurden Vorab- und Meilensteinzahlungen im niedrigen zweistelligen Millionen-Euro-Bereich vereinbart. Hinzu kommen weitere Entwicklungs- und Zulassungsmeilensteine im mittleren zweistelligen Millionen-Euro-Bereich. Nach dem Marktstart erhält Formycon außerdem einen Anteil im mittleren zweistelligen Prozentbereich am Bruttogewinn. Formycon verantwortet Zulassung und Lieferung, Zydus die Vermarktung.
Formycon: Globale Skalierung – optimistische Analysten
Abseits des Flaggschiff-Projekts in der Onkologie zeigt Formycon, dass sein Geschäftsmodell auch in der Breite funktioniert. Über Partnerschaften, etwa mit MS Pharma und Megalabs, erschließt das Unternehmen wachsende Märkte in Nahost und Lateinamerika. Gleichzeitig sichert sich Formycon über eine Allianz mit dem Auftragsfertiger OneSource Specialty Pharma zusätzliche Produktionskapazitäten. Auch das Portfolio in der Augenheilkunde liefert Ergebnisse. Das Eylea-Biosimilar FYB203 ist seit Mitte Mai 2026 in Europa auf dem Markt, der US-Launch ist für das vierte Quartal 2026 vorgesehen. Eylea wird bei Erkrankungen der Netzhaut eingesetzt und kann die Verschlechterung des Sehvermögens stoppen und teils sogar umkehren.
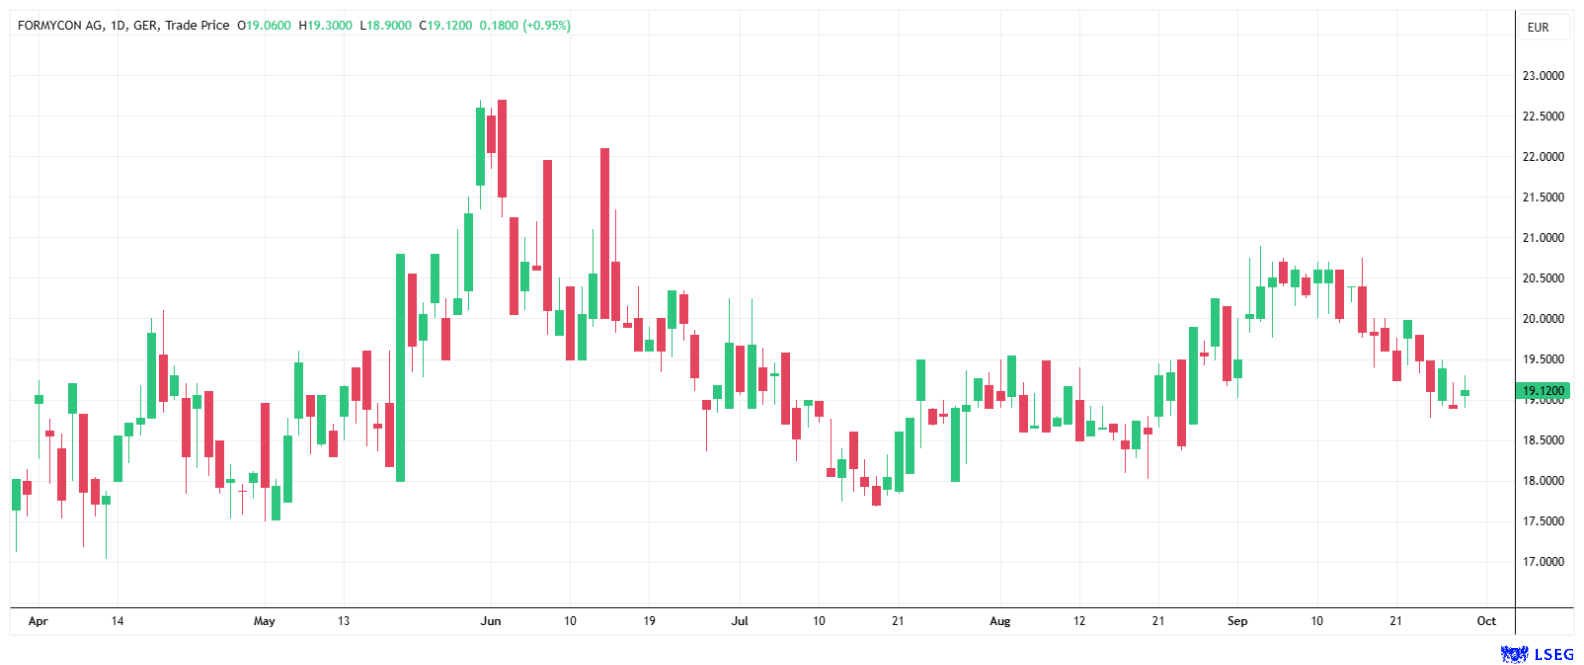
Dass Formycon mit seiner mehrgleisigen Strategie vorankommt, zeigen die Zahlen. Im ersten Halbjahr 2026 stiegen die Umsätze von 9,0 auf 25,8 Mio. EUR, das EBITDA verbesserte sich von −17,9 auf −3,4 Mio. EUR. Treiber waren Meilensteinzahlungen für FYB206 (11,3 Mio. EUR) sowie 8,3 Mio. EUR aus dem Immunologie-Biosimilar FYB202, das in einem herausfordernden, preissensiblen Marktumfeld vermarktet wird. Für das Gesamtjahr erwartet Formycon 60 bis 70 Mio. EUR Umsatz und ein EBITDA zwischen 0 und 10 Mio. EUR. Die aktuellen Analysteneinschätzungen zu Formycon fallen überwiegend positiv aus. Sechs empfehlen den Kauf, darunter Berenberg mit einem Kursziel von 30 EUR und H.C. Wainwright mit 36 EUR, Oddo BHF votiert neutral. Die Kursziele reichen von 30 bis 51 EUR und liegen damit deutlich über dem aktuellen Kurs von rund 19 EUR. Als Katalysatoren gelten der US-Zulassungsprozess für FYB206 mit Einreichung und Prüfung durch die FDA sowie weitere Meilenstein- und Lizenzzahlungen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.