02.06.2026 | 05:28
Lahontan Gold: Goldproduktion in Sicht, Amortisation in kürzester Zeit – warum man diese Aktie kennen sollte
Nevada ist voll von Goldprojekten. Die meisten sind entweder jahrelang in der Explorationsphase gefangen oder gehören längst zu den Großen. Lahontan Gold fällt aus dem Raster. Das Santa Fe Projekt war schon einmal in Produktion und das Management treibt den Neustart zügig voran. Die Betriebsgenehmigung wird für das 1. Quartal 2027 erwartet. Die Bauzeit ist mit lediglich 4 - 6 Monaten veranschlagt. Damit wird aus einem alten Standort eine erneute Produktion mit neuer Rechnung. Bislang bildet die Aktie noch nicht ab, was hier aktuell entsteht.
Lesezeit: ca. 4 Min.
|
Autor:
Armin Schulz
ISIN:
LAHONTAN GOLD CORP | CA50732M1014 | TSXV: LG , OTCQB: LGCXF
Inhaltsverzeichnis:
Der Autor

Armin Schulz
Der gebürtige Mönchengladbacher studierte Betriebswirtschaftslehre in den Niederlanden. Im Zuge des Studiums kam er erstmals mit der Börse in Kontakt. Er hat mehr als 25 Jahre Erfahrung bei Börsengeschäften.
Tag-Cloud
Aktien-Cloud
Die historische Lagerstätte
Wer sich durch die Masse der kleineren Goldtitel kämpft, findet ein bekanntes Muster: Gute Geologie, aber ein endloser Weg durch Studien, Finanzierungsrunden und Behördenverfahren. Bei einem Unternehmen im Westen Nevadas sieht die Sache anders aus. Sehr viel anders.
Lahontan Gold besitzt mit Santa Fe eine ehemalige Produktionsstätte. Zwischen 1988 und 1994 förderte Corona Gold dort rund 359.000 Unzen Gold und 702.000 Unzen Silber, damals bei einem extrem niedrigen Goldpreis von 340 USD. Dass das Projekt unter solchen Bedingungen profitabel war, spricht für die Qualität der Lagerstätte.
Geld da, Zeitplan klar
Die Kassen sind gefüllt. Eine Privatplatzierung im April brachte 13,6 Mio. CAD. Hinzu kommen laufende Warrants-Ausübungen. Das Unternehmen ist damit bis ins Jahr 2027 hinein finanziert ohne akuten Druck für eine weitere Verwässerungsrunde.
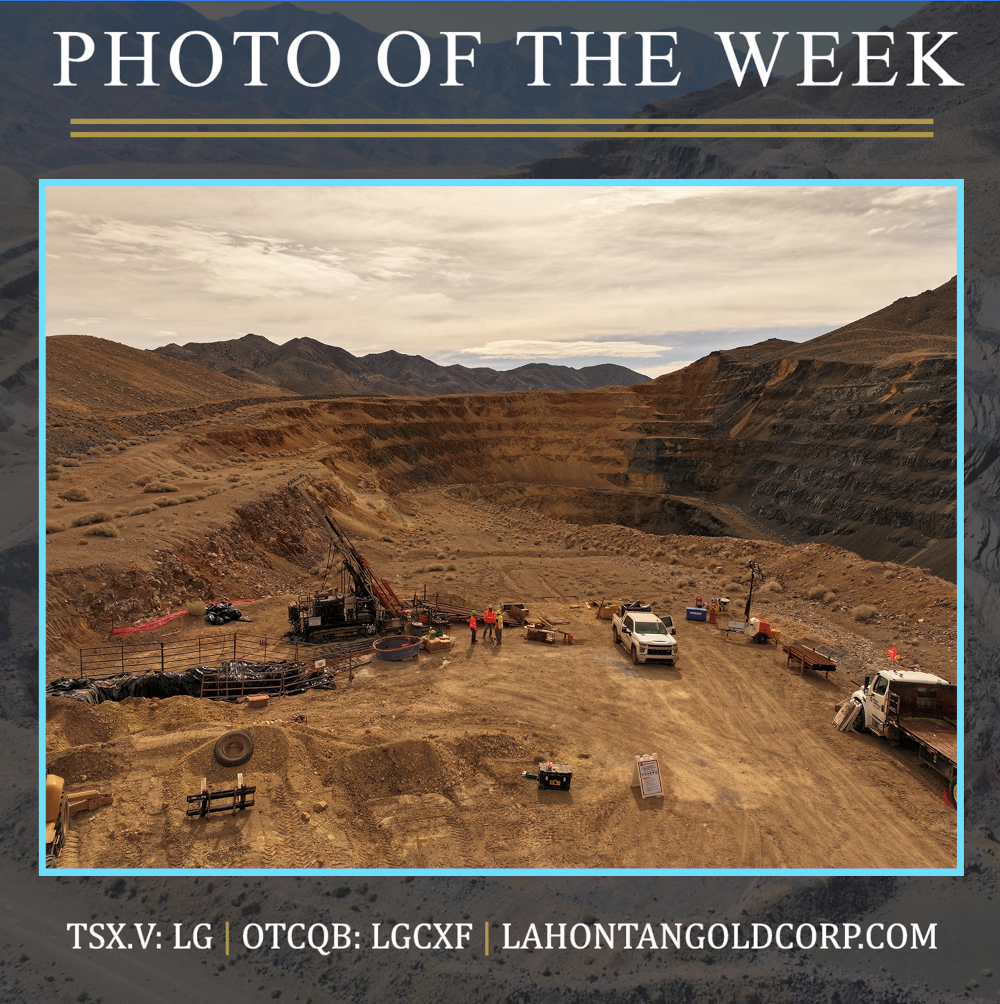
Die technische Arbeit läuft auf mehreren Spuren gleichzeitig. Ein geotechnisches Bohrprogramm mit 2.569 m in 11 Löchern mit Diamantkern und RC-Bohrungen ist abgeschlossen. Es hatte zwei klare Ziele. Erstens die Grundwassersituation zu analysieren. Nur in einem einzigen Bohrloch gab es geringen Wasserzutritt. Überall sonst blieb es trocken. Zur endgültigen Bestätigung wurden Piezometer installiert. Zweitens die Charakterisierung des Abraums. Bohrkern- und Spülproben von den zukünftigen Halden liegen jetzt im Labor. Die Ergebnisse werden in den nächsten Wochen erwartet.
Mineralressource und Wirtschaftlichkeit
Eine aktualisierte Mineralressourcenschätzung steht unmittelbar bevor. Die externen Berater von RESPEC aus Reno haben die geologischen und metallurgischen Domänen weitgehend fertiggestellt. Sobald die neue Ressource vorliegt, konzentriert sich das Team auf die Überarbeitung der vorläufigen wirtschaftlichen Bewertung (PEA). Deren Veröffentlichung ist für September anvisiert.
Die erste Modellrechnung aus dem vorigen Jahr ergab bei einem Goldpreis von 4.000 USD eine Amortisationszeit von 18 Monaten. Die neuen Modellberechnungen liegen etwa zwischen 9-14 Monaten. Das Management weiß, dass je schneller die Rückzahlung erfolgt, desto günstiger sind die Konditionen. Ein Rohstoff- oder Lizenzdeal ist nicht geplant. Das Ziel sind 80 % Fremdkapital und es gibt laut Management bereits Parteien, die an einer Finanzierung interessiert sind.
Exploration auf zwei Tellern
Mit den abgeschlossenen geotechnischen Bohrungen ist der RC-Bohrer jetzt frei für großflächiges Step-out-Drilling. Geplant sind bis zu 7.000 m auf mehreren Zielen: Slab West, South Slab, Guzzler und die EM-Targets. Einige Löcher sind bereits niedergebracht, die Ergebnisse werden in den nächsten Wochen erwartet.
Parallel dazu läuft ein Sonic-Kernbohrgerät über die 4 historischen Haufenlaugentürme. Hier werden 1.700 m in 96 Löchern niedergebracht. Die Dichte der Bohrlöcher ist hoch genug, um daraus eine Mineralressource abzuleiten. Das Material liegt bereits gebrochen auf Halde. Das bedeutet keine zusätzlichen Förder- oder Zerkleinerungskosten. Schätzungen sprechen von rund 200.000 Unzen Restgold und 700.000 bis 800.000 Unzen Silber. Das wäre praktisch ein kostenloses Zwischenprodukt, das nur noch einmal über die Laugungsplatten geschickt werden müsste.
West Santa Fe rückt näher
Das Satellitenprojekt West Santa Fe, nur 13 km entfernt, kommt ebenfalls voran. Auf Basis des Erfolgs der ersten Bohrungen hat das Unternehmen in Absprache mit dem Federal Bureau of Land Management begonnen, grundlegende Umwelt- und Kulturstudien über das gesamte Projektgebiet durchzuführen. Wenn diese abgeschlossen sind, ebnen sie den Weg für erweiterte Explorationsbohrungen und spätere Minenentwicklung. Wer früh mit solchen Baselines anfängt, spart später Monate an Genehmigungszeit.
Die ersten eigenen Bohrungen in West Santa Fe lieferten Ergebnisse, die über den historischen Daten lagen. Unter anderem wurden 3 g/t Gold über 40 m Länge, 6 g/t auf 11 m, dazu Silbergehalte von 648 g/t gefunden. Frische Laugungstests erreichten 81 % Goldausbeute und 60 % bei Silber. Das ist eine deutliche Verbesserung gegenüber den historischen 70 bzw. 50 %.
Die große Konsolidierungsfrage
Nevada ist umkämpft. Größere Konzerne mit Präsenz im Staat haben stets Interesse an explorierten Lagerstätten. Das Management von Lahontan Gold hat klar signalisiert, dass man selbst nicht zum Übernahmeobjekt werden will. Der Aufbau eines Teams für den Minenbetrieb läuft bereits. CEO Kimberly Ann spricht offen über die Ambition, das Projekt langfristig aufzubauen.
Die Aktie
Rund 41 % der Aktionärsbasis entfallen laut Management auf größere bzw. institutionelle Investoren, vor allem aus Europa und den USA. Ein Wechsel an die New Yorker Börse ist für das Produktionsjahr vorgesehen.
Aktuell notiert die Aktie bei 0,405 CAD. Kommt die Mine wie geplant, wird man höchstwahrscheinlich dann ganz andere Kurse sehen.
Die nächsten Monate sind mit einer aktualisierten Ressource, dem PEA im September und der erwarteten Baugenehmigung für Q1 2027 vollgepackt mit Katalysatoren. Dass ein Projekt dieser Größe in Nevada, mit bestehender Infrastruktur und einer Amortisation von unter 2 Jahren, derart niedrig bewertet ist, dürfte sich nicht ewig halten. Wer jetzt einsteigt, kauft ein Stück eines Minenentwicklers, der näher an der Produktion ist, als es die Bewertung vermuten lässt. Die Richtung stimmt, die Geduld dürfte belohnt werden.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.