02.11.2026 | 05:36
Millionenaufträge und frisches Kapital: Zefiro Methane verdient prächtig an Amerikas Altlasten! Bullishes Analysten-Kursziel!
Erstellt und veröffentlicht im Auftrag von Zefiro Methane
Amerikas Öl- und Gasindustrie hinterlässt ein kostspieliges Erbe. Mehrere Millionen alter Bohrungen müssen fachgerecht verschlossen und deren Standorte saniert werden. Deren Methan-Leckagen sind ein großes, von der Allgemeinheit noch zu wenig wahrgenommenes Problem. Methan zählt zu den klimaschädlichsten Treibhausgasen und besitzt innerhalb der ersten 20 Jahre eine rund 80-mal stärkere Erwärmungswirkung als CO₂. Die fachgerechte Stilllegung solcher Altlasten gewinnt deshalb zunehmend an Bedeutung und wird politisch durch milliardenschwere Förderprogramme priorisiert. Zefiro hat sich in den USA als Hidden Champion in diesem Bereich etabliert. Ein staatlicher Auftragsbestand von rund 40 Mio. USD schafft Planungssicherheit, die zuletzt durchgeführte Kapitalerhöhung ist die Basis für forciertes Wachstum und Übernahmen. Analysten trauen der Aktie eine Verdreifachung zu.
Lesezeit: ca. 3 Min. | Autor: Carsten Mainitz
ISIN: Zefiro Methane Corp | CA98926D1069
Inhaltsverzeichnis:
Der Autor

Carsten Mainitz
Der gebürtige Rheinland-Pfälzer ist seit mehr als 25 Jahren leidenschaftlicher Börsianer. Nach seinem BWL-Studium in Mannheim arbeitete er als Journalist, im Equity Sales und viele Jahre im Aktienresearch.
Tag-Cloud
Aktien-Cloud
Zefiro Methane: Hidden Champion mit frischem Kapital
Zefiro bietet ein integriertes Leistungsspektrum zur Identifikation, Messung und Reduzierung von Methanemissionen aus stillgelegten, verwaisten und nicht ordnungsgemäß verschlossenen Öl- und Gasbohrungen. Operativer Kern der Aktivitäten ist die Tochtergesellschaft Plants & Goodwin, ein Unternehmen mit mehr als fünf Jahrzehnten Branchenerfahrung in den USA. Auftraggeber sind staatliche Stellen und private Unternehmen in einer wachsenden Anzahl von US-Bundesstaaten.
Alte Bohrungen können Methan freisetzen, Grundwasser gefährden und die Nutzung von Grundstücken behindern. Methan zählt zu den klimaschädlichsten Treibhausgasen und besitzt innerhalb der ersten 20 Jahre eine rund 80-mal stärkere Erwärmungswirkung als CO₂. Neben den erheblichen Auswirkungen auf das Klima drohen dadurch auch Belastungen für Böden und Grundwasser.
Hier unterstützen öffentliche Programme. Das US-Infrastrukturgesetz stellt insgesamt rund 4,7 Mrd. USD für entsprechende Arbeiten bereit. Zuletzt bezifferte Zefiro den Bestand vergebener staatlicher Projekte auf rund 40 Mio. USD mit Laufzeiten bis Juni 2029. Enthalten sind unter anderem ein Ohio-Auftrag über 19,6 Mio. USD und ein Vertrag aus der Great-Lakes-Region über 11,5 Mio. USD.
Ein zusätzliches Wachstumspotenzial eröffnet sich durch die Nachfrage privater Grundstückseigentümer und Unternehmen, auf deren Gelände sich stillgelegte oder undichte Öl- und Gasbohrungen befinden. Darunter fallen insbesondere Grundstücke, die für neue Bauprojekte, Industrieanlagen oder Rechenzentren genutzt werden sollen. Alte Bohrlöcher können hier zu erheblichen Umwelt- und Haftungsrisiken sowie zu kostspieligen Verzögerungen bei der Grundstücksentwicklung führen.
Der Sanierungsbedarf entsteht somit aus mehreren Gründen, nämlich Klimaschutz, Sicherheit, Umwelthaftung und wirtschaftliche Wiederverwendung von Flächen. Zefiro schätzt, dass in den USA mehr als 2 Mio. verwaiste Bohrlöcher existieren. Daraus lässt sich ein Marktpotenzial von bis zu 500 Mrd. USD ableiten. Bei den staatlichen Ausschreibungen kann die Gesellschaft auf eine hohe Erfolgsquote verweisen. Das "Nadelöhr des Wachstums" sind verfügbare Mannschaften und Equipment. Übernahmen und deren erfolgreiche Integration können das Wachstum deutlich beschleunigen und den Aktionsradius erhöhen. Aktuell ist Zefiro in 15 Bundesstaaten aktiv.
Strategisches Wachstum durch M&A und Partnerschaften
Die im Mai abgeschlossene Übernahme der Ausrüstung von Viking Well Service erweitert die Möglichkeiten. Der Kaufpreis für diese betrug 4,3 Mio. USD. Seit dem Zukauf hat sich die Anzahl der gewonnenen Rahmenverträge auf insgesamt bis zu sieben erhöht. Fünf dieser Vereinbarungen generieren bereits Umsätze. Insgesamt entfielen im August und September rund 1,54 Mio. USD Erlöse auf Arbeiten mit der übernommenen Ausrüstung. Somit ist Zefiro auf gutem Weg das gesteckte Ziel von 10 Mio. USD Umsatz p. a. aus dieser Akquisition zu erreichen.
Strategisch äußerst wichtig ist die Partnerschaft mit der US-amerikanischen Well Done Foundation. Hierdurch erhält Zefiro Zugang zu Sanierungsprojekten und öffentlichen Auftraggebern. Anfangs umfasst die Zusammenarbeit zehn verlassene Bohrlöcher in Oklahoma, weitere 20 sollen voraussichtlich 2027 folgen. Neben neuen Umsatzpotenzialen stärkt die Kooperation Zefiros regionale Präsenz und eröffnet zusätzliche Chancen bei der Generierung und Vermarktung von Emissionszertifikaten.
Zahlen und Bewertung
Per 30. Juni beendete die Gesellschaft das Geschäftsjahr. Der Umsatz legte um 31,1 % auf 42,5 Mio. USD zu. Zeitgleich verbesserte sich die Bruttomarge von 23,0 % auf 29,2 %. Das bereinigte operative Ergebnis (EBITDA) erreichte 3,8 Mio. USD. Der Nettoverlust verringerte sich deutlich auf 3,55 Mio. USD nach 10,76 Mio. USD im Vorjahr.
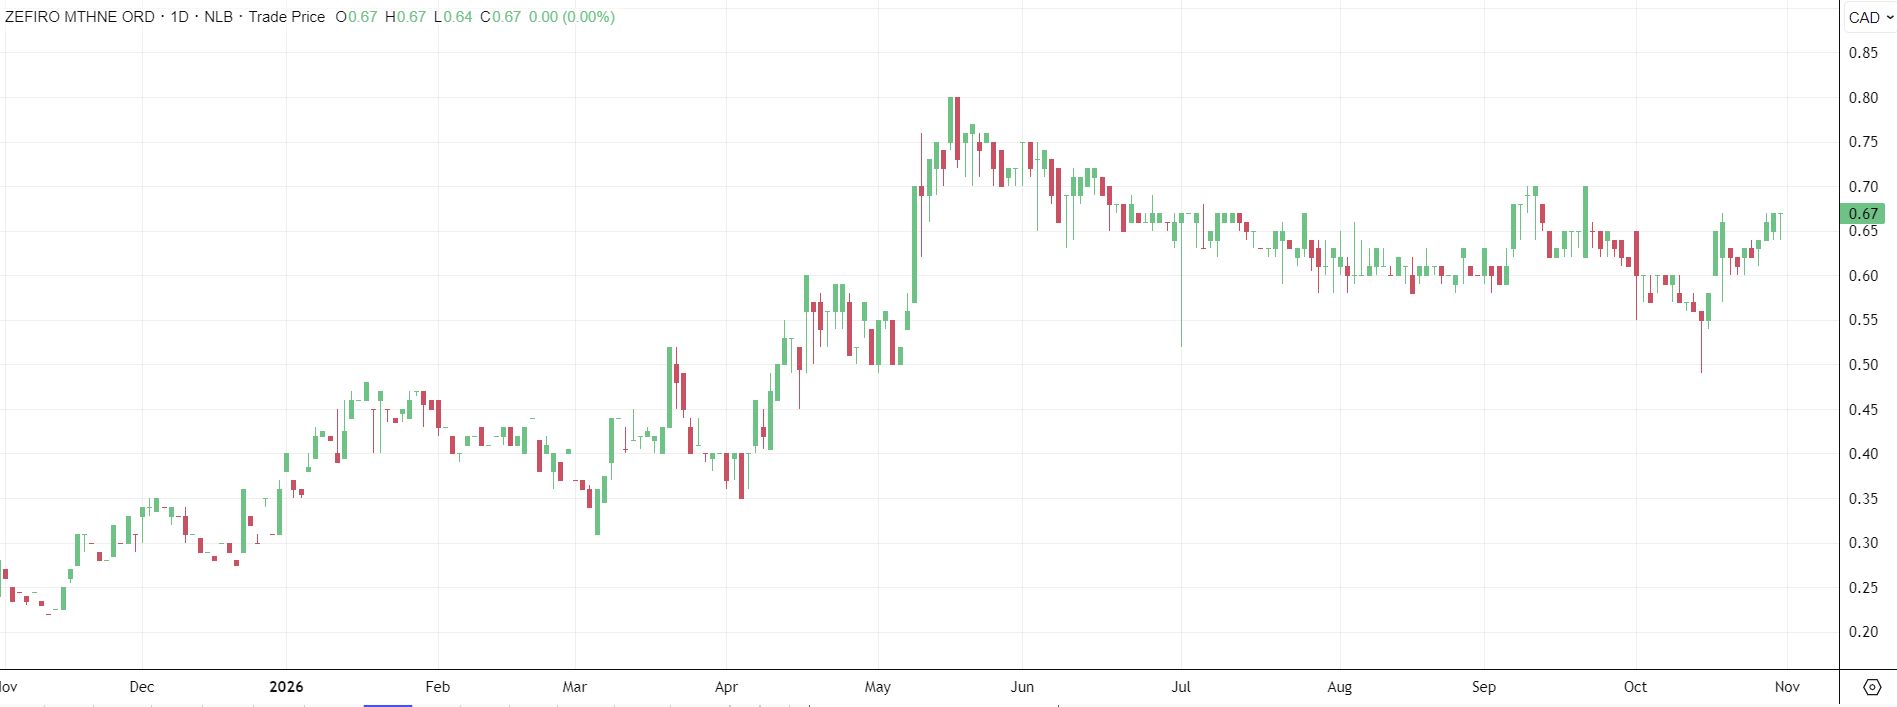
Kürzlich schloss Zefiro eine Kapitalerhöhung über brutto 5 Mio. CAD ab. Ausgegeben wurden rund 7,58 Mio. Aktien zu 0,66 CAD, ergänzt um einen halben Warrant je Aktie. Dieser kann in den kommenden 30 Monaten zu einem Preis von 0,80 CAD ausgeübt werden. Die Mittel sollen Betriebskapital und allgemeine Unternehmenszwecke finanzieren, dienen jedoch auch dem Vollzug weiterer Übernahmen. Auf Basis der neuen Aktienanzahl von 116,09 Mio. und einem aktuellen Kurs von 0,67 CAD (0,48 USD bzw. 0,43 EUR) errechnet sich eine Marktkapitalisierung von 78 Mio. CAD oder umgerechnet 56 Mio. USD.
Potenziale
GBC erwartet für das laufende Geschäftsjahr einen Umsatz von 57,92 Mio. USD und ein EBITDA von 10,02 Mio. USD. Nach Meinung der Experten des Researchhauses sind weitere Zukäufe strategisch plausibel, wenn sie regionale Lücken schließen oder eigene Leistungen ergänzen. Die Analysten formulieren ein Kursziel von 1,42 USD, umgerechnet 1,27 EUR, was ein deutliches Aufwärtspotenzial signalisiert.
Mittelfristig bietet das Geschäft mit Emissionszertifikaten für Zefiro erhebliches zusätzliches Wachstumspotenzial. Durch das fachgerechte Verschließen verlassener Öl- und Gasbohrungen verhindert das Unternehmen klimaschädliche Methanemissionen und kann die nachweislich vermiedenen Emissionen unter entsprechenden Standards in handelbare Klimazertifikate umwandeln.
Fazit
Zefiro deckt die gesamte Wertschöpfungskette der Methanreduktion ab und verbindet operative Umweltdienstleistungen perspektivisch mit den Wachstumschancen des CO₂-Zertifikatemarktes. Die jüngsten Vertragsabschlüsse unterstreichen die erfolgreiche Integration der Viking-Aktivitäten und eröffnen weiteres Potenzial, Marktanteile zu gewinnen. Die zuletzt durchgeführte Kapitalerhöhung bildet dafür ein wichtiges Fundament. Die Analysten von GBC formulieren für den Titel ein Kursziel von 1,42 USD (1,27 EUR), welches fast dreimal so hoch ist wie der aktuelle Börsenkurs.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.