10.06.2026 | 05:00
Neue Studie von Lahontan Gold erwartet: Der Gold-Hotstock steht vor einer Neubewertung
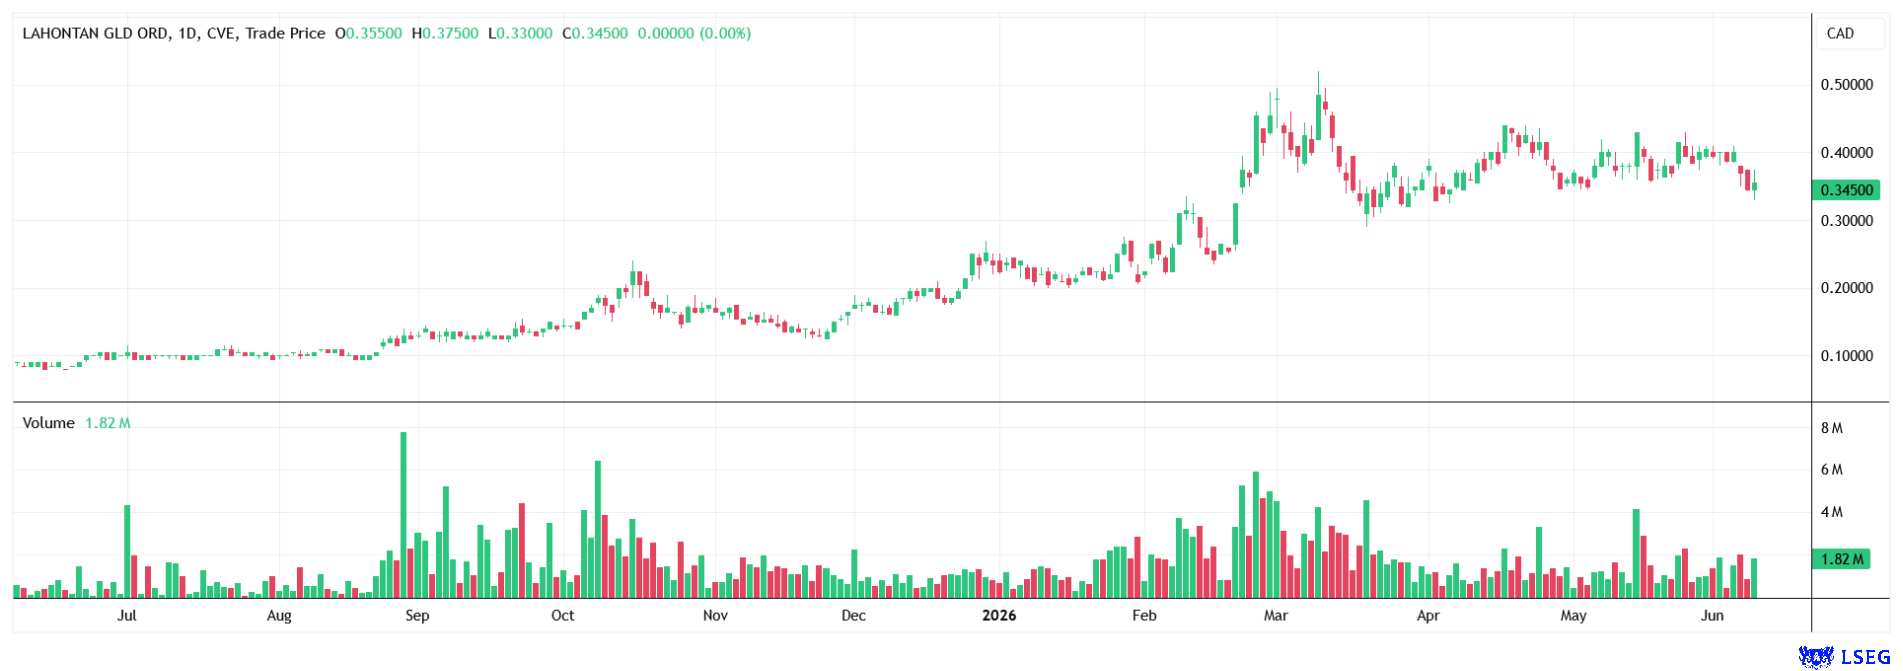
Der Goldpreis hat zuletzt zwar korrigiert, sich in den vergangenen zwei Jahren aber dennoch verdoppelt. Die starke Performance sorgt nicht nur bei den großen Minenunternehmen und Goldproduzenten für Aufschwung, sondern bringt auch kleine Explorer ins Spiel, die kurz vor dem Sprung zum Produzenten stehen. In diese Kategorie fällt Lahontan Gold. Die Kanadier besitzen unter anderem in Nevada eine ehemalige Goldmine, die wiederbelebt werden soll und der Aktie in den kommenden Monaten kräftigen Rückenwind verleihen dürfte.
Lesezeit: ca. 5 Min.
|
Autor:
Lars Winter
ISIN:
LAHONTAN GOLD CORP | CA50732M1014 | TSXV: LG , OTCQB: LGCXF
Inhaltsverzeichnis:
Der Autor

Lars Winter
Der gebürtige Nordhesse blickt auf eine über 25-jährige Laufbahn im Finanzjournalismus und aktiven Portfoliomanagement zurück und gilt als ausgewiesener Experte für deutsche Nebenwerte und Special Situations.
Nach dem Studium der Rechtswissenschaften an der Universität Göttingen mit Schwerpunkt Bank- und Kapitalmarktrecht startete er zur Jahrtausendwende seine Karriere in der Frankfurter Finanzszene. Als Börsen- und Wirtschaftsjournalist schrieb der passionierte Hobbygolfer für führende Börsenbriefe, Finanzzeitungen und Wirtschaftsmagazine wie die Platow Börse, Capital Depesche, BÖRSE ONLINE, Capital und die Financial Times Deutschland.
Tag-Cloud
Aktien-Cloud
Goldmine mit Geschichte
Das Geschäftsmodell von Lahontan Gold unterscheidet sich von vielen klassischen Explorern. Statt auf eine völlig neue Entdeckung zu hoffen, setzen die Kanadier auf die Reaktivierung einer bereits produzierenden Mine. Auf dem Santa-Fe-Projekt im US-Bundesstaat Nevada wurden zwischen 1988 und 1995 rund 359.000 Unzen Gold sowie mehr als 700.000 Unzen Silber gefördert. Die Infrastruktur vor Ort ist vorhanden, Genehmigungen zur Reaktivierung laufen. Schon im kommenden Jahr soll die Produktion wieder starten. Dass große Teile der Lagerstätte in oxidiertem Gestein liegen, spielt den Nordamerikanern in die Karten. Denn oxidiertes Material eignet sich hervorragend für die kostengünstige Haufenlaugung, das sogenannte Heap-Leach-Verfahren, das die Kanadier zur Förderung einsetzen. Mit dem in der industriellen Rohstoffgewinnung vielfach eingesetzten Verfahren können etwa Edelmetalle mittels eines chemischen Lösungsprozesses aus einem Erz gewonnen werden.
Günstige Förderkosten
Lahontan will mit dem Heap-Leach-Verfahren die Kosten der Förderung niedrig halten und den Kapitaleinsatz überschaubarer machen. Während viele Goldentwickler Milliardenbeträge für komplexe Untertageprojekte benötigen, könnte Santa Fe mit überschaubarem Kapitaleinsatz wieder in Produktion gebracht werden, hofft Gründerin und Firmenchefin Kimberly Ann. Bei den aktuellen Goldpreisen liegt der Projektwert bereits heute deutlich über der Börsenbewertung. Und steigt der Goldpreis wieder stärker an, wächst der Hebel überproportional. Hellt sich das Rohstoffumfeld weiter auf und nimmt der Goldpreis wieder Kurs Richtung Rekordhoch, dürfte der Hotstock in den kommenden Wochen wieder kräftig anziehen.
Goldpreis als Gewinn-Turbo
Goldentwickler besitzen einen starken Hebel auf steigende Rohstoffpreise, denn jeder zusätzliche Dollar beim Goldpreis fließt nahezu direkt in die Projektwirtschaftlichkeit. Genau deshalb könnte Lahontan aktuell vor einer besonders spannenden Phase stehen. Das Santa-Fe-Projekt verfügt bereits über eine Ressource von fast 2 Mio. Unzen Goldäquivalent. Bei einem Goldpreis von rund 4.000 USD je Unze taxiert Managerin Ann den Projektwert dort auf rund 472 Mio. USD nach Steuern mit einer Rendite (IRR = Internal Rate of Return) von stattlichen 66,6 %. Das bedeutet, dass sich das investierte Kapital bereits nach weniger als zwei Jahren amortisieren würde. Zum Vergleich: Der aktuelle Börsenwert von Lahontan liegt bei gut 105 Mio. USD. Mittlerweile liegt der Preis des Edelmetalls bei über 4.300 USD und könnte mittelfristig wieder das Rekordhoch bei über 5.000 USD ins Visier nehmen.
Bleibt Gold auf diesem hohen Niveau oder steigt sogar weiter, dürfte die Aktualisierung der Wirtschaftlichkeitsstudie (PEA), die im Verlauf des dritten Quartals angekündigt ist, deutlich attraktiver ausfallen als bislang gedacht und zeigen, dass sich der Bau der Mine wirtschaftlich richtig lohnt. Die geplante Aktualisierung der Ressourcenschätzung befindet sich laut Firmenchefin Ann in der Endphase. Anschließend soll eine überarbeitete PEA veröffentlicht werden, die unter vielen Marktteilnehmern als einer der wichtigsten Kurstreiber des laufenden Jahres gilt. Die neue Studie soll bereits im September vorliegen.
Die bisherige Studie basierte auf deutlich niedrigeren Goldpreisen als heute. Inzwischen hat sich das Umfeld fundamental verändert. Viele Analysten erwarten langfristig weiter steigende Notierungen. Dadurch könnte der innere Wert des Projekts deutlich höher liegen als bislang angenommen. Genau das macht die Aktie von Lahontan ja so spannend.
Ausreichend finanziert
Ein Manko vieler Explorer liegt im hohen Kapitalbedarf. Lahontan hat dieses Thema zuletzt überraschend souverän gelöst. Im Frühjahr wurde eine Finanzierung über rund 13,6 Mio. CAD abgeschlossen. Die Ausübung von Warrants brachte zusätzliches Kapital. Laut Kimberly Ann ist das Unternehmen bis ins Jahr 2027 hinein ausreichend finanziert. Für Anleger ist das eine wichtige Nachricht. Denn damit kann sich die Gesellschaft auf das operative Geschäft rund um Exploration, Genehmigungen und Projektentwicklung konzentrieren, ohne kurzfristig wieder den Kapitalmarkt anzapfen zu müssen. Und operativ geht es ebenfalls gut voran. Auf mehreren Zielgebieten rund um Santa Fe sind aktuell zusätzliche Bohrungen auf einer Länge von 7.000 Metern geplant, die Ergebnisse dazu sollen bereits in den kommenden Wochen vermeldet werden.
Spannend erscheint vor allem das Satellitenprojekt West Santa Fe. Dort stieß Lahontan in der Vergangenheit auf vielversprechende Goldmineralisierungen. Sollte es gelingen, zusätzliche Ressourcen nachzuweisen, könnte die Lebensdauer einer künftigen Mine deutlich steigen. Genau solche Erweiterungen sorgen bei Goldentwicklern häufig für Neubewertungen und bei den dazugehörigen Aktien für kräftige Kursausschläge.
Zusätzliche Fantasie liefern die historischen Halden. Zwischen 1988 und 1994 wurden rund 16 Mio. Tonnen Material verarbeitet. Lahontan untersucht derzeit, ob in den alten Heap-Leach-Halden noch wirtschaftlich gewinnbare Gold- und Silbermengen vorhanden sind. Sollte sich dieser Verdacht bestätigen, könnte daraus eine zusätzliche Ressource entstehen, die bislang kaum in den Modellen und Ressourcenschätzungen berücksichtigt wird.
Übernahmefantasie
Nevada zählt zu den begehrtesten Goldregionen der Welt. Dort tummeln sich praktisch alle großen Produzenten. Newmont, Barrick Mining und zahlreiche Mid-Tier-Gesellschaften sind permanent auf der Suche nach neuen Projekten. Lahontan Gold befindet sich derzeit am Übergang vom Explorer zum Entwickler und wird damit auch zu einem potenziellen Übernahmekandidaten. Denn wiederbelebbare Projekte wie die Santa-Fe-Mine mit vorhandener Infrastruktur und fortgeschrittener Entwicklung sind selten und begehrt. Genau solche Assets haben die großen Minenkonzerne im Visier. Die Platzhirsche der Branche kaufen lieber fortgeschrittene Projekte mit vorhandenen Genehmigungen und Ressourcen als komplett neue Explorationsideen. Genau in diese Richtung entwickelt sich Lahontan derzeit. Das verleiht der Aktie zusätzlich noch Kursfantasie. Bei einer Übernahme wären deutlich höhere Kurse denkbar, vor allem je weiter das operative Geschäft von Lahontan voranschreitet.
Fazit
Lahontan Gold vereint aktuell viele Eigenschaften, die erfolgreiche Goldaktien in frühen Phasen auszeichnen. Das Unternehmen besitzt eine ehemalige Produzentenmine in einer erstklassigen Jurisdiktion, verfügt über fast zwei Millionen Unzen Goldäquivalent, ist bis 2027 finanziert und arbeitet an einer neuen Ressourcenschätzung sowie einer aktualisierten Wirtschaftlichkeitsstudie. Gleichzeitig sorgen laufende Bohrprogramme und die Aussicht auf zusätzliche Ressourcen für viel Fantasie. Die kommenden Monate mit einer aktualisierten Ressourcenschätzung und der neuen PEA dürften entscheidend dafür werden, ob der Markt das Projekt künftig eher wie eine Mine in Entwicklung oder wie einen klassischen Explorer bewertet.
Lahontan Gold gehört zu den spannendsten Goldentwicklern Nevadas und bietet mit dem geplanten Weg zum Goldproduzenten sowie einem Edelmetallpreis auf hohem Niveau Aufwertungspotenzial. Für risikobereite Anleger ist die Aktie eine heiße Börsenstory im Goldminensektor mit hohem Hebel auf weiter steigende Kurse.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.