21.09.2026 | 04:15
Steyr Motors vor der Übernahme? dynaCERT vor dem Durchbruch! Ballard Power im Stop-and-go-Modus
Kriegsgerät, Lkw-Flotten und Wasserstoff-Busse: Die Dekarbonisierung des Schwerlastverkehrs vollzieht sich nicht per Knopfdruck, sondern in Etappen – vom optimierten Verbrennungsmotor über smarte Lösungen zur Senkung von Verbrauch und Schadstoffen bis zur echten Emissionsfreiheit. Steyr Motors, dynaCERT und Ballard Power stehen für diese drei Phasen, wobei die Chancen und Risiken für Anleger sehr unterschiedlich sind. In dieser Geschichte über Panzer, Pilotprojekte und Pechsträhnen lesen Sie, bei welchem der drei Werte Analysten das größte Kurspotenzial sehen.
Lesezeit: ca. 7 Min.
|
Autor:
Jens Castner
ISIN:
STEYR MOTORS AG | AT0000A3FW25 , DYNACERT INC. | CA26780A1084 | TSX: DYA , OTCQB: DYFSF , BALLARD PWR SYS | CA0585861085
Inhaltsverzeichnis:
Der Autor

Jens Castner
Der gebürtige Nürnberger ist seit mehr als 30 Jahren im Finanzjournalismus und am Kapitalmarkt aktiv, zuletzt als Chefredakteur von Börse Online. Seit April 2026 ist er selbstständig tätig, um sich voll und ganz seiner großen Leidenschaft zu widmen: der Identifikation unterbewerteter Aktien, mit besonderem Fokus auf das Nebenwertesegment.
Tag-Cloud
Aktien-Cloud
Steyr Motors: Der unersetzbare Antrieb im Rüstungsgeschäft
Am Anfang der Geschichte steht das mechanische Fundament: der Monoblock-Dieselmotor von Steyr Motors. Bei den Baureihen M14 und M16 sind Zylinderkopf und Zylinderblock aus einem einzigen Guss gefertigt, eine Zylinderkopfdichtung, die unter extremer Belastung durchbrennen könnte, gibt es dadurch gar nicht erst. Das macht die Triebwerke robust, langlebig und kühlungseffizient, bei vergleichsweise geringem Gewicht und hoher Leistungsdichte. Hinzu kommt die Multi-Fuel-Fähigkeit: Im Notfall laufen die Aggregate nicht nur mit normalem Diesel, sondern auch mit Kerosin oder minderwertigen Kraftstoffen – wichtig für den Einsatz in Krisengebieten.
Diese Eigenschaften haben aus Steyr Motors einen gefragten Rüstungszulieferer gemacht. Rund 60 bis 70 % des Umsatzes stammen mittlerweile aus dem Militärbereich. Rheinmetall verbaut die Motoren made in Austria im neuen Kampfpanzer Panther, zudem ist KNDS, der Hersteller des Leopard 2, einer der prominentesten Kunden. Ist ein Steyr-Aggregat erst einmal integriert und vom zuständigen Verteidigungsministerium zertifiziert, lässt es sich über Jahrzehnte kaum gegen ein Konkurrenzprodukt austauschen – ein Burggraben, den Wettbewerber kaum überwinden können. Daneben liefert das österreichische Unternehmen mobile Energiequellen für Militärcamps und die Drohnenabwehr sowie Antriebe für Lokomotiven – größter Abnehmer ist hier Siemens.
Dennoch bekam die Aktie zuletzt einen deutlichen Dämpfer. Nach einer Prognosesenkung im August brach der Kurs von fast 40 auf zuletzt 27,95 EUR ein. Schuld ist nicht etwa ein Nachfrageproblem – die Auftragsbücher sind prall gefüllt –, sondern bürokratische Verzögerungen bei staatlichen Rüstungsfreigaben. Gibt der deutsche Bundessicherheitsrat etwa den Leopard 2 für den Export frei, winken allein daraus bis zu 70 Mio. EUR an zusätzlichen Erlösen. Für das laufende Jahr wird ein Umsatz von 56 bis 61 Mio. EUR angepeilt, ein Plus von 15 bis 25 % gegenüber 2025, bei einer EBIT-Marge von 8 bis 12 %. Zwei größere Aufträge sind nach Worten von Vorstandschef Julian Cassutti bislang nur „halb öffentlich“ bekannt: 474 Boote für die US Navy Seals sowie 1.000 Fahrzeuge für einen spanischen Hersteller. Auf einer Investorenveranstaltung in Heidelberg bestätigte Cassutti kürzlich zudem frühere Übernahmegespräche und ließ durchblicken, dass dieses Thema noch nicht vollständig vom Tisch ist. Wer sich für Investorenkonferenzen abseits des Mainstreams interessiert, erhält dort mitunter Informationen, die der breite Markt noch nicht eingepreist hat.
Analysten lassen sich von der Gewinnwarnung nicht beeindrucken. Über 85 % raten weiterhin zum Kauf, Verkaufsempfehlungen gibt es praktisch keine. Das durchschnittliche Kursziel liegt zwischen 46 EUR und 50 EUR, das höchste, gestellt vom Bankhaus Hauck & Aufhäuser, bei 61 EUR. Gemessen am aktuellen Kurs von knapp 28 EUR entspricht das einem Potenzial von 65 % bis über 100 %. Für 2027 wird im Schnitt ein Gewinn je Aktie von 2,11 EUR erwartet, woraus sich ein günstiges KGV von 13,2 errechnet.
dynaCERT: Die smarte Brücke für Millionen Dieselmotoren
Wie aber verträgt sich der hohe Bestand an Dieselmotoren mit den ambitionierten CO₂-Zielen der Politik? Hier kommt der kanadische Pionier dynaCERT ins Spiel, das Bindeglied zwischen optimierter Gegenwart und emissionsfreier Zukunft. Motoren werden dabei nicht ersetzt, sondern kostengünstig nachgerüstet. Herzstück ist die HydraGEN™-Technologie: eine koffergroße Box, die aus destilliertem Wasser bedarfsgerecht (Neudeutsch: „on demand“), Wasserstoff und Sauerstoff erzeugt. Beide Gase werden in den Ansaugtrakt des Dieselmotors eingespeist. Ein Wasserstofftank oder das Ansteuern einer eigens dafür vorgesehenen Zapfsäule ist dafür nicht nötig. Das Ergebnis: eine vollständigere Verbrennung, weniger unverbrannter Kraftstoff, weniger Schadstoffe.
Daraus ergibt sich eine klassische Win-Win-Situation, gerade für schweres Gerät. Nach Unternehmensangaben lassen sich bis zu 10 % Treibstoff einsparen, Rußpartikel um bis zu 55 % und Stickoxide um bis zu 88 % reduzieren, selbst bei minderwertigen Kraftstoffen, wie sie in Krisengebieten mitunter zum Einsatz kommen. Ergänzt wird die Hardware durch HydraLytica™, eine Telematik-Plattform, die Verbrauch und eingesparte Emissionen dokumentiert – Grundlage für eine mögliche künftige Vermarktung von CO₂-Zertifikaten nach der von der Klimaschutzorganisation Verra zertifizierten Methodik.
Wirtschaftlich vollzieht sich bei dynaCERT aktuell der Übergang von der reinen Nachrüstlösung zum begehrteren Erstausrüster-Geschäft. Im Juni kam nach erfolgreich abgeschlossener Pilotphase der erste Serienauftrag eines vietnamesischen Logistikunternehmens herein. Parallel laufen weitere Installationen bei einem großen Hafenbetreiber, einem Entsorgungsbetrieb nahe Hanoi und einem Öl- und Gasunternehmen; Gespräche in Kambodscha, Indonesien und Japan sollen die Asien-Expansion fortsetzen. Seit einem halben Jahr führt Kevin Unrath als CEO die Geschäfte. „Unser Fokus liegt darauf, bestehende Beziehungen auszubauen, neue kommerzielle Chancen zu schaffen und diese Dynamik mit ins Jahr 2027 zu nehmen“, umriss er im August die Strategie. Finanziell abgesichert ist die Kommerzialisierungsphase durch eine im Juni platzierte Wandelanleihe über 5 Mio. CAD mit zweijähriger Laufzeit und 6 % Verzinsung.
Um die Technologie bekannt zu machen, ist dynaCERT auf allen wichtigen Messen präsent, auch auf der IAA Transportation in Hannover. Im Unterschied zu früher zählt inzwischen weniger die Zahl der geführten Gespräche als vielmehr die Umwandlungsquote in echte Aufträge. Aktuell notiert die Aktie bei 0,10 CAD (an deutschen Handelsplätzen 0,06 EUR). Die Analysten von GBC Research aus Augsburg sehen ein Kursziel von 0,75 CAD bzw. 0,48 EUR – fast das Achtfache des heutigen Niveaus! Aus Anlegersicht könnte deshalb der 7. Oktober einen Eintrag im Kalender wert sein: An diesem Tag tritt Vorstandschef Kevin Unrath beim 20. International Investment Forum (IIF) auf, einer virtuellen Investorenveranstaltung, die auch Privatanlegern offensteht. Ähnlich wie zuvor bei Steyr Motors auf der exklusiven Veranstaltung in Heidelberg, könnten dort Informationen zur Sprache kommen, die der Markt noch nicht wahrgenommen hat.
Ballard Power: Der lange Weg zur echten Wende
Wo die Infrastruktur es zulässt, geht die Entwicklung noch einen Schritt weiter: Der Verbrennungsmotor soll früher oder später komplett emissionsfreien Lösungen weichen. Genau hier positioniert sich Ballard Power Systems, ein Spezialist für PEM-Brennstoffzellen im Schwerlastverkehr, eine Bauart mit protonenleitender Membran. Bewusst verzichtet wird auf den Pkw-Markt; stattdessen liefert das kanadische Unternehmen Antriebe für Busse, Lastwagen, Züge, Fähren und Gabelstapler.
Inzwischen wurde das Geschäftsmodell grundlegend erweitert. Mit der vollständigen Übernahme des britischen Anbieters GeoPura für rund 400 Mio. USD wandelt sich Ballard vom Hardware-Verkäufer zum Energiedienstleister und baut nun auch mobile, schadstofffreie Wasserstoff-Stromgeneratoren. Statt die Geräte nur zu verkaufen, werden sie künftig samt Betriebsstoff vermietet, etwa für Baustellen oder als Notstromversorgung. Das Modell heißt „Energy-as-a-Service“ (zu Deutsch etwa: Energie als Dienstleistung) und soll wiederkehrende Erlöse sowie Profitabilität bis 2027 bringen.
An der Börse kam davon bislang wenig an. Seit ihrem Jahreshoch bei 6,57 USD Anfang Juni 2026 hat die Aktie rund zwei Drittel verloren. Drei Ereignisse drückten den Kurs: der überraschende Rückzug des langjährigen chinesischen Partners Weichai Power aus dem Aufsichtsgremium kurz nach der Hauptversammlung, ein verfehltes Quartalsergebnis mit einem Umsatz von 21 Mio. USD gegenüber erwarteten 25,7 Mio. USD, und die Kürzung US-amerikanischer Wasserstoff-Förderprogramme um rund 2,2 Mrd. USD Ende August. Der Analystenkonsens hat sich entsprechend eingetrübt, nur noch rund 12 % raten zum Kauf, die Mehrheit empfiehlt „Halten“. Das durchschnittliche Kursziel liegt dennoch bei 3,50 bis 3,67 USD und damit deutlich über dem aktuellen Niveau. Allerdings bestehen erhebliche Zweifel am geplanten Erreichen der Gewinnschwelle im nächsten Jahr. Im Schnitt erwarten die Experten sogar für 2029 noch Verluste.
Zudem ist die Ballard-Geschichte alles andere als neu: Seit rund 30 Jahren wird die Aktie als Versprechen auf den großen Durchbruch gehandelt. Zwischen 1996 und 2000 stieg der Kurs an der Nasdaq von 10 auf weit über 100 USD, ehe er bis 2009 auf kaum mehr als 1 USD abstürzte. Seitdem gab es immer wieder steile Rallys, die signifikanteste Ende 2020/Anfang 2021 auf über 40 USD. Inzwischen ist die Aktie wieder auf dem Boden der Tatsachen angekommen – bei 2,14 USD. In Deutschland wird sie derzeit für 1,85 EUR gehandelt. Wer hier investiert, kauft nicht nur eine Zukunftsvision, sondern auch eine Geduldsprobe.
Fazit: Der ewige Traum und die Realität auf den Straßen
Der Blick auf die drei Unternehmen zeigt: Die Wasserstoff- und Cleantech-Wende bedeutet für die Schwerlastbranche nicht das sofortige Ende des Verbrennungsmotors, sondern dessen beschleunigte Evolution. Steyr Motors steht für einen unterbewerteten Substanzwert, der aktuell unter staatlicher Bürokratie leidet, dessen Auftragslage aber intakt ist und dem Analysten enormes Kurspotenzial zutrauen, verstärkt durch eine Übernahmefantasie, die Vorstandschef Cassutti selbst nicht ausgeschlossen hat. Das KGV fürs nächste Jahr ist mit 13,2 für ein rüstungsnahes Unternehmen vergleichsweise günstig, während weder dynaCERT noch Ballard Power ein solches vorweisen können, da beide noch rote Zahlen schreiben. Der eine planmäßig, weil die Monetarisierung des Geschäftsmodells noch am Anfang steht. Der andere wartet seit langer Zeit auf das Erreichen der Gewinnschwelle. Damit bleibt Ballard Power eine langfristige Wette auf die vollständige Emissionsfreiheit, begleitet von extremen Auf- und Abwärtsbewegungen seit drei Jahrzehnten, ohne dass der endgültige Durchbruch bislang gelungen wäre. Demgegenüber ist dynaCERT der spekulative, aber logische Effizienz-Hebel für Millionen bereits existierender Dieselflotten. Hier sehen Analysten deshalb das größte Kurspotenzial von rund 700 %. So unterschiedlich die drei Geschäftsmodelle sind, im Kern verfolgen sie dasselbe Ziel und erinnern daran, dass der Diesel noch lange nicht ausgedient hat.
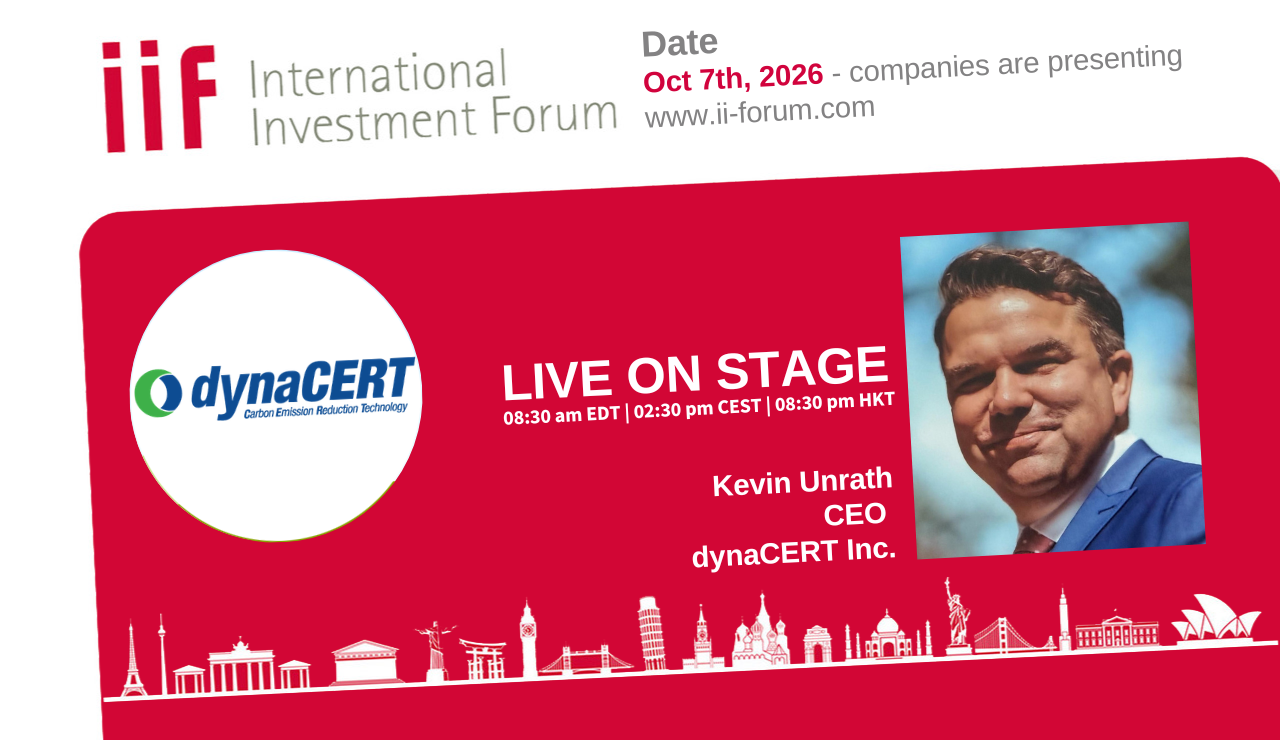
Die Teilnahme an Investorenkonferenzen abseits des Mainstreams kann Informationen zutage fördern, die der breite Markt noch nicht eingepreist hat. Dieses Muster könnte sich am 7. Oktober bei dynaCERTs Auftritt auf dem International Investment Forum wiederholen, wenn CEO Kevin Unrath um 14.30 Uhr deutscher Zeit das Wort ergreift. Hier geht’s zur Anmeldung:
https://us06web.zoom.us/webinar/register/WN_KxUBth5WSYagM_MwU_P4fw#/registration
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.