01.10.2026 | 04:09
Unter der Oberfläche: Warum die Börse den wahren Wert von Nike, Desert Gold und Vonovia übersieht
Bei einem Eisberg ragt nur die Spitze aus dem Wasser, der weitaus größere Teil bleibt unsichtbar. So ähnlich sieht es derzeit bei Nike, Desert Gold Ventures und Vonovia aus: Die Substanz liegt unter der Oberfläche. Analysten beziffern den fairen Wert auf das Doppelte bis Siebenfache der aktuellen Kurse. Doch wie lange dauert es, bis die Börse die verborgenen Werte entdeckt? Für Nike, den künftigen Ausrüster der DFB-Elf, schlägt heute die Stunde der Wahrheit, noch während in München die Nations-League-Partie Deutschland-Serbien läuft. Bei Desert Gold dürfte der bevorstehende Produktionsbeginn den Anstoß liefern, während Vonovia sich nach dem Wahlausgang in Berlin auf ein Geduldsspiel einstellen muss.
Lesezeit: ca. 8 Min.
|
Autor:
Jens Castner
ISIN:
NIKE INC. B | US6541061031 , DESERT GOLD VENTURES | CA25039N4084 | TSXV: DAU , OTCQB: DAUGF , VONOVIA SE NA O.N. | DE000A1ML7J1
Inhaltsverzeichnis:
Der Autor

Jens Castner
Der gebürtige Nürnberger ist seit mehr als 30 Jahren im Finanzjournalismus und am Kapitalmarkt aktiv, zuletzt als Chefredakteur von Börse Online. Seit April 2026 ist er selbstständig tätig, um sich voll und ganz seiner großen Leidenschaft zu widmen: der Identifikation unterbewerteter Aktien, mit besonderem Fokus auf das Nebenwertesegment.
Tag-Cloud
Aktien-Cloud
Nike: Der einstige Börsenstar auf Formsuche
Heute Abend um 20:45 Uhr empfängt die deutsche Fußballnationalmannschaft in München Serbien. Es ist das dritte Spiel unter Bundestrainer Jürgen Klopp – und eines der letzten im Trikot mit den drei Streifen. Nach 77 Jahren endet die Partnerschaft des DFB mit Adidas. Ab dem 1. Januar 2027 rüstet Nike das Nationalteam aus, Berichten zufolge für mehr als 100 Mio. EUR pro Jahr. Koinzidenz der Ereignisse: Während in der Allianz-Arena die Schlussviertelstunde anbricht, meldet der neue Ausrüster in den USA die Zahlen für das abgelaufene Quartal. Nike braucht ein gutes Ergebnis noch dringender als die DFB-Elf. Die Aktie hat seit Jahresbeginn mehr als 40 % verloren und notiert bei rund 36 USD (an deutschen Handelsplätzen aktuell um 31,50 EUR). Das US-Researchhaus Morningstar hält Nike auf diesem Niveau für deutlich unterbewertet. Der faire Wert liegt nach Einschätzung der Analysten bei 94 USD – weit mehr als doppelt so hoch. Sie verweisen auf die Stärke der Marke, die nach ihrer Ansicht trotz katastrophaler Managementfehler nicht dauerhaft gelitten hat. Mit Innovationen und weniger Rabatten sollen Umsatz und Margen in drei Jahren wieder deutlich höher liegen. Auch die klassischen Kennzahlen wirken ungewohnt günstig. Das Kurs-Gewinn-Verhältnis (KGV) liegt bei etwa 20, im Fünfjahresschnitt waren es über 30. Die fürs gesamte Geschäftsjahr erwartete Dividende von 1,63 USD je Aktie bringt eine Rendite von gut 4,5 %.
Die Probleme sind hausgemacht. Der frühere Konzernchef John Donahoe kam aus der Tech-Branche und wollte Nike entsprechend führen. Er strich die Zusammenarbeit mit zahlreichen Händlern und setzte auf den Verkauf via App und eigene Läden. Gleichzeitig ruhte sich Nike auf Klassikern wie Air Force 1 und Dunk aus, statt neue Laufschuhe zu entwickeln. Die Lücken in den Regalen der Sportgeschäfte füllten Konkurrenten wie On, Hoka oder New Balance. Das Marketing wanderte von großen Kampagnen zu kleinteiliger Online-Werbung. Am Ende stapelte sich unverkaufte Ware, die nur mit hohen Rabatten an den Mann zu bringen war. Noch schwerer wiegt der Einbruch in China. Dort sind heimische Marken wie Anta und Li-Ning bei jungen Käufern angesagt. Im vierten Quartal des Geschäftsjahres 2025/26 sank der Umsatz in der Region währungsbereinigt um 17 %. Seit Herbst 2024 steuert Elliott Hill den Konzern, ein Nike-Eigengewächs, das einst als Praktikant anfing. Er repariert die Beziehungen zum Handel, räumt die Lager auf und investiert in die Entwicklung von Sportprodukten. In China hat er Hunderte Online-Händler aussortiert, um die Preise wieder in den Griff zu bekommen. Das kostet zunächst Umsatz. Hill sieht Nike nach eigenen Worten in den „mittleren Innings“ des Comebacks – aus der Baseball- in die Fußballsprache übersetzt also etwa in der Phase um die Halbzeit.
Die Erwartungen an den anstehenden Quartalsbericht sind entsprechend niedrig. Nike selbst hatte einen Umsatzrückgang im niedrigen bis mittleren einstelligen Prozentbereich angekündigt. Analysten rechnen im Schnitt mit 11,3 Mrd. USD Umsatz, nach 11,7 Mrd. USD im Vorjahreszeitraum. Beim Gewinn je Aktie erwartet der Konsens einen Rückgang von 0,49 auf 0,44 USD. Doch es gibt Hoffnung: Die US-Investmentbank Jefferies bestätigte kurz vor den Zahlen ihre Kaufempfehlung und das Kursziel von 75 USD. Analyst Randal Konik erwartet 11,5 Mrd. USD Umsatz und 0,48 USD Gewinn je Aktie, also mehr als der Markt. Seinen Optimismus stützt er auf Nordamerika und den Großhandel, wo sich das Geschäft stabilisiert. Aufgeräumte Lager sollen die Bruttomarge erstmals seit Langem wieder steigen lassen. Ob das für eine Trendwende reicht, wird sich heute Abend zeigen. Die Zahlen sollen gegen 22:15 Uhr deutscher Zeit veröffentlicht werden, während in München die Schlussphase läuft.
Desert Gold: Vom Schatzsucher zum Produzenten
Ein Abschlag von mehr als 50 % auf den fairen Wert klingt dramatisch. Bei Desert Gold Ventures sieht die Rechnung noch extremer aus. Das kanadische Unternehmen besitzt im Westen Malis das 440 km² große SMSZ-Projekt, gelegen an der Senegal-Mali-Scherzone. In der Nachbarschaft betreiben Barrick, B2Gold und Allied Gold große Minen. Inklusive der geschätzten Ressourcen kommt das Projekt auf rund 1,2 Mio. Unzen. Allein die gemessenen und angezeigten Ressourcen, im Fachjargon „Measured & Indicated“, umfassen 336.800 Unzen Gold. Beim aktuellen Goldpreis von gut 4.000 USD je Unze entspräche das einem Gegenwert von etwa 1,35 Mrd. USD. An der Börse ist Desert Gold dagegen nur mit rund 48 Mio. CAD bewertet, umgerechnet 34 Mio. USD. Das ist gerade mal ein Vierzigstel. Dazu hält Desert Gold eine Option auf 90 % des Tiegba-Projekts an der Elfenbeinküste, das in der aktuellen Bewertung augenscheinlich überhaupt nicht berücksichtigt ist.
Eine solche Rechnung wäre allerdings zu einfach. Gold im Boden ist kein Gold im Tresor. Es muss gefördert und aufbereitet werden, das kostet Zeit und Geld. Die Gehalte liegen im Schnitt unter einem Gramm pro Tonne Gestein (1 g/t). Aussagekräftiger ist deshalb die vorläufige Wirtschaftlichkeitsstudie vom November 2025, kurz PEA („Preliminary Economic Assessment“). Sie ergibt für die Lagerstätten Barani und Gourbassi innerhalb des SMSZ-Projekts bei einem unterstellten Goldpreis von 2.850 USD je Unze einen Kapitalwert nach Steuern von 61 Mio. USD, die interne Verzinsung liegt bei 57 %. Beim tatsächlichen Preis von 4.070 USD steigt der Wert auf 124 Mio. USD. Die Förderkosten schätzt die Studie auf rund 1.140 USD je Unze. Laut dem Augsburger Analystenhaus GBC Research wird die Aktie deshalb weit unter Wert gehandelt. Die Experten haben ein Kursziel von 0,93 CAD beziehungsweise 0,59 EUR je Aktie ermittelt. Das ist mehr als das Siebenfache des aktuellen Niveaus von 0,13 CAD (in Deutschland derzeit 0,08 EUR). Für 2027 rechnet GBC mit rund 33 Mio. USD Umsatz und einem operativen Ergebnis vor Abschreibungen (EBITDA) von mehr als 20 Mio. USD – und das alles bei einem ebenfalls sehr vorsichtig angesetzten Goldpreis von 2.850 USD.
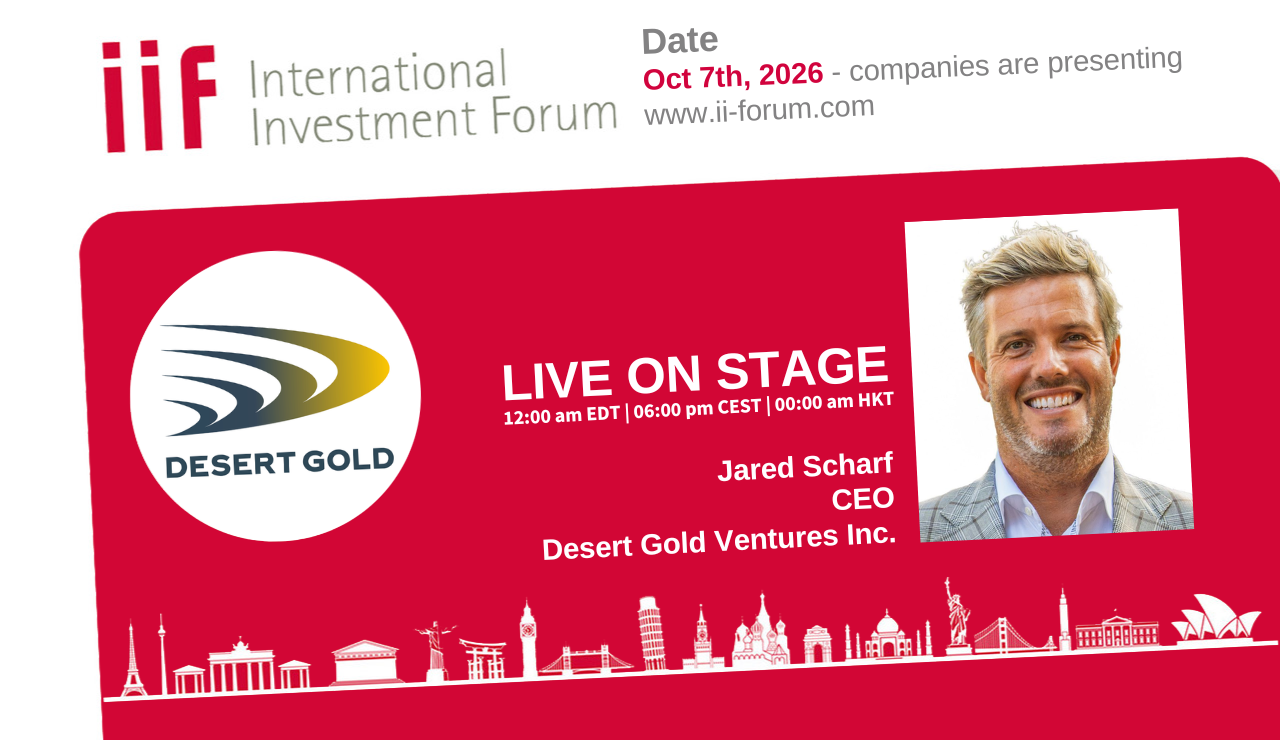
Anstoß für eine Neubewertung könnte der anstehende Produktionsstart sein. Mitte September sind die Schwerkraftanlage und ein Generator am Standort Barani eingetroffen. Die Anlage trennt das schwere Gold mit Wasser vom leichteren Gestein und soll 200 t Erz pro Tag verarbeiten. Bis Ende Oktober ist die Inbetriebnahme geplant, im November der Hochlauf. Das erste Gold soll noch im vierten Quartal zutage gefördert werden. „Die Lieferung der Anlage und des Generators nach Barani ist ein entscheidender Meilenstein“, sagt CEO Jared Scharf. Den genauen Zeitplan wird er am 7. Oktober auf dem International Investment Forum erläutern, einer der wichtigsten virtuellen Investorenkonferenzen für Nebenwerte, zu der auch Privatanleger zugelassen sind. Hier geht's zur Anmeldung:
https://us06web.zoom.us/webinar/register/WN_KxUBth5WSYagM_MwU_P4fw#/registration
Gegenüber dem ursprünglichen Plan liegt das Projekt allerdings zwei bis drei Monate zurück. Verzögerungen bei der Seefracht und die Regenzeit haben Desert Gold Ventures etwas gebremst. Islamistische Gruppen hatten in Westafrika zuletzt auch Treibstofftransporte blockiert. Für Barani sind aber keine Verzögerungen mehr zu erwarten. Der Förderbeginn steht wie geplant unmittelbar bevor – und damit auch der Zeitpunkt, an dem das Unternehmen nicht mehr als Explorer, sondern als Produzent bewertet werden muss.
Vonovia: Linke Politik kontra Substanz
Hohe Abschläge auf den Substanzwert gibt es nicht nur in Westafrika. Ausgerechnet Deutschlands größter Vermieter Vonovia ist ein aktuelles Beispiel. Am 20. September gewann Die Linke die Berliner Abgeordnetenhauswahl mit 25,7 %. Spitzenkandidatin Elif Eralp will einen Volksentscheid von 2021 umsetzen und Konzerne mit mehr als 3.000 Wohnungen enteignen – wenn auch gegen Entschädigung. „Wenn die Linke regiert, wird vergesellschaftet“, sagte sie am Wahlabend. Vonovia besitzt zusammen mit der Tochter Deutsche Wohnen rund 130.000 Wohnungen in der Hauptstadt.
Sicher ist die Enteignung keineswegs. Die Linke braucht Koalitionspartner, die Gespräche mit Grünen und SPD beginnen gerade erst. Wie hoch eine Entschädigung ausfallen müsste, ist rechtlich ungeklärt. Bundeskanzler Friedrich Merz (CDU) will Vergesellschaftungen auf Landesebene per Gesetz verbieten. Vonovia-Chef Luka Mucic hat die Linkspartei zu Gesprächen eingeladen. Man verstehe sich „als Teil der Lösung, um den Wohnungsmarkt in Berlin durch Neubau und bezahlbare Mieten zu entspannen“. Ein weiterer Unsicherheitsfaktor sind die Zinsen. Die Finanzierungskosten steigen spürbar. Und die Renditen deutscher Staatsanleihen ziehen weiter an, das drückt auf die Bewertung der Immobilien. Operativ lief das Geschäft zuletzt ordentlich. Im ersten Halbjahr kletterte das bereinigte EBITDA um 2,4 % auf 1,46 Mrd. EUR. Der Leerstand lag bei lediglich 2,3 %. Die Mieten in Berlin liegen nach Unternehmensangaben mit durchschnittlich 8,26 EUR je Quadratmeter weit unter dem derzeitigen Angebotsniveau der Stadt. Das Geschäft mit Handwerker- und Energiedienstleistungen legte um 27,6 % zu. Die Prognose für das Gesamtjahr wurde bestätigt, nur beim Mietwachstum nahm Vonovia das Ziel leicht auf rund 4 % zurück.
Die Börse hat alle Negativfaktoren gnadenlos eingepreist. Vonovia hat seit Jahresbeginn rund ein Drittel verloren und notiert bei gut 17 EUR. Der Nettosubstanzwert nach dem Branchenstandard EPRA lag Ende Juni bei 46,22 EUR je Aktie – mehr als das Zweieinhalbfache. Die Dividende von 1,25 EUR entspricht einer Rendite von gut 7 %. Die Privatbank Berenberg hält eine Enteignung für verfassungswidrig und sieht das Kursziel bei 34,50 EUR. Das wäre ziemlich genau eine Verdopplung. Allerdings brauchen Anleger Geduld. Bis feststeht, welche Koalition Berlin regiert und die Zinsen wieder nachgeben, dürfte noch einiges Wasser die Spree hinunterfließen.
Fazit: Die Neubewertung braucht einen Anstoß
Drei Aktien, drei hohe Abschläge auf den inneren Wert – und drei ganz unterschiedliche Gründe dafür. Bei Nike zweifelt der Markt am Comeback einer Weltmarke, die das eigene Management ins Abseits manövriert hat. Bei Desert Gold hat der Markt den verborgenen Schatz schlicht noch nicht entdeckt. Bei Vonovia drücken die Enteignungsdebatte und steigende Zinsen auf den Kurs, obwohl das operative Geschäft solide läuft. Gemeinsam ist allen drei Fällen, dass ein niedriger Kurs genau dann zur Chance wird, wenn ein konkretes Ereignis die Neubewertung anstößt. Bei Nike könnten das bereits die Zahlen von heute Abend sein, bei Desert Gold das erste Gold aus Barani. Vonovia braucht zuallererst Klarheit in Berlin. Die Risikoprofile unterscheiden sich deshalb erheblich. Nike und Vonovia entschädigen Anleger mit Dividendenrenditen von 4,5 % beziehungsweise 7 % für die mögliche Wartezeit. Desert Gold hingegen lockt mit der Aussicht auf eine Kursvervielfachung. Etwas Mut brauchen Anleger in allen drei Fällen. Abgerechnet wird bekanntlich nach dem Schlusspfiff.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.