07.10.2026 | 05:22
Zwei Jahre Hormuz-Stress? Aktien wie Shell, Zefiro Methane und TotalEnergies profitieren.
Erstellt und veröffentlicht im Auftrag von Zefiro Methane!
Die Energiewelt hat vor wenigen Tagen nach London zum Energy Intelligence Forum geblickt. Und von der Themse kamen keine guten Nachrichten für Industrie wie Haushalte. Amin Nasser, CEO von Saudi Aramco, betonte, dass es selbst nach einer vollständigen Wiederöffnung der Straße von Hormuz bis zu zwei Jahre dauern könne, um die globalen Öl- und Dieselreserven wieder auf ein normales Niveau zu heben. Dass sich die weltweiten Erdöl- und Raffinerieprodukt-Lagerbestände - insbesondere bei Diesel – auf einem gefährlich niedrigen Level befinden, sieht jedermann an der Zapfsäule. Zwei Jahre heißt aber auch, dass im Öl- und Raffineriegeschäft gutes Geld verdient werden kann. Zumal derzeit auch die Ukraine den Raffinerien Russlands empfindliche Schäden zufügt. Dementsprechend sollten sich Anleger für die kommenden Jahre positionieren. Wir blicken heute deshalb auf die Chancen im Ölmarkt: Vom Aufräumer Zefiro Methane über den Raffinerie-König Shell bis zu Frankreichs Champion TotalEnergies.
Lesezeit: ca. 4 Min.
|
Autor:
Tarik Dede
ISIN:
ZEFIRO METHANE CORP | CA98926D1069 | Cboe: ZEFI , Shell PLC | GB00BP6MXD84 , TOTALENERGIES SE | FR0000120271
Inhaltsverzeichnis:
Der Autor

Tarik Dede
Schon als Primaner in Norddeutschland entwickelte sich seine Begeisterung für den Neuen Markt. Small- und Midcaps standen dabei von Beginn an im Mittelpunkt. Der gelernte Bankkaufmann vertiefte sein Wirtschaftswissen später im Volkswirtschaftsstudium und in verschiedenen Stationen der Frankfurter Finanzbranche. Heute ist er seit über 25 Jahren privat wie beruflich an der Börse aktiv.
Tag-Cloud
Aktien-Cloud
Shell: In Europa ein König!
Wer schon einmal im Hafen von Rotterdam war, wird sie gesehen haben: die Raffinerie Shell Pernis. Sie ist der größte integrierte Raffinerie- und Chemiekomplex Europas und kommt auf eine Fläche von etwa 550 Hektar, also rund 770 Fußballfeldern. Dort können mehr als 400.000 Barrel Rohöl pro Tag verarbeitet werden. Das entspricht rund 64 Millionen Liter. Derzeit steht vor allem die Produktion von Diesel im medialen Fokus, schließlich sind die Preise für den Treibstoff durch die Decke geschossen.
Shell bringt die Raffinerie derzeit gutes Geld ein, und vor allem gute Margen. Aber sie führt auch die Probleme Europas im Energiemarkt vor Augen. Pernis ist zwar die unangefochtene Nummer eins auf dem Kontinent, kommt weltweit aber nicht einmal in die Top 20. Globale Megaraffinerien befinden sich vor allem in Asien, dem Nahen Osten und den USA und spielen in einer völlig anderen Liga.
Dennoch ist Shell als Aktie für Anleger einen Blick wert. In diesem Jahr konnte das Unternehmen infolge des Kriegsbeginns am Golf nicht nur von den höheren Rohöl- und Gaspreisen profitieren, sondern auch von deutlich gestiegenen Raffineriemargen. Die Anlagen in Rotterdam werden seit geraumer Zeit ohnehin an der Kapazitätsgrenze betrieben. Deutlich wird das an den Zahlen zum zweiten Quartal. Der Umsatz legte um +45 % auf 94,7 Mrd. USD zu, der bereinigte Gewinn erreichte 9,8 Mrd. USD (+128 %). Dank des hohen Free Cashflow – allein im Q2 waren es 17,5 Mrd. USD – kauft Shell fleißig eigene Aktien zurück. Das Management kündigte ein neues Aktienrückkaufprogramm über 3 Mrd. USD an. Im zweiten Halbjahr könnte Shell zudem von seinen Einsparmaßnahmen profitieren.
Aktuell notiert die Aktie nur knapp unter dem Mehrjahreshoch. Wer hier Interesse hat einzusteigen, sollte eine Korrektur wie im September abwarten und in Tranchen einkaufen.
Zefiro Methane: Einer muss die Überbleibsel aufräumen!
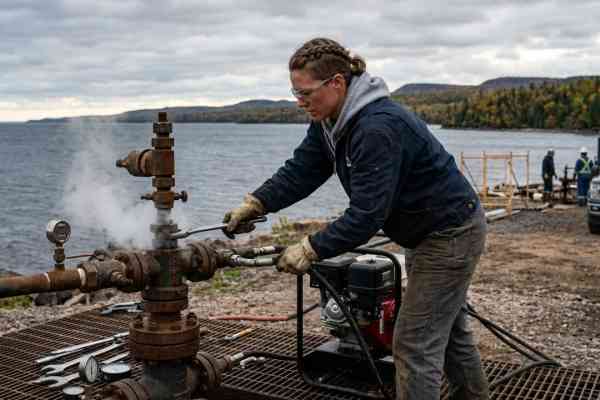
Wer derzeit nicht in Kriegsgewinnler investieren mag oder von einer Beruhigung am Ölmarkt ausgeht, sollte einen Investment-Blick auf Zefiro Methane werfen. Das Unternehmen hat sich auf die Beseitigung von Umweltsünden spezialisiert. Mit eigener Technologie, eigenen Teams und Equipment werden verlassene Öl- und Gaslöcher fachmännisch geschlossen. Der Fokus liegt dabei auf dem nordamerikanischen Markt, insbesondere den USA. Allein dort soll es mindestens zwei Mio. Löcher geben, aus denen das klimaschädliche Methan ausströmt. Zefiro-CEO Catherine Flax geht sogar von bis zu 3 Mio. Löchern aus. Konkurrenten gibt es nur wenige in diesem Geschäft, wie Flax jüngst vor Investoren in München betonte.
Wer sich ein Bild von den Arbeiten von Zefiro Methane machen will, sollte sich den Film „The Hazard Below“ anschauen. Hier geht’s zum Film:
https://www.youtube.com/watch?v=3MrjCUk5_QU
Allen Unkenrufen zum Trotz gibt es auch in den Vereinigten Staaten offensichtliche Umweltschäden zu vermeiden. Die Bundesregierung in Washington sowie einzelne Bundesstaaten haben die Initiative ergriffen und bisher mehr als 4,5 Mrd. USD bereitgestellt, um Firmen mit der fachgerechten Schließung der Öl- und Gaslöcher zu beauftragen. Zefiro selbst meldete beispielsweise einen 11,5 Mio. USD schweren Auftrag für ein Projekt an den Großen Seen im Nordosten der Vereinigten Staaten.
Das Wachstumspotenzial ist in dem Geschäft enorm, da nun auch Erbauer von KI-Rechenzentren diesen Bedarf haben. Bei denen muss es schnell gehen, denn diesen zumeist milliardenschweren Projekten drohen sonst Verzögerungen. Auch in diesem Bereich konnte Zefiro Methane bereits Aufträge einheimsen.
Bei der Aktie von Zefiro Methane ging es in den vergangenen Wochen leicht zurück. Die Korrektur können langfristig orientierte Anleger als Chance bei dem Small Cap sehen (Börsenwert rund 40 Mio. EUR). Das Researchhaus GBC ist für den kanadischen Titel jedenfalls optimistisch gestimmt. Als Kursziel wurden 2,12 CAD ausgegeben. Das entspricht mehr als dem Dreifachen des aktuellen Kurses.
TotalEnergies: Die Raffinerie bringt das Geld!
Auch in der Normandie grüßt eine Öl-Raffinerie die Touristen. In Gonfreville-l'Orcher (nahe Le Havre) befindet sich nämlich die größte, zu 100 % konzerneigene Raffinerie von TotalEnergies. Sie kann bis zu 250.000 Barrel pro Tag verarbeiten und stellt etwa ein Achtel der Raffineriekapazität Frankreichs.
Im Gegensatz zu Shell ist Total in Frankreich auch immer ein Politikum, insbesondere in Zeiten von hohen Spritpreisen. So gab es in den vergangenen Monaten immer wieder Initiativen in der französischen Politik - insbesondere aus dem Finanz- und Budgetministerium - TotalEnergies aufgrund der hohen Gewinne im Raffinerie- und Energiebereich mit einer Übergewinnsteuer zu belegen. Der Konzern drohte daraufhin damit, den freiwilligen Preisdeckel für Kraftstoffe an seinen etwa 3.000 Total-Tankstellen in Frankreich aufzuheben.
Diese politische Konstellation muss man als Anleger in der Grande Nation immer berücksichtigen. TotalEnergies ist Stand heute jedenfalls ein echter Kriegsgewinnler. Der Konzern steigerte seine Einnahmen im zweiten Quartal um 38,2 % auf 61,77 Mrd. USD. Unterm Strich wurde der Nettogewinn sogar auf 5,44 Mrd. USD verdoppelt. Auch TotalEnergies setzt wie Mitbewerber Shell auf Aktienrückkäufe, um die Anteilseigner am Erfolg zu beteiligen. Zuletzt wurde das laufende Programm über mindestens 750 Mio. USD pro Quartal fortgesetzt.
Die Aktie von TotalEnergies hat zuletzt um rund 10 % korrigiert. Wer politische Risiken nicht scheut und von anhaltend hohen Ölpreisen ausgeht, kann hier durchaus Positionen aufbauen.
Fazit: Mit den Aktien von Shell und TotalEnergies setzen Anleger auf die Kriegsgewinnler des Jahres. Die Öl- und Dieselpreise könnten noch lange oben bleiben. Bei Zefiro Methane geht es darum, verlassene Öl- und Gaslöcher zu schließen und so das Klima zu schonen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.