30.12.2024 | 05:00
Almonty Industries: Warum Sie jetzt investieren sollten!
Die globale Nachfrage nach Rohstoffen wie Wolfram wächst rasant, doch ein Unternehmen sticht hervor: Almonty Industries (WKN: A1JSSD | ISIN: CA0203981034 | Ticker-Symbol: ALI). Das Unternehmen plant in 2025 die größte Wolfram-Mine außerhalb von China in Produktion zu bringen und dadurch die Abhängigkeit vom Reich der Mitte zu reduzieren. Haben Sie sich jemals gefragt, wie Sie von den geopolitischen Verschiebungen und den wachsenden Industrien profitieren können, die auf Wolfram angewiesen sind? Jetzt ist der Zeitpunkt gekommen, in Almonty Industries zu investieren – und in unserem Artikel beschreiben wir die Gründe, warum.
Lesezeit: ca. 3 Min. | Autor: Mario Hose
ISIN: ALMONTY INDUSTRIES INC. | CA0203981034
Inhaltsverzeichnis:
Der Autor
Mario Hose
In Hannover geboren und aufgewachsen, verfolgt der Niedersachse die gesellschaftliche und wirtschaftliche Entwicklung rund um den Globus. Als leidenschaftlicher Unternehmer und Kolumnist erklärt und vergleicht er die verschiedensten Geschäftsmodelle sowie Märkte für interessierte Börsianer.
Tag-Cloud
Aktien-Cloud
Der weltweite Wolfram-Markt im Wandel
Wolfram ist ein unverzichtbarer Rohstoff in vielen Schlüsselindustrien, von der Luft- und Raumfahrt bis hin zu Verteidigung und Elektronik. Doch während die Nachfrage in traditionellen Bereichen wie der Automobil- und Luftfahrtindustrie aktuell einen Rückgang erlebt, gibt es einen dramatischen Anstieg in der Verteidigungsindustrie und in Technologien wie der Elektronik und den Halbleitern. Almonty Industries ist bestens positioniert, um von dieser wachsenden Nachfrage zu profitieren, und könnte sich als einer der wichtigsten Akteure auf dem globalen Markt für Wolfram etablieren.
Geopolitische Unsicherheit – Almonty als sichere Alternative
China, Russland und Nordkorea kontrollieren über 90 % der globalen Wolfram-Produktion, was für westliche Länder zu einer großen Abhängigkeit führt. Angesichts der geopolitischen Spannungen und der politischen Unwägbarkeiten in diesen Ländern stellt sich die Frage: Wie sichert der Westen seine Versorgung mit Wolfram? Almonty bietet hier eine klare Antwort – durch eine zuverlässige, transparente und sichere Quelle in Südkorea, die sich in einem demokratischen Partnerland befindet.
Die Schlüsselrolle der Sangdong-Mine
Ein herausragender Werttreiber von Almonty Industries ist die Sangdong-Mine in Südkorea, die einst die größte Wolfram-Mine der Welt war. Mit einem Grading von fast dreimal so hoch wie der Durchschnitt globaler Wolfram-Minen bietet diese Mine ein immenses Potenzial, um den wachsenden Bedarf an Wolfram zu decken. Die Kombination aus hoher Qualität und politischer Stabilität macht diese Mine zu einem Gamechanger auf dem globalen Markt.
Überragende Produktionskapazität – Mehr als drei Mal so viel wie aktuell produziert
Almonty Industries hat das Potenzial, bis zu dreimal mehr Wolfram zu produzieren als es derzeit tut – und das alles in einem stabilen, demokratischen Land mit einer transparenten Gesetzgebung. Das Unternehmen hat ein Netzwerk aufgebaut, das auf langfristige Partnerschaften mit führenden Nationen wie den USA, Japan und der EU setzt. Diese Märkte benötigen dringend eine zuverlässige Wolfram-Quelle und Almonty ist bestens positioniert, um diesen Bedarf zu decken.
Finanzierung durch renommierte Institutionen – Ein Zeichen von Vertrauen
Die KfW IPEX-Bank, eine der weltweit führenden Projektfinanzierungsbanken, hat Almonty Industries 75 % der Projektkosten für die Sangdong-Mine finanziert – ein klares Zeichen für das Vertrauen in die Unternehmensstrategie und das Potenzial der Mine. Keine andere Wolfram-Mine hat eine solche Finanzierung erhalten, was die Glaubwürdigkeit und das Wachstumspotenzial von Almonty weiter stärkt.
Technologische Abhängigkeit und der Bedarf an sicherem Wolfram
Wolfram wird in einer Vielzahl von Branchen eingesetzt – von Windturbinen über Smartphones bis hin zu Satelliten und Flugzeugen. Da der Großteil der Wolfram-Produktion aus politisch instabilen Regionen stammt, wird der Druck auf westliche Industrien steigen, sichere und transparente Quellen zu finden. Almonty, mit seiner sicheren Mine in Südkorea, ist ideal positioniert, um diese Lücke zu füllen. Für Investoren bedeutet dies eine enorme Wachstumschance.
Almontys Wachstumsperspektiven – Der Blick nach vorn
Mit einer der größten und qualitativ hochwertigsten Wolfram-Minen der Welt im Portfolio und einem Team, das nachweislich erfolgreich in der Wolfram-Industrie tätig ist, sieht die Zukunft von Almonty Industries mehr als vielversprechend aus. Das Unternehmen hat das Potenzial in der Wolfram-Produktion eine führende Rolle zu übernehmen. Momentan umfasst der globale Wolfram-Markt rund 100.000 t pro Jahr und mit angestrebten 5.000 t Förderung pro Jahr wird Almonty Industries eine entsprechende Marktmacht gewinnen.
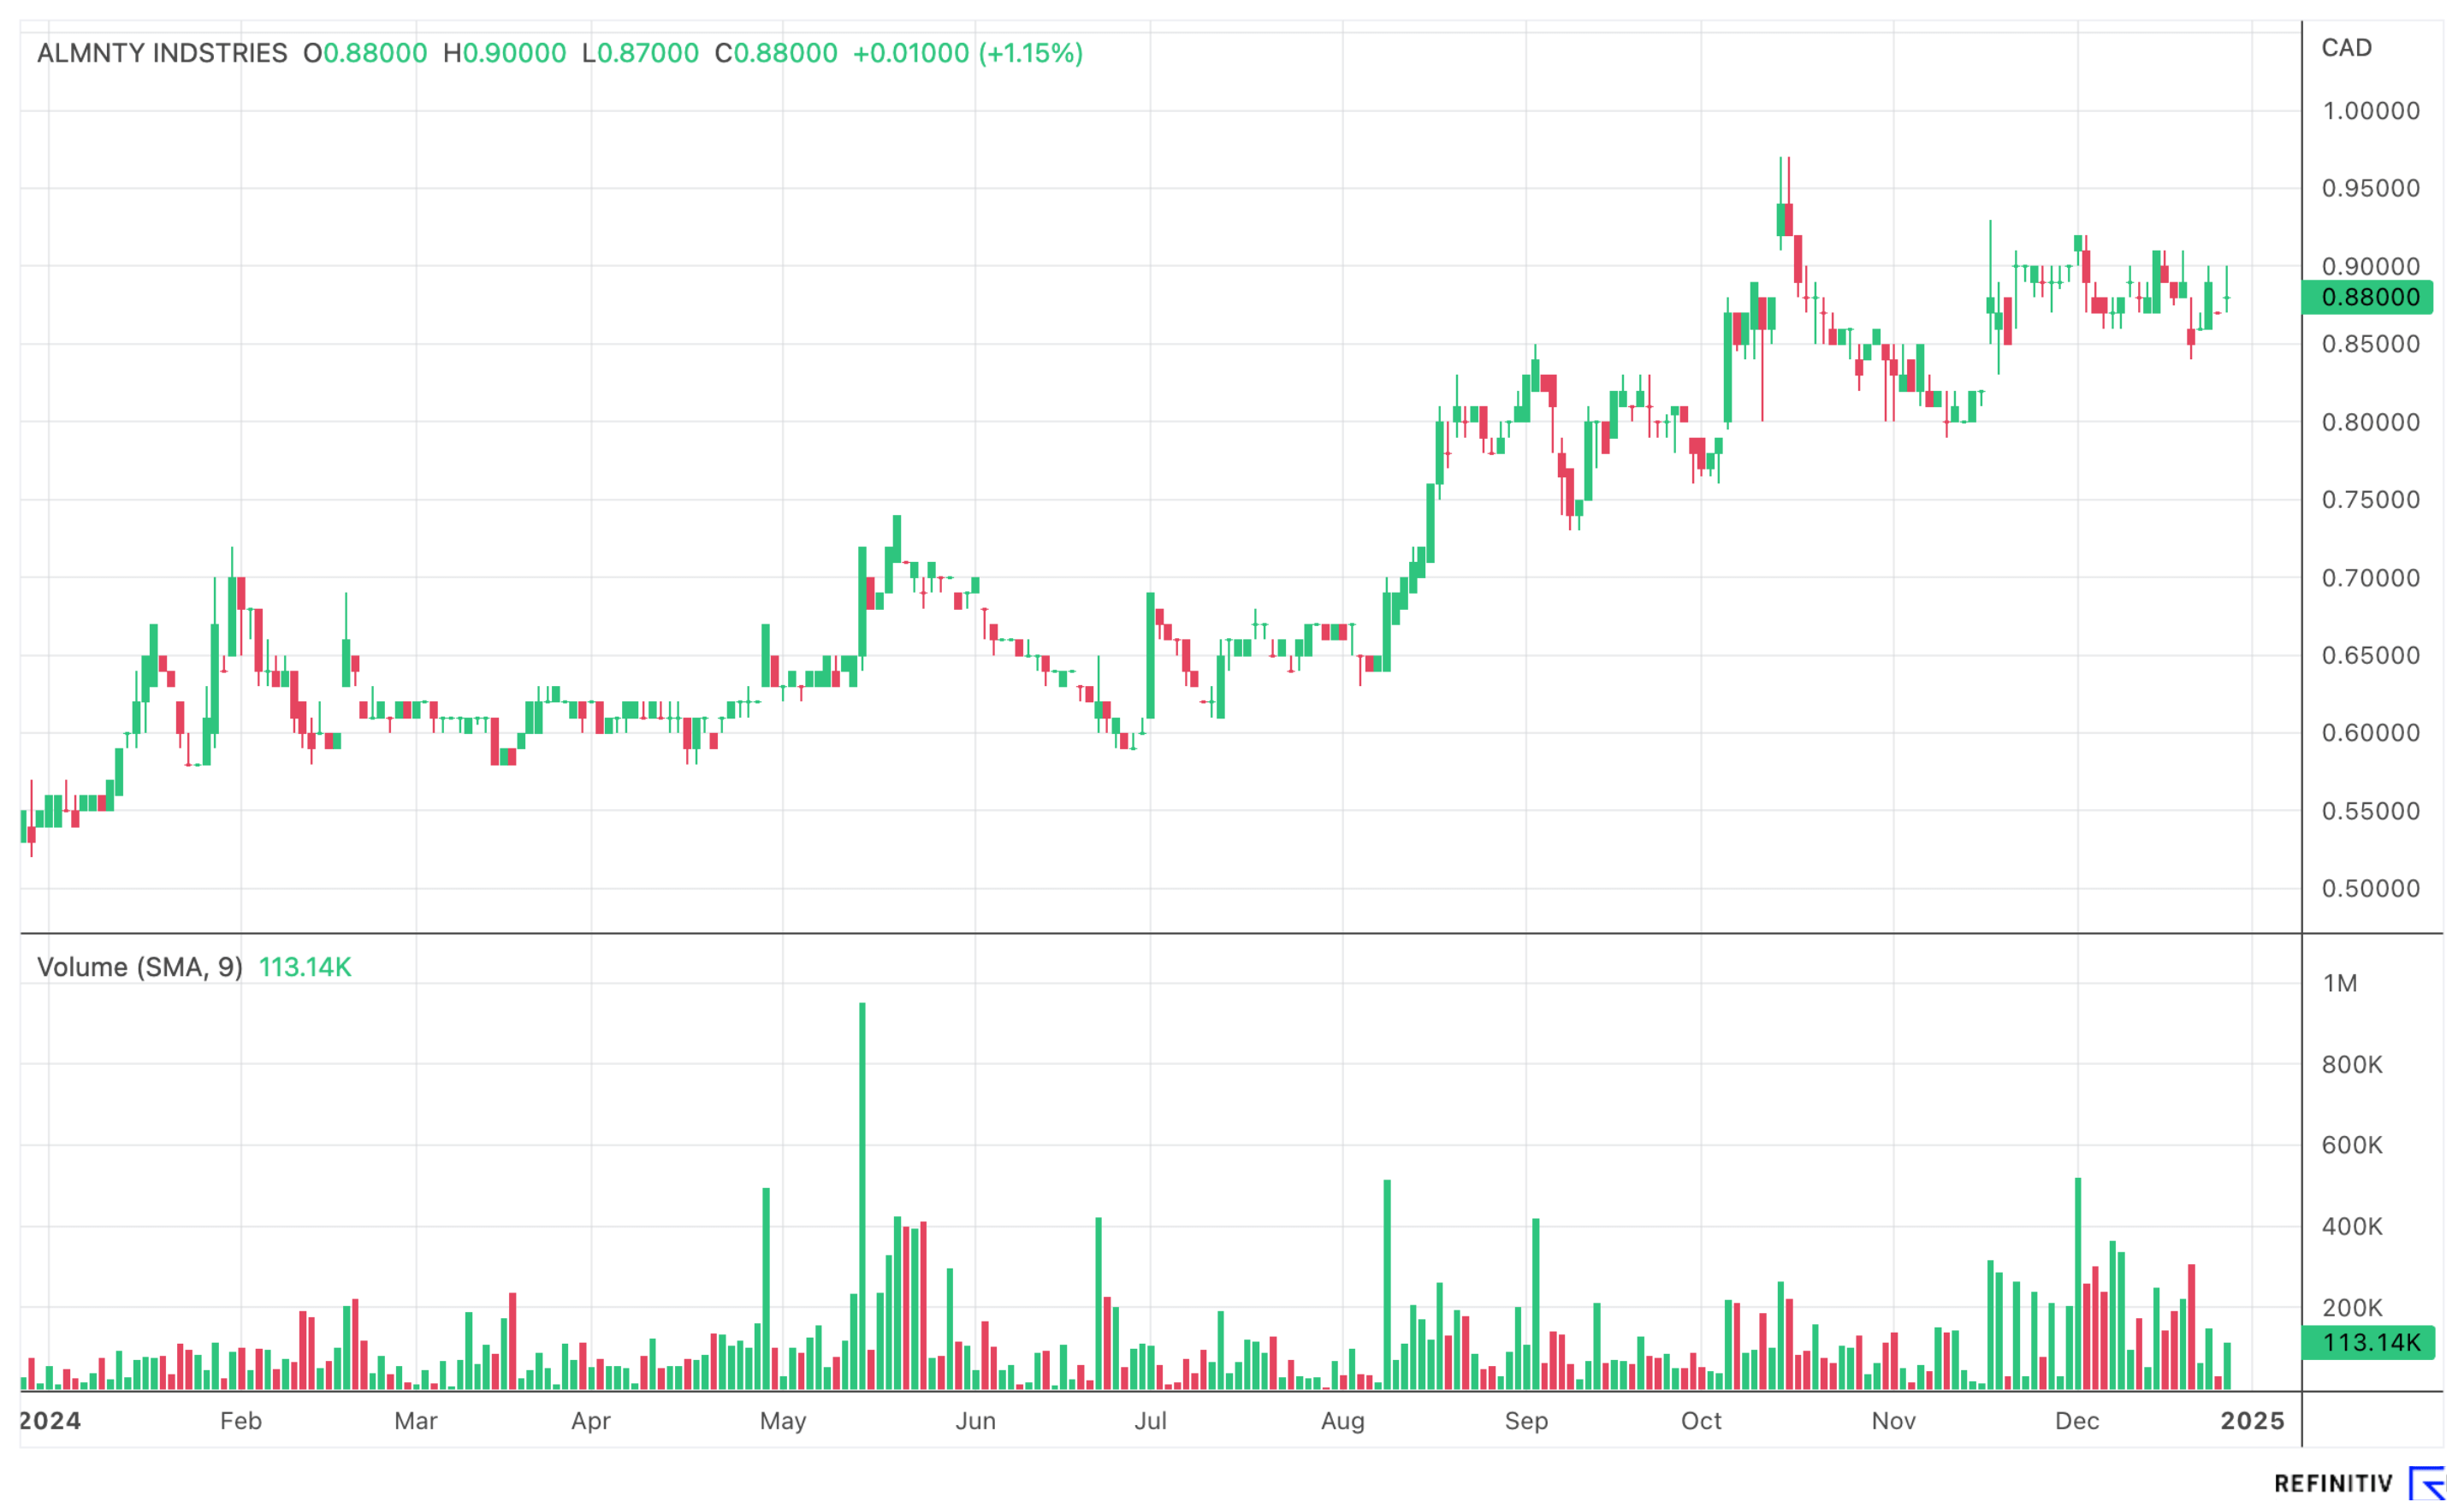
Fazit: Kursziel 3,21 CAD
Almonty Industries (WKN: A1JSSD | ISIN: CA0203981034 | Ticker-Symbol: ALI) hat alles, was es braucht, um in den kommenden Jahren eine zentrale Rolle auf dem globalen Rohstoffmarkt zu spielen. Von der Sangdong-Mine bis hin zu den strategischen Partnerschaften mit den wichtigsten Industriestaaten – das Unternehmen bietet eine unschlagbare Kombination aus Sicherheit und Wachstumspotenzial. Jetzt ist der perfekte Zeitpunkt in Almonty-Aktien zu investieren, bevor der Markt das wahre Potenzial dieses Unternehmens vollständig erkennt. Sphene Capital Analyst Peter Thilo Hasler hat wiederholt seine Kaufempfehlung bestätigt und zuletzt das Kursziel auf 3,21 CAD pro Aktie erhöht.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.