24.06.2024 | 06:06
Cardiol Therapeutics: Einstiegschance nach Ausverkauf
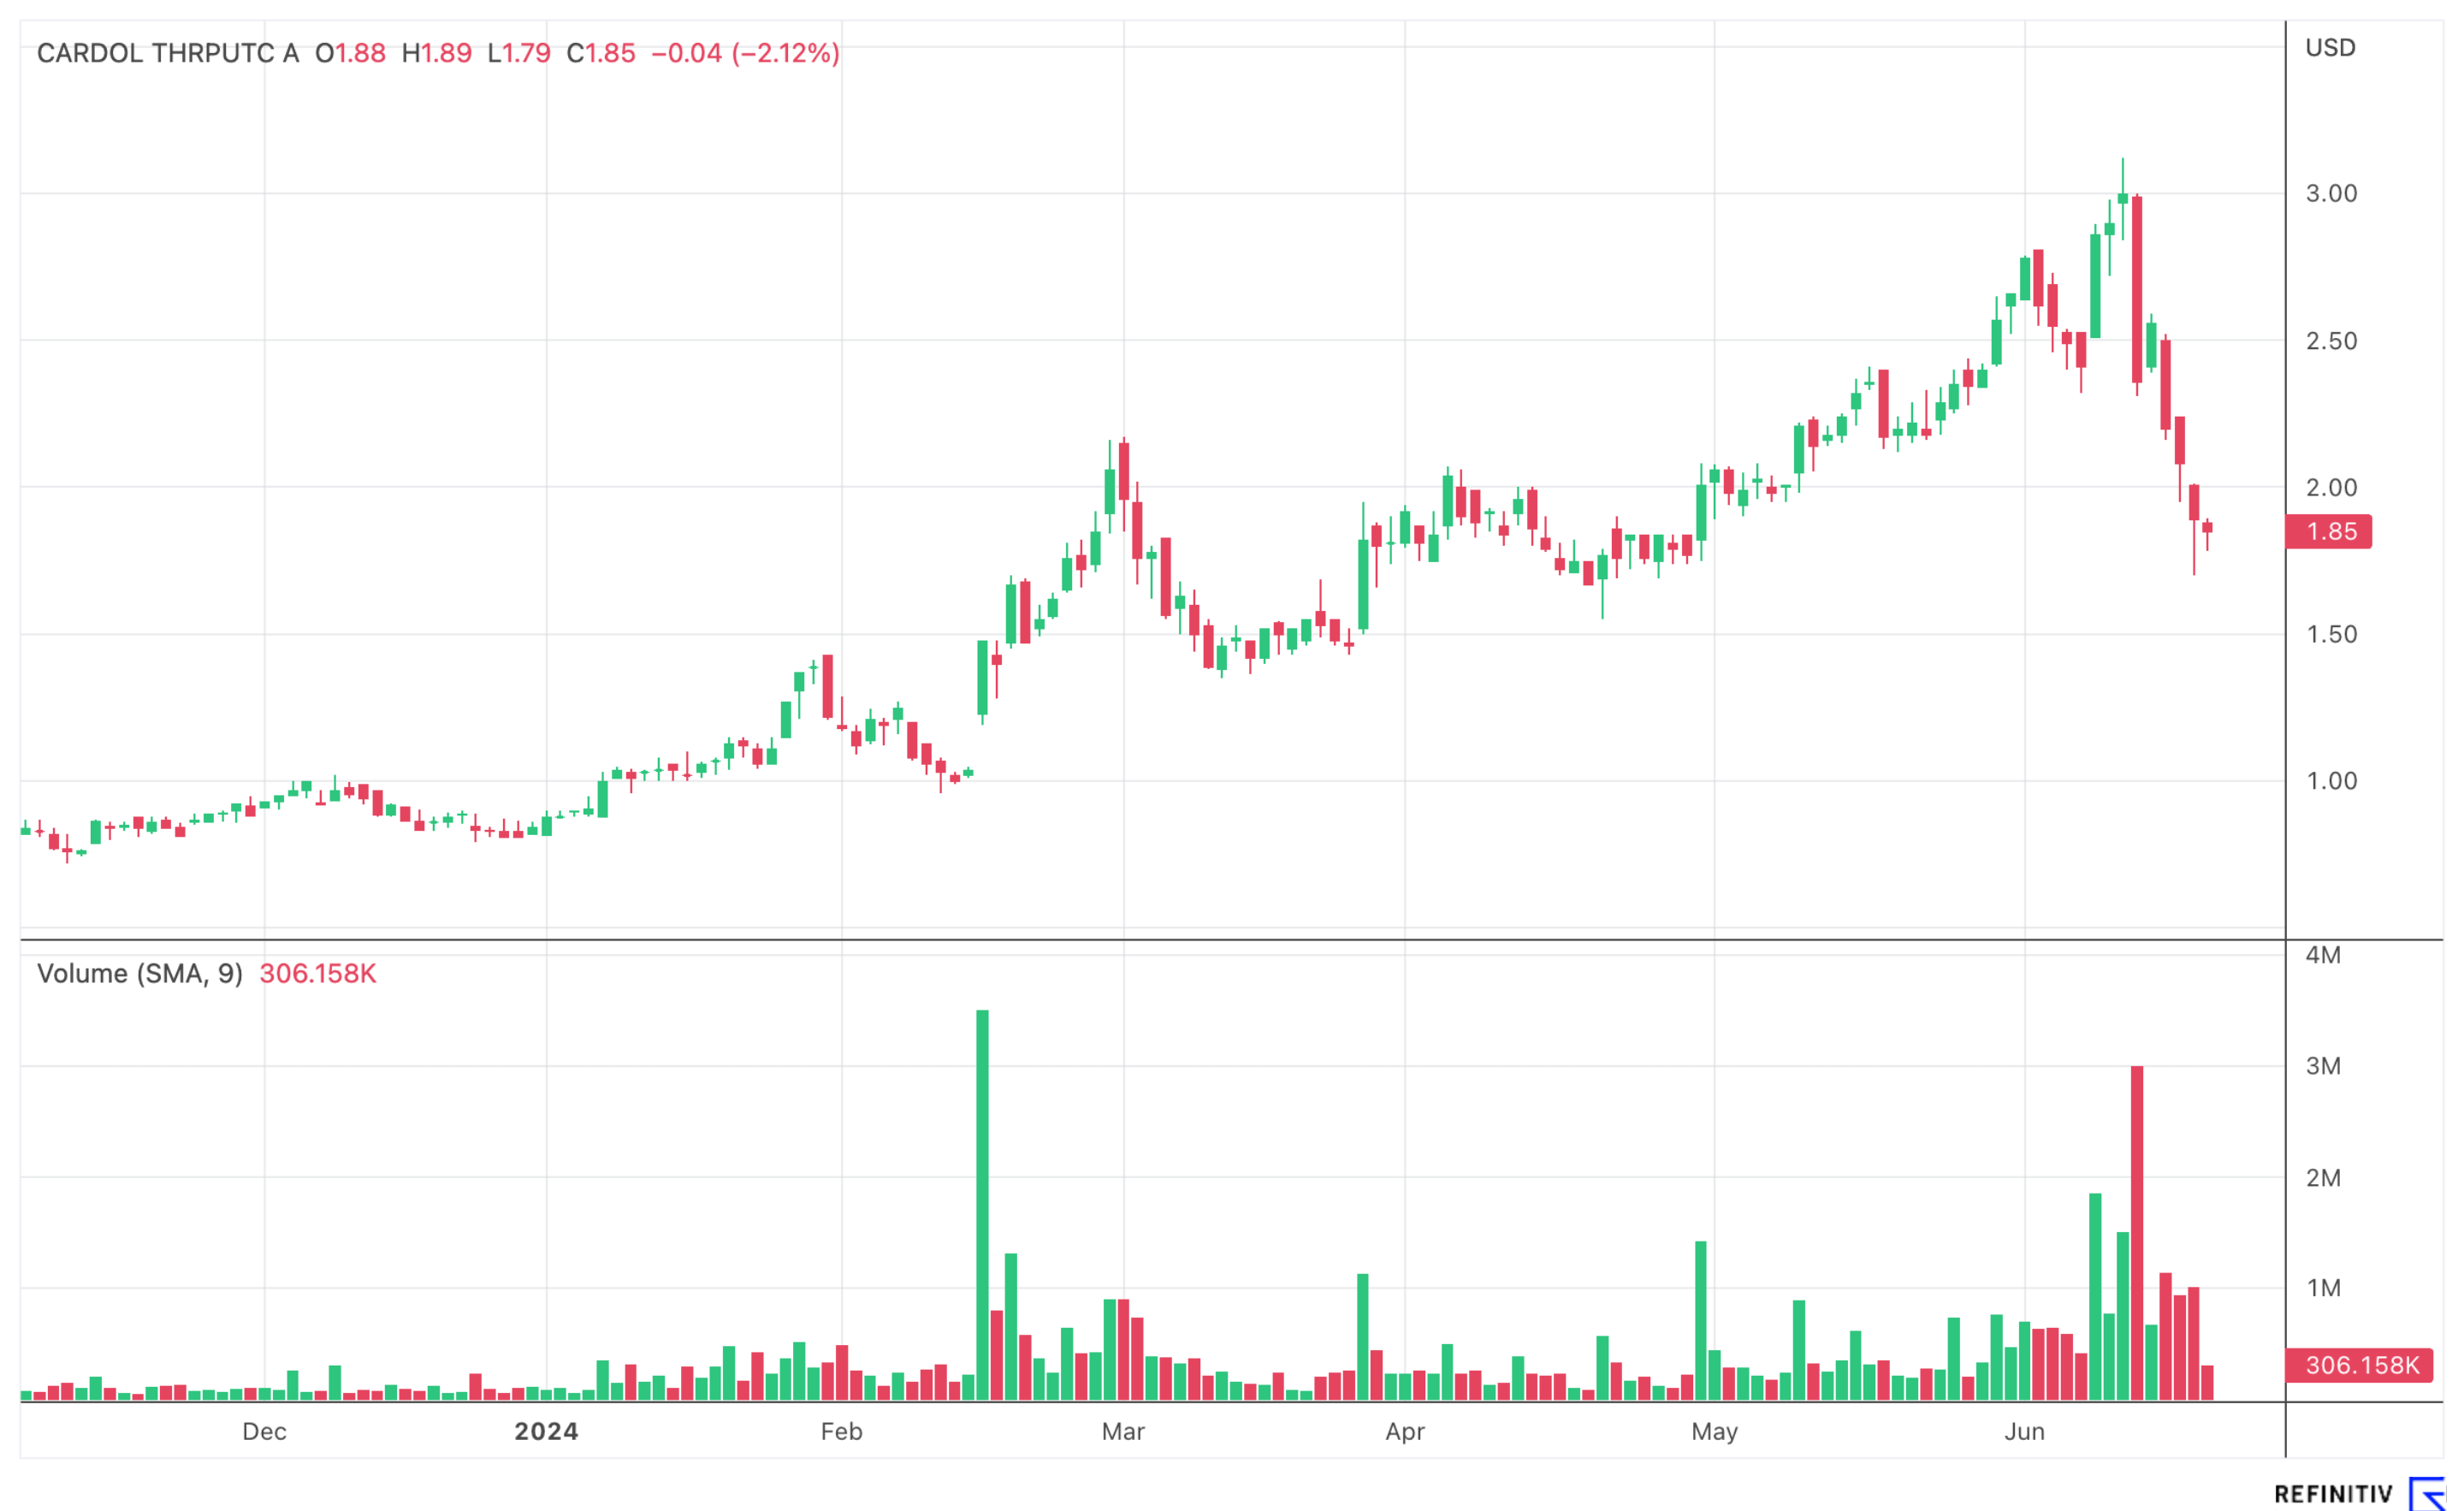
Am 13. Juni 2024 hat das Biotech-Unternehmen Cardiol Therapeutics positive Ergebnisse der Phase-II Pilot Studie MAvERIC zur wiederkehrenden Herzmuskelentzündung veröffentlicht. Getestet wurde CardiolRx und die Ergebnisse waren so überzeugend, dass die ersten Analysten umgehend mit ihren Kommentaren und ‚Kauf‘-Empfehlungen einen steigenden Aktienkurs in Aussicht gestellt haben: First Berlin erhöht das Kursziel von 3,60 USD auf 8,50 USD, Leede Jones Gable von 4,50 USD auf 11,00 USD und H.C. Wainwright bestätigt das Kursziel von 9,00 USD. Der Schlusskurs am Freitag lag bei 1,85 USD. Anstatt, dass der Aktienkurs den Prognosen der Experten folgte verlor der Titel innerhalb von sieben Handelstagen 1,15 USD pro Aktie an Wert, also über 38 %!!! Warum es nun aufwärts gehen kann, dazu mehr im Bericht.
Lesezeit: ca. 1 Min. | Autor: Mario Hose
ISIN: CARDIOL THERAPEUTICS | CA14161Y2006
Der Autor
Mario Hose
In Hannover geboren und aufgewachsen, verfolgt der Niedersachse die gesellschaftliche und wirtschaftliche Entwicklung rund um den Globus. Als leidenschaftlicher Unternehmer und Kolumnist erklärt und vergleicht er die verschiedensten Geschäftsmodelle sowie Märkte für interessierte Börsianer.
Tag-Cloud
Aktien-Cloud
Über 28,5 Mio. CAD auf dem Konto
Biotech-Unternehmen können nach guten Unternehmensmeldungen durchaus volatil reagieren – in beide Richtungen. Dass die Aktien von Cardiol Therapeutics nun nach den positiven Studienergebnissen einen Kursverlust von über 38 % verzeichnen mussten, das war gewiss nicht abzusehen und ist fundamental unbegründet. Per 31. März 2024 hatte Cardiol ein Kontoguthaben von über 28,5 Mio. CAD an liquiden Mitteln. Geld braucht das Unternehmen momentan somit nicht. Aus diesem Grund stehen die Chancen gut, dass die negative Kursreaktion diametral zu den Meinungen der Analysten, eine echte Einstiegsgelegenheit ist.
Hauptversammlung als Momentum-Chance
Am kommenden Mittwoch, den 26. Juni 2024, findet die diesjährige Hauptversammlung von Cardiol statt und es ist davon auszugehen, dass CEO David Elsley bei der Gelegenheit versuchen wird, die teilnehmenden Investoren vom operativen Erfolg des Unternehmens zu überzeugen. Vor diesem Hintergrund ist damit zu rechnen, dass das Momentum wieder in die andere Richtung nach oben gehen wird. Man sollte auch nicht vergessen, dass der Wettbewerber Cardior Pharmaceuticals kürzlich von Novo Nordisk für rund eine Mrd. USD übernommen wurde. Cardiol ist aktuell mit gerademal 127,6 Mio. USD bewertet - und somit ein günstiger Übernahmekandidat.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.