01.05.2026 | 05:00
Entsteht ein westliches Wolfram-Ökosystem? Almonty Industries vs. China Tungsten – profitiert auch Rheinmetall?
Die Versorgung mit Wolfram hat sich zu einem der kritischsten Engpässe für die westliche Sicherheit und Hochtechnologie entwickelt. Das Metall, das mit 3.422 °C den höchsten Schmelzpunkt aller Elemente aufweist, ist in modernen Waffensystemen, Halbleitern und Technologien der Energiewende bis hin zur Fusionsenergie schlichtweg unersetzlich. Während der chinesische Marktführer China Tungsten and Hightech Materials weiterhin beeindruckende Rekordzahlen vorlegt, vollzieht sich hinter den Kulissen eine Zäsur: China wandelt sich vom dominanten Exporteur zum strategischen Importeur von Wolframkonzentraten. Diese Entwicklung zwingt westliche Verbraucher wie Rheinmetall dazu, ihre Lieferketten radikal auf den Prüfstand zu stellen, um nicht von den Exportentscheidungen Pekings abhängig zu sein. In dieses strategische Vakuum stößt Almonty, das mit der Inbetriebnahme der Sangdong-Mine in Südkorea zum neuen Dreh- und Angelpunkt einer westlich orientierten Rohstoffallianz wird. Die aktuelle Marktsituation verdeutlicht, dass die Ära des günstigen und stets verfügbaren Wolframs aus Fernost beendet ist. Das macht den Aufbau autarker Lieferketten in sicheren Jurisdiktionen zur obersten Priorität für westliche Regierungen. Almonty dürfte profitieren. Wir vergleichen den ambitionierten Wolfram-Player mit dem chinesischen Platzhirsch.
Lesezeit: ca. 4 Min.
|
Autor:
Nico Popp
ISIN:
ALMONTY INDUSTRIES INC. | CA0203987072 | TSX: AII , NASDAQ: ALM , ASX: AII , RHEINMETALL AG | DE0007030009 , BOEING CO. DL 5 | US0970231058
Inhaltsverzeichnis:
Der Autor

Nico Popp
In Süddeutschland zuhause, begleitet der leidenschaftliche Börsianer die Kapitalmärkte seit rund zwanzig Jahren. Mit einem Faible für kleinere Unternehmen ausgestattet, ist er ständig auf der Suche nach spannenden Investmentstorys
Tag-Cloud
Aktien-Cloud
China Tungsten: Ein Gigant am Zenit seiner Macht
China Tungsten and Hightech Materials verkörpert das Idealbild eines vertikal integrierten Rohstoffkonzerns. Das Unternehmen deckt die gesamte Wertschöpfungskette ab – vom Abbau in großflächigen Lagerstätten bis hin zur Produktion von hochpräzisen Schneidwerkzeugen und Mikro-Bohrern für die KI-Leiterplattenindustrie. Die jüngsten Finanzdaten des Konzerns sind Zeugnis dieser Dominanz: Im ersten Quartal 2026 explodierte der Nettogewinn um 264,4 % auf 921 Mio. RMB. Trotz dieser beeindruckenden Performance zeigen die Daten von China Tungsten auch die Grenzen des chinesischen Modells auf, da sinkende Erzgrade in den heimischen Minen den Konzern zunehmend dazu zwingen, Rohmaterial weltweit aufzukaufen. Im Januar und Februar verzeichnete China erstmals einen deutlichen Netto-Import von Wolfram-Metall, während die Exporte wichtiger Vorprodukte wie Ammoniumparawolframat (APT) faktisch auf Null fielen. Für westliche Abnehmer ist das ein klares Signal: Die chinesischen Ressourcen sind primär für die eigene High-Tech-Industrie reserviert.
Rheinmetall und die Verteidigung der Lieferkette in Zeiten der Aufrüstung
Für den Düsseldorfer Verteidigungskonzern Rheinmetall hat diese Entwicklung eine existenzielle Dimension. In einer Phase, in der Europa massiv aufrüstet, ist Wolfram der unverzichtbare „Enabler“ für fast alle modernen Wirksysteme, insbesondere für kinetische Energie-Munition. Rheinmetall steigerte seinen Umsatz im Geschäftsjahr 2025 um 29 % auf 9,9 Mrd. EUR, während der Auftragsbestand auf den Rekordwert von 63,8 Mrd. EUR kletterte.
Um dieses enorme Wachstumspotenzial auch zu realisieren, muss Rheinmetall seine Rohstoffrisiken neu bewerten und ist auf neue, politisch stabile Quellen angewiesen. Die strategische Bedeutung von Wolfram zeigt sich auch in der Luftfahrt, der Energieerzeugung und der Hightech-Industrie der USA. Die Entstehung eines leistungsfähigen westlichen Produzenten ist für viele Unternehmen von Weltrang also kein Luxus, sondern eine harte operative Notwendigkeit. Rheinmetall ist nur eines von vielen Unternehmen, die für Wachstum Wolfram benötigen. Weitere Beispiele sind Boeing, SpaceX oder auch Chip-Giganten wie Intel.
Almonty Industries: Ein neuer Champion entsteht
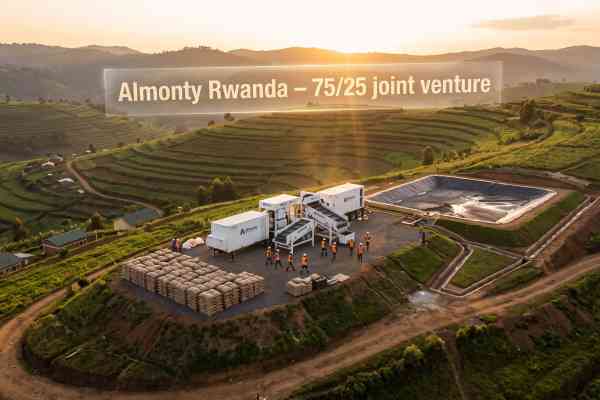
Aus diesem Grund schlägt die Stunde von Almonty Industries. Mit der offiziellen Inbetriebnahme der Sangdong-Mine in Südkorea im März hat das Unternehmen, das bereits seit Jahren in Portugal Wolfram fördert und als Meister der Effizienz in Abbau und Verarbeitung des kritischen Metalls gilt, eine neue Phase eingeleitet. Sangdong gilt als eines der weltweit größten und hochgradigsten Wolframvorkommen und soll schätzungsweise 40 % des weltweiten Angebots außerhalb des chinesischen Einflussbereichs liefern. Almonty verfolgt dabei einen integrierten Ansatz, der als „Korean Trinity“ bezeichnet wird: Neben der Konzentrat-Produktion baut das Unternehmen eine eigene Oxid-Anlage auf, um direkt Ammoniumparawolframat (APT) und Oxide für die Halbleiter- und Batterieindustrie herzustellen.

Ein entscheidender strategischer Schritt war die erst kürzlich vollzogene Verlagerung des Hauptsitzes in die USA, die durch eine offizielle Anerkennung Almontys durch den US-Kongress als „strategische Infrastruktur“ flankiert wurde. Damit positioniert sich Almonty als der Partner der Wahl für das Pentagon und westliche Regierungen, um die strategische Abhängigkeit von China bei Wolfram zu beenden. Die finanzielle Unterstützung durch die deutsche Kreditanstalt für Wiederaufbau (KfW), die bereits über 90 Mio. USD für Sangdong bereitgestellt hat, unterstreicht den starken staatlichen Rückenwind für das Unternehmen. Almonty plant zudem, durch die Inbetriebnahme des im vergangenen Herbst erworbenen Projekts in Montana noch 2026 zum einzigen integrierten US-Produzenten aufzusteigen. Auch das könnte die Bewertung des Unternehmens auf ein neues Niveau heben.
Fazit: Enormes Potenzial für Almonty-Aktionäre
Der Quervergleich verdeutlicht das Potenzial: Während China Tungsten an der Börse mit rund 18 Mrd. USD bewertet wird, liegt die Marktkapitalisierung von Almonty trotz der enormen Kursgewinne der vergangenen zwölf Monate mit rund 5,9 Mrd. USD noch bei einem Bruchteil dieser Summe. Was Almonty derzeit noch fehlt, um zum chinesischen Giganten aufzuschließen, ist lediglich die volle operative Skalierung und der Abschluss der Oxid-Anlage. Sobald diese vertikale Integration steht, dürfte Almonty nicht mehr als reiner Bergbauwert, sondern als spezialisierter Materialkonzern bewertet werden. Die Analysten von Cantor Fitzgerald und Texas Capital betonen, dass Almonty auf dem besten Weg ist, zum profitabelsten Wolframproduzenten weltweit zu werden. Während China Tungsten mit einem Forward-KGV von rund 23 bewertet wird, implizieren die Gewinnschätzungen für Almonty für das Jahr 2027 ein KGV von lediglich 10.
Für Investoren bietet der staatlich gestützte Ausbau der Sangdong-Mine und die Expansion in die USA eine seltene Chance, frühzeitig an einem neuen westlichen Rohstoff-Champion teilzuhaben, dessen Produkte für Kunden wie Rheinmetall, aber auch viele Unternehmen aus aller Welt systemrelevant sind. Das einzigartige Chance-Risiko-Verhältnis stützen die explodierenden Wolframpreise, die Anfang 2025 noch bei rund 340 USD notierten und heute längst die Marke von 3.000 USD hinter sich gelassen haben. Alternative Wolfram-Projekte außer den genannten Minen von Almonty gehen im Westen auf absehbare Zeit nicht in Produktion.

Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.