24.04.2026 | 05:20
Rüstungsaktien nach Rücksetzern: neue Einstiegschancen bei Rheimetall und Renk, Antimony Resources als stiller Profiteur mit mehr als 200 % Kurspotenzial!
Erstellt und veröffentlicht im Auftrag von Antimony Resources Corp.
Nach einer scharfen Korrektur bieten Rüstungsaktien wieder ein attraktives Einstiegsniveau. Die strukturellen Treiber wie steigende Verteidigungsbudgets, geopolitische Spannungen und volle Auftragsbücher bleiben intakt. In diesem Zusammenhang steigt auch die Nachfrage nach dem strategischen Schlüsselrohstoff für Munition, Elektronik und Rüstung - Antimon - bei gleichzeitig knapper globaler Verfügbarkeit und fragilen Lieferketten. So rückt Antimony Resources mit dem größten Antimon-Vorkommen Nordamerikas zunehmend in den Fokus. Analysten trauen der Aktie in den nächsten 12 Monaten ein Wertsteigerungspotenzial von über 200 % zu.
Lesezeit: ca. 4 Min.
|
Autor:
Carsten Mainitz
ISIN:
ANTIMONY RESOURCES CORP | CA0369271014 | CSE: ATMY , OTCQB: ATMYF , RHEINMETALL AG | DE0007030009 , RENK AG O.N. | DE000RENK730
Inhaltsverzeichnis:
Der Autor
Carsten Mainitz
Der gebürtige Rheinland-Pfälzer ist seit mehr als 25 Jahren leidenschaftlicher Börsianer. Nach seinem BWL-Studium in Mannheim arbeitete er als Journalist, im Equity Sales und viele Jahre im Aktienresearch.
Tag-Cloud
Aktien-Cloud
Antimony Resources – Gute News, enormes Kurspotenzial
Der kritische Rohstoff Antimon spielt eine wichtige Rolle in zentralen Industrien von Volkswirtschaften und gewinnt durch die geopolitisch angespannte Situation an strategischer Bedeutung. Wichtigster Einsatzbereich von Antimon sind militärische und sicherheitsrelevante Bereiche. Hier ist Antimon praktisch unverzichtbar. Der Markt wird derzeit massiv von China, Russland und Tadschikistan dominiert. Die Preise sind in der Vergangenheit bereits deutlich gestiegen.
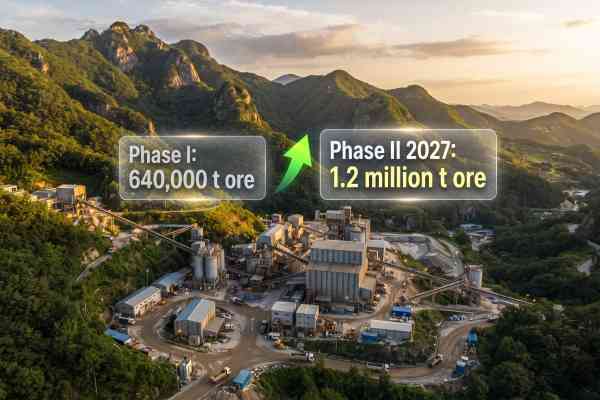
Das 1.100 Hektar große Flaggschiffprojekt Bald-Hill in der kanadischen Provinz New Brunswick stellt das größte Antimon-Vorkommen Nordamerikas dar. Eine Wertindikation des Projekts lässt sich aus dem technischen Bericht ablesen, der im vergangenen Jahr veröffentlicht wurde. Danach umfasst die Liegenschaft 2,7 Mio. t Gestein mit Gehalten von 3 bis 4 % Antimon, woraus sich ein „Vorkommen“ von 81.000 bis 108.000 t reinen Metalls ableiten lässt. Damit besitzt das Projekt geopolitisches Gewicht.
Für die genauere Bestimmung der Wirtschaftlichkeit und Werthaltigkeit des Projekts ist die für spätestens Frühjahr 2027 angekündigte Ressourcenbestimmung nach dem kanadischen Standard 43-101 essenziell.
Umfangreiche Bohrdaten belegen ein hochgradiges und ausgedehntes System mit massiven antimonhaltige Stibnit-Vorkommen („Sb“), u.a. 5,10 % Sb über 4,0 Meter, 2,15 % Sb über 6,85 Meter und 2,38 % Sb über 9,60 Meter. Das laufende Bohrprogramm fokussiert sich auf die Hauptzone von Bald Hill, welche sich auf eine Länge von über 700 Metern und eine Tiefe von über 350 Metern erstreckt. Jüngst startete die Gesellschaft umwelttechnische Studien, ein wichtiger Schritt im Vorfeld der Produktionsaufnahme.
Die neu entdeckte Marcus-Zone, welche westlich der Hauptzone liegt und nach Einschätzung des Unternehmens "verspricht, eine bedeutende Bereicherung für das Potenzial des Bald-Hill-Antimon-Projekts zu werden”, lieferte zuletzt zudem gute News. Bei Schürfarbeiten etwa 30 Meter südlich der ursprünglichen Entdeckung wurde eine weitere massive, antimonhaltige Stibnit-Mineralisierung im Grundgestein freigelegt. Diese ähnelt den ursprünglich entdeckten Felsblöcken und erweitert die Mineralisierung nun auf eine Länge von rund 80 Metern.
Die Aktie notiert aktuell knapp unterhalb der Marke von 0,90 CAD, womit die Kanadier mit rund 85 Mio. CAD bewertet sind. Die Analysten von GBC trauen den Anteilsscheinen einen Anstieg auf 3 CAD zu – ein enormes Aufwärtspotenzial!
Rheinmetall – Neue Großaufträge
Die Aktie von Rheinmetall setzt ihre Konsolidierung fort. Aktuell notieren die Anteilsscheine bei 1.400 EUR, rund 30 % unterhalb des Hoch. Zuletzt bestätigte die US-Investmentbank Goldman Sachs ihre Kaufempfehlung und setzt die Aktie auf ihre “Conviction Buy List”. Das Analysehaus Jefferies hob das Kursziel für den Titel von 2020 EUR auf 2.220 EUR an, ein Upside von nahezu 60 %. Innerhalb der Branche favorisieren die Experten nun Unternehmen aus dem Bereich Landverteidigung, da diese nach der Kurskorrektur am attraktivsten seien. Hingegen fällt ihre Einschätzung von Gesellschaften aus dem Ersatzteil- und Nachrüstbereich vorsichtiger aus.
Rheinmetall erweitert sich stark über das klassische Rüstungsgeschäft hinaus, vor allem im Bereich Drohnen, was sich zunehmend einen Wachstumstreiber darstellt. Durch Übernahmen und Kooperationen ist das Unternehmen neu in den Marinebereich eingestiegen. Parallel baut der Konzern zusammen mit OHB SE und anderen Partnern ein Standbein in der Raumfahrt und Satellitenkommunikation auf. Somit entwickeln sich die Deutschen zu einem vernetzten Anbieter moderner und digitaler Gefechtsführung.
Jüngst meldete die Gesellschaft einen Auftrag der deutschen Bundesregierung von Drohnen im Volumen von über 300 Mio. EUR. Die Lieferung soll in der ersten Jahreshälfte 2027 erfolgen. Außerdem startete Rheinmetall die Serienproduktion von unbemannten Überwasserfahrzeugen, anfänglich mit einem Volumen von 200 Einheiten jährlich, welches auf bis zu 1.000 Einheiten hochgefahren werden kann. Die Produktion stammt aus der Hamburger Werft Blohm+Voss, welche der Konzern im Rahmen der Übernahme des Marineunternehmens NVL erworben hatte.
Renk – Kurskorrektur trotz Rekorden
Trotz Rekorden bei Erlösen und Auftragseingang zeigten sich die Marktteilnehmer zuletzt enttäuscht von den Geschäftszahlen des vergangenen Jahres. Das Schlussquartal lag unter den Erwartungen. So hatte sich ein großes Kampfpanzerprojekt für einen internationalen Kunden ins laufende Jahr verschoben. Auch beim Ausblick hatten Börsianer offensichtlich mehr erwartet.
Renk stellt Antriebstechniken für Militärfahrzeuge wie Panzer und die Marine aber auch für die zivile Schifffahrt und die Industrie her. 2025 kletterte der Umsatz um knapp 25 % auf 1,37 Mrd. EUR. Das operative Ergebnis, EBIT, legte um 22 % auf 230 Mio. EUR zu. Die Dividende soll von 0,20 EUR auf 0,58 EUR steigen.
"Unsere Strategie, den Fokus konsequent auf Verteidigungstechnologien zu richten, zahlt sich aus", zeigte sich Konzernchef Alexander Sagel zufrieden. Im laufenden Jahr stellt das Unternehmen einen Umsatz von mehr als 1,5 Mrd. EUR und ein bereinigtes EBIT in der Spanne von 255 bis 285 Mio. EUR in Aussicht. Zudem sitzt Renk auf einem Rekordauftragsbestand von fast 6,7 Mrd. EUR. Das durchschnittliche Kursziel der Analysten liegt aktuell bei 68 EUR, was einem Aufwärtspotenzial von gut 20 % entspricht.
Fazit
Angesichts der strukturellen Wachstumstreiber sind Rüstungsaktien wie Rheinmetall und Renk nach den Kursrücksetzern attraktiv. Antimony Resources adressiert mit Antimon einen strategisch hochrelevanten Rohstoffmarkt, der durch strukturelle Angebotsengpässe, mangelnde Substituierbarkeit und steigende Nachfrage charakterisiert ist. Analysten trauen der Aktie ein Aufwärtspotenzial von über 200 % in den nächsten 12 Monaten zu.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.