05.11.2026 | 05:28
KI-Hausse kommt ins Stottern! Dramatische Aufholjagd bei SAP und Aspermont, aber ServiceNow und Oracle im Sinkflug
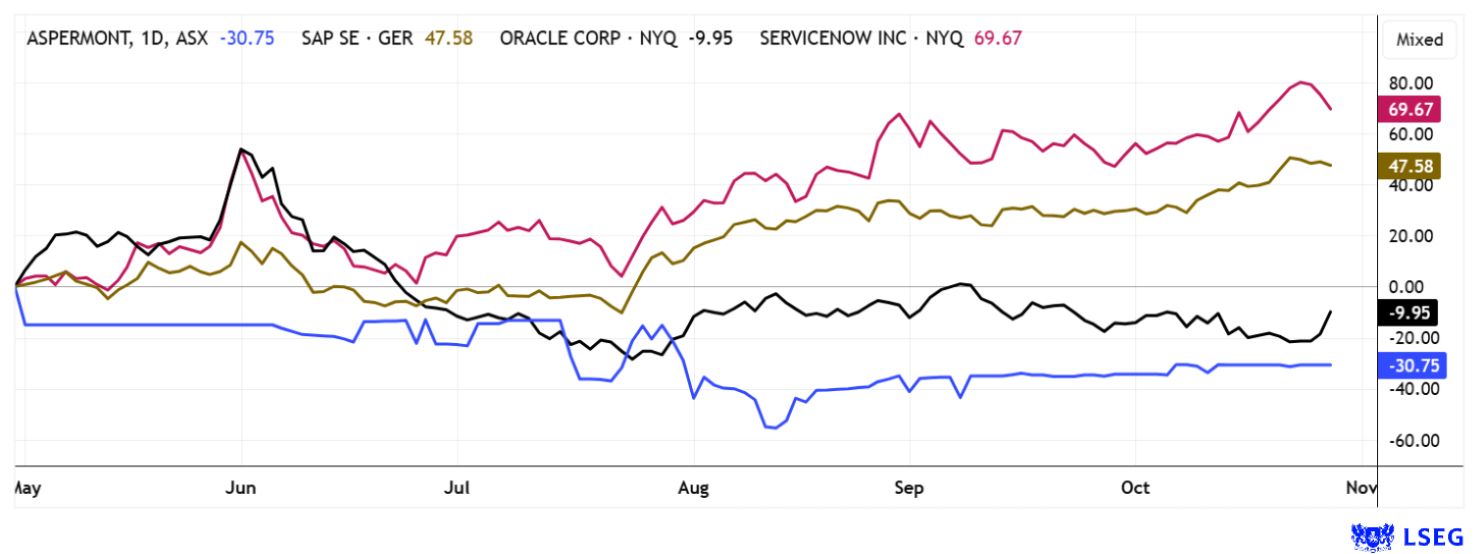
Der KI-Hype der letzten Monate legt eine erwartete Bremsung hin und wirft die gesamte Software-Branche spürbar aus der Bahn! Nach einem schier unaufhaltsamen Höhenflug macht sich an der Wall Street Ernüchterung breit, da die extrem hohen Bewertungen der Tech-Giganten immer schwerer durch reale Umsatzsprünge zu rechtfertigen sind. Diese plötzliche Wachstumsskepsis zieht Schwergewichte wie ServiceNow und Oracle tief in die roten Zahlen, weil Anleger Gewinne mitnehmen und das Vertrauen in kurzfristige KI-Monetarisierungen schwindet. Doch während die US-Pioniere im Sinkflug stecken, entbrennt an anderer Stelle eine hochspannende Aufholjagd. Der europäische Software-Riese SAP glänzt in diesem stürmischen Umfeld als Fels in der Brandung, da seine tief in den Geschäftsalltag integrierten Cloud-Lösungen verlässliche Rekordumsätze einfahren. Gleichzeitig sorgt der Small-Cap-Spezialist Aspermont für eine echte Überraschung und zieht mit einer rasanten operativen Transformation das Interesse neuer Investoren auf sich. Diese Zweiteilung des Marktes zeigt deutlich, dass Anleger zwischen vagen Versprechungen und profitabler Substanz unterscheiden müssen. Der Software-Sektor ordnet sich völlig neu, wir spitzen den Bleistift und rechnen nach.
Lesezeit: ca. 5 Min. | Autor: André Will-Laudien
ISIN: Aspermont Ltd | AU000000ASP3 , SAP SE | DE0007164600 , US81762P1021 , ORACLE CORP. | US68389X1054
Inhaltsverzeichnis:
Der Autor

André Will-Laudien
Der gebürtige Münchner studierte zuerst Volkswirtschaftslehre und diplomierte 1995 in Betriebswirtschaftslehre an der Ludwig-Maximilians-Universität. Da er sich schon sehr frühzeitig mit der Börse beschäftigte, verfügt er heute über mehr als 30 Jahre Erfahrung an den Kapitalmärkten.
Tag-Cloud
Aktien-Cloud
SAP - 70 % Anstieg in 3 Monaten ist rekordverdächtig
Die Börse zittert – doch nicht in jedem Sektor! Der europäische Software-Gigant SAP legt trotz rauen Klimas eine atemberaubende Rallye aufs Parkett und distanziert die kriselnde US-Konkurrenz mit einem spektakulären Kurssprung von fast 70 % seit dem Jahrestief! Fundamentaler Treiber dieser Kursexplosion sind die glänzenden Zahlen nun auch in Q3, in denen der Konzern erstmals die historische Marke von 10 Mrd. EUR Quartalsumsatz knackte. Angetrieben von einem boomenden Cloud-Geschäft, das um währungsbereinigte 25 % auf 6,67 Mrd. EUR hochschoss, konnte auch der Gewinn je Aktie unerwartet kräftig auf 1,96 EUR zulegen. Beflügelt von diesem operativen Erfolg hob das Management die Jahresprognose für die Clouderlöse an und peilt für das Gesamtjahr 2026 ein robustes Betriebsergebnis von bis zu 12,3 Mrd. EUR an. Die Gerüchteküche hinter der extrem hohen Bewertung brodelt derweil gewaltig, da Anleger darauf spekulieren, dass SAP die Monetarisierung seiner künstlichen Intelligenz „Joule“ viel schneller und profitabler in den Unternehmensalltag integrieren kann als gedacht. Zudem befeuert der Erfolg des laufenden, milliardenschweren Aktienrückkaufprogramms den Kaufrausch auf dem Parkett. Trotz vereinzelter Kurskorrekturen auf dem erreichten Niveau von 217 EUR gilt der DAX-Konzern an der Börse aktuell als der ultimative „Safe Haven“ im Technologiesektor. Analysten heben ihre Kursziele an, da der immense Cloud-Auftragsbestand von 24,1 Mrd. EUR verlässliche Einnahmen für die kommenden Jahre garantiert. 24 von 34 Experten auf der Plattform LSEG einigen sich auf ein mittleres 12-Monats-Kursziel von 236 EUR, immerhin gut 12 % über den starken Kursmarken der letzten Tage.
ServiceNow und Oracle – Der Druck auf den Software-Sektor erhöht sich wieder
Über den Teich gewechselt gerät der SAP-Sektor-Rivale ServiceNow trotz eines soliden Umsatzwachstums massiv unter Beschuss. Der Grund: Ein vorsichtiger Ausblick hat die ambitionierten KI-Träume der Anleger eiskalt erwischt. Zwar kletterten die Erlöse in Q3 um über 20 % auf 4,11 Mrd. USD, doch der bereinigte Gewinn je Aktie verfehlte mit 1,00 USD haarscharf die Erwartungen. Das eigentliche Drama spielte sich jedoch bei den künftigen Vertragserlösen ab, deren prognostiziertes Wachstum für das Schlussquartal spürbar auf 18,5 % absackte. Dieser Dämpfer schürte an der Wall Street sofort Angst vor einer empfindlichen Margenabkühlung im Kernsegment. Prompt quittierte die Aktie das Zahlenwerk mit einem brutalen Kurssturz von fast 27 % auf knapp 100 USD. In den Wochen zuvor war der Titel noch von 90 auf über 160 USD geklettert - was für eine Volatilität! Investoren dämmert nun schmerzhaft, dass sich der milliardenschwere Hype um die neuen KI-Agenten deutlich langsamer in echten Nettogewinnen niederschlägt als zuvor eingepreist. Ganze 43 der 48 Analysten auf der Plattform LSEG bleiben aber positiv, das Mischkursziel berechnet sich zu einem Mittelwert von 159 USD, also rund 50 % höher als die Tafel gestern anschrieb.
Auch beim Datenbank-Urgestein Oracle wachsen die Sorgenfalten der Anleger. Das jüngste Zahlenwerk offenbarte eine spürbare Verlangsamung beim Zuwachs der wichtigen Cloud-Erlöse, die von zuvor 55 % auf nunmehr 50 % abflachten. Diese Abschwächung reicht an der Börse völlig aus, um die tiefsitzende Angst vor einer nachlassenden Nachfrage im heiß gelaufenen KI-Markt mit voller Wucht zurückzubringen. Obwohl der Konzern mit einem bereinigten Gewinn von 1,92 USD je Aktie die Schätzungen eigentlich schlagen konnte, überwog am Markt die Skepsis. Es sind wieder einmal die Flüsterschätzungen, die ein hochbewerteter Tech-Wert auch noch toppen muss. Bei Oracle belastet überdies die als zu hoch eingestufte Fremdverschuldung. Die Aktie geriet in den Sinkflug und büßte einen signifikanten Teil ihrer vorherigen Wochengewinne wieder ein. Selbst die zeitgleich verkündeten, gigantischen Umsatzziele für das Jahr 2030 konnten die akuten Zweifel der Investoren nicht vollständig wegwischen. Die Analysten bleiben jedoch mit einem berechneten 12-Monats-Kursaufschlag von über 85 % auf 238 USD erstaunlich ruhig. Spannend!
Aspermont – KI-Transformation läutet eine neue Ära ein
In der modernen Tech-Industrie sind Daten der wichtigste Rohstoff überhaupt. Vor rund 50 Jahren startete der Trend der „Datenverarbeitung“, welcher zur heutigen Informationstechnologie verschmolz und mittlerweile alle HighTech-Segmente über komplexe Datenmodelle antreibt. Ein gigantischer Sammler dieser wertvollen Informationen aus der Rohstoffwelt ist die australische Aspermont Limited. Das Unternehmen hat sich längst vom klassischen Medienkonzern zu einer global führenden B2B-Plattform für Entscheidungsintelligenz gewandelt, die ihre über 190-jährige Branchenexpertise digital monetarisiert. Über 4.000 Unternehmenskunden in 150 Ländern, darunter mehr als ein Viertel der Fortune-100-Giganten, vertrauen auf diesen skalierbaren Plattformansatz. Das Herzstück bilden wiederkehrende Abonnementerlöse, die nun das 40. Quartal in Folge zulegen konnten und als stabiler Cashflow-Lieferant die Entwicklung neuer, hochprofitabler KI-Produkte finanzieren.
Ein Blick auf die jüngsten operativen Erfolge zeigt Dynamik auf Rekordniveau. Der Umsatz aus fortgeführten Geschäftsbereichen stieg im Geschäftsjahr 2026 um 1 % auf 15,2 Mio. AUD, unverändert bei 10,2 Mio. AUD blieben die Umsätze aus Abonnements und Datenlizenzen. Die Erlöse außerhalb des Abonnementgeschäfts stiegen um 4 % auf 5,0 Mio. AUD, angeführt von Nexus (+127 %) sowie dem Wachstum bei digitaler Werbung und Veranstaltungen (+9 %), wodurch der anhaltende strukturelle Rückgang bei der Printwerbung ausgeglichen wurde. Der vielbeachtete jährlich wiederkehrende Umsatz (ARR) stieg zum 30. September um 4 % auf 11,6 Mio. AUD und erreichte damit von Juni 2016 bis Juni 2026 einen zehnjährigen Rekord beim Abonnementwachstum. Das normalisierte EBITDA des Geschäftsjahres 2026 in Höhe von minus 1,3 Mio. AUD entspricht den geplanten Investitionen in den Aufbau des Bereichs Data & Intelligence. Die globale Datenpipeline steht, erste Kundenerlöse fließen bereits, und das Management peilt über steigende durchschnittliche Umsätze pro Kunde (ARPU) eine noch tiefere Marktdurchdringung an. Für zusätzliche Fantasie sorgt der geplante Ausbau von lukrativen Enterprise-Verträgen mit Großkunden sowie der Rollout weiterer datenbasierter Analysewerkzeuge in den kommenden Monaten. Die Weichen für eine anhaltende Skalierung des margenstarken Plattformmodells sind damit gestellt.
IIF-Moderatorin Lyndsay Malchuk hat den Unternehmensgründer und CEO Alex Kent zu den Zukunftsperspektiven befragt.
Der Blick nach vorne verspricht eine spürbare Skalierung der operativen Profitabilität. Laut GBC Research soll sich das operative Ergebnis (EBITDA) bis zum Jahr 2028 auf rund 2,93 Mio. AUD erhöhen, während die Erlöse auf über 21 Mio. AUD klettern dürften. Angesichts dieser Aussichten erscheint das aktuelle Bewertungsniveau an den Börsen mit 15 Mio. AUD extrem niedrig, weshalb GBC seine Kaufempfehlung erneuert hat. In der Kasse befanden sich zum 30.09.2026 üppige 1,6 Mio. AUD. Das GBC-Kursziel wurde auf 5,45 AUD (3,30 EUR) festgesetzt, was gemessen am aktuellen Kurs von 1,25 AUD einem außergewöhnlichen Aufwärtspotenzial von fast 400 % entspricht. Investoren sollten die aktuelle Lage für mittelfristige Einstiege prüfen!
Fazit
Die internationalen Aktienmärkte pendeln unentwegt zwischen Unternehmenszahlen und geopolitischen Störfeuern. Steigende Ölpreise treiben Inflation und Zinsen nach oben, das manifestiert ständige Marktunruhe. Wer neu gewichten oder breiter streuen möchte, findet im lange abgestraften Software-Sektor wieder echte Einstiegschancen: Denn die Stimmung kippt allmählich ins Positive, und die fundamentalen KGVs liegen auf einem Fünfjahrestief.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.