18.06.2026 | 04:30
KI und Halbleiter im Steigflug mit SpaceX! AMD, Broadcom, Microsoft und Aspermont im Fokus
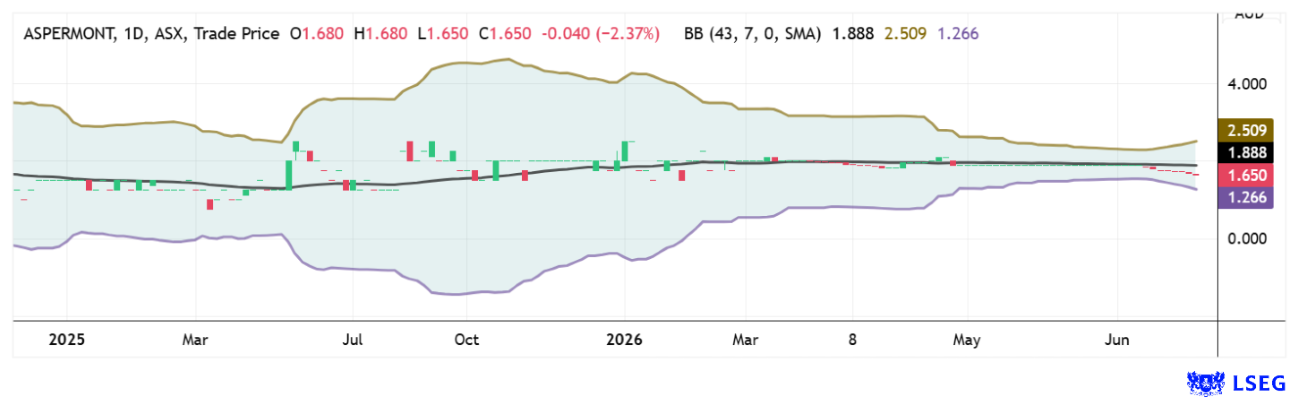
Mit dem Börsengang von SpaceX wird klar: Die Techno-Rally geht weiter! Damit rücken wiederum die Favoriten der letzten Wochen auf den Plan: Chip- und KI-Werte. Ganz vorne im Rendite-Ranking der befinden sich die Halbleiter-Riesen AMD und Broadcom. Nach mehrmaligen Antesten der 550 USD-Marke gab es bei AMD zuletzt empfindliche Tagesverluste. Auch Broadcom nahm Kurs auf die 500 USD scheiterte aber kurz davor. Ferner holen wir Aspermont auf den Schirm: Hier gab es ein interessantes Rollback, nun können endlich auch institutionelle Investoren tätig werden. Spannend bleibt es allemal, denn SpaceX konnte schon vier Tage in Folge zulegen und korrigierte gestern zum ersten Mal. Die Start-Marktkapitalisierung von 1,8 Billionen USD wurde arg verschrien, nun steht das neuste Elon Musk-Produkt bei einem Wert von 2,8 Billionen USD und hat Microsoft recht schnell eingeholt. Wir tauchen noch etwas tiefer!
Lesezeit: ca. 5 Min. | Autor: André Will-Laudien
ISIN: ASPERMONT LTD. | AU000000ASP3 | ASX: ASP , SPACE EXPLORATION TECHNOLOGIES CORP | US84615Q1031 | NASDAQ: SPCX , BROADCOM INC. DL-_001 | US11135F1012 , ADVANCED MIC.DEV. DL-_01 | US0079031078 , MICROSOFT DL-_00000625 | US5949181045
Inhaltsverzeichnis:
Der Autor

André Will-Laudien
Der gebürtige Münchner studierte zuerst Volkswirtschaftslehre und diplomierte 1995 in Betriebswirtschaftslehre an der Ludwig-Maximilians-Universität. Da er sich schon sehr frühzeitig mit der Börse beschäftigte, verfügt er heute über mehr als 30 Jahre Erfahrung an den Kapitalmärkten.
Tag-Cloud
Aktien-Cloud
Aspermont – Die stille Transformation macht Rohstoff-Intelligenz zum Geschäftsmodell
Die australische Aspermont ist ein gutes Beispiel dafür, wie sich ein traditionsreiches Unternehmen neu erfinden kann. Aus einem historischen Fachverlag mit Wurzeln bis ins Jahr 1835 hat sich in den vergangenen Jahren ein spezialisierter Anbieter für Daten, Marktinformationen und digitale Intelligence-Lösungen rund um die globale Rohstoff- und Bergbauindustrie entwickelt. In einer Welt, in der Rohstoffe zur strategischen Währung der Energiewende geworden sind, steigt der Wert verlässlicher Informationen stetig. Hier setzt Aspermont an: Das Unternehmen monetarisiert seine jahrzehntelang aufgebauten Datenbestände über digitale Abonnements, Analyseprodukte und datengetriebene Dienstleistungen. Besonders attraktiv erscheint dabei die hohe Qualität der Erlöse, denn inzwischen stammt ein Großteil der Umsätze aus wiederkehrenden Abonnementmodellen, die für Stabilität und Planungssicherheit sorgen.
Die operative Entwicklung zeigt, dass der eingeschlagene Kurs zunehmend Früchte trägt. Über mehr als neun Jahre hinweg konnte Aspermont die Erlöse aus wiederkehrenden Abonnements Quartal für Quartal ausbauen und verfügt mittlerweile über mehr als 4.000 Unternehmenskunden weltweit. Gleichzeitig gelingt es dem Management, die durchschnittlichen Erlöse je Kunde kontinuierlich zu steigern. Während viele Marktteilnehmer das Unternehmen noch immer als klassischen Medienanbieter wahrnehmen, entsteht im Hintergrund ein datengetriebenes Geschäftsmodell mit deutlich höheren Skalierungsmöglichkeiten. Herzstück dieser Entwicklung ist die Plattform Mining IQ, die historische Inhalte, aktuelle Marktdaten und künstliche Intelligenz miteinander verbindet, um Entscheidern in der Rohstoffbranche wertvolle Erkenntnisse zu liefern.
IIF-Moderatorin Lyndsay Malchuk hat den Unternehmensgründer und CEO Alex Kent zu den Zukunftsperspektiven befragt.
Auch die jüngsten Geschäftszahlen liefern Hinweise darauf, dass sich die Investitionen langsam auszahlen. Im ersten Halbjahr legte der Umsatz auf 7,48 Mio. AUD zu und das Unternehmen erzielte einen Nettogewinn von rund 0,6 Mio. AUD. Noch befinden sich die neuen Datenangebote in der Aufbauphase, weshalb die Profitabilität auf operativer Ebene durch Entwicklungs- und Vertriebsausgaben belastet wird. Gleichzeitig verbesserte sich die Entwicklung sequentiell von Quartal zu Quartal deutlich. Das Management rechnet damit, bereits im laufenden Geschäftsjahr auf Cashflow-Basis den Sprung in die Selbstfinanzierung zu schaffen.
Die Analysten von GBC sehen diese Entwicklung ebenfalls positiv und bestätigen ihre Kaufempfehlung. Für das laufende Geschäftsjahr rechnen sie mit Erlösen von rund 16,9 Mio. AUD, in den kommenden Jahren soll es auf etwa 18,9 beziehungsweise 21,3 Mio. AUD beschleunigen. Parallel dazu wird das EBITDA von derzeit noch moderaten Niveaus auf knapp 3 Mio. AUD bis 2028 anwachsen. Das Kursziel wurde zuletzt auf 5,45 AUD angehoben, entscheidend dürfte dabei sein, wie schnell Mining IQ und weitere datenbasierte Produkte in den kommenden Jahren in relevante Umsatzdimensionen hineinwachsen. Sollte die Monetarisierung der neuen Intelligence-Angebote wie geplant verlaufen, sollte die derzeit noch vergleichsweise niedrige Bewertung bald Geschichte sein!
AMD – Gibt es für den Chip-Spezialisten ein oben?
In aller Munde ist derzeit der Tech-Titel AMD. Die jüngste Rallye gehört zu den beeindruckendsten Erfolgsgeschichten des laufenden Börsenjahres. Nach Vorlage der Quartalszahlen Anfang Mai zündete der Chipentwickler den nächsten Kursturbo und ließ einen lange umkämpften Widerstandsbereich bei 250 bis 280 USD deutlich hinter sich. Getrieben wurde die Bewegung von starken Geschäftszahlen, einer dynamischen Entwicklung im Rechenzentrumssegment sowie einem optimistischen Ausblick, der die Erwartungen des Marktes deutlich übertraf. AMD gelingt es immer besser, sich in diesem lukrativen Markt neben den etablierten Wettbewerbern zu positionieren.
Händler und Broker überschlugen sich mit Kurszielen, die auf der Plattform LSEG Refinitiv mit 44 Kaufempfehlungen im Durchschnitt 470 USD erreichte. Anfang der Woche knackte der beliebte Titel sogar die 550 USD-Marke und markierte damit ein neues Allzeithoch, gleichzeitig sieht die ganze Chart-Formation nun aber nach einem Doppel-Top aus. Korrekturen sind also wahrscheinlich, sollte die Unterstützung im Bereich von 450 USD nachhaltig unterschritten werden, dürfte sich das technische Bild merklich eintrüben. Fundamental bleibt die Geschichte jedoch intakt. Die Nachfrage nach Hochleistungsprozessoren für künstliche Intelligenz, Cloud-Infrastrukturen und Rechenzentren wächst unverändert stark. AMD profitiert dabei von einem Produktportfolio, das technologisch auf Augenhöhe mit den Branchenführern agiert. Und eins sei angefügt: So schnell wie die Aufwertung zu Stande kam, so niedrig verlaufen die langjährigen Durchschnittslinien (50 Tage bei ca. 350 USD, 200 Tage bei 215 USD). Am 4. August werden die Q2-Zahlen erwartet, 1,60 USD je Aktie Nettogewinn so die Schätzung der Experten. Vermutlich legt AMD wieder eine Schippe drauf!
Broadcom – Nach dem Zahlendebakel erst mal in den Keller
Während AMD vor allem über seine CPUs und KI-Beschleuniger im Wettbewerb mit Nvidia wahrgenommen wird, verfolgt Broadcom einen deutlich breiter diversifizierten Ansatz. Der Konzern verdient sein Geld nicht nur mit Halbleitern, ein starkes Standbein bildet durch die VMware-Übernahme mittlerweile auch die Softwareebene. Dadurch verfügt Broadcom über ein robusteres und margenstärkeres Geschäftsmodell als viele klassische Chiphersteller.
Die jüngsten Quartalszahlen unterstrichen diese Stärke eindrucksvoll. Im zweiten Geschäftsquartal erzielte Broadcom einen Rekordumsatz von 15,0 Mrd. USD, was einem Wachstum von 20 % gegenüber dem Vorjahr entspricht. Der bereinigte Gewinn je Aktie stieg auf 1,58 USD, während das EBITDA mit 10,0 Mrd. USD eine außergewöhnliche Marge von 67 % erreichte. Besonders dynamisch entwickelte sich erneut das KI-Geschäft: Die Erlöse mit KI-Halbleitern kletterten um 46 % auf 4,4 Mrd. USD. Gleichzeitig legte das Softwaresegment dank VMware um 25 % auf 6,6 Mrd. USD zu. Für das laufende Quartal stellte das Management einen Umsatz von rund 15,8 Mrd. USD sowie KI-Umsätze von etwa 5,1 Mrd. USD in Aussicht.
Trotz dieser starken Zahlen geriet die Aktie mit minus 20 % zeitweise deutlich unter Druck. Der Auslöser war nicht die operative Entwicklung, sondern die Erwartungshaltung der Anleger. Nach der massiven KI-Rally hatten viele Investoren auf noch höhere Prognosen gehofft. Mehrere Analysten bezeichneten die Kursreaktion aber eher als „Sell-on-good-News“-Effekt denn als Zeichen einer operativen Abschwächung. Auf der Plattform LSEG erwarten 47 Analysten einen durchschnittlichen 12-Monats-Kurs von 504 USD – der Rücksetzer der letzten Wochen könnte somit eine gute Einstiegsmöglichkeit sein. Die nächsten Quartalszahlen werden für den 3. September erwartet.
Die Wachstumsmärkte blicken mit Argusaugen auf die Performance der SpaceX-Aktie, denn sie könnte wegweisend für die nächsten großen NASDAQ-Börsengänge werden, die sich in mit OpenAI und Anthropic bereits als Billionen-Börsengänge ankündigen. In diesem Fahrwasser sind Tech-Titel weiter gefragt, AMD und Broadcom mit neuen Höchstständen und auch Aspermont nimmt langsam Fahrt auf.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.