01.08.2025 | 05:00
Almonty Industries – Die letzte Steinreihe der Wolfram-Pyramide wird gesetzt
Der Bau einer Pyramide verlangt Geduld, Präzision und Durchhaltevermögen – genau wie der Aufstieg von Almonty Industries (WKN: A414Q8 | ISIN: CA0203987072 | Ticker-Symbol: ALI1) zum wichtigsten Wolframproduzenten außerhalb Chinas. Nach einem spektakulären NASDAQ-Debüt geriet die Aktie jüngst unter Druck. Doch jetzt deutet alles auf ein Comeback hin – mit globaler strategischer Bedeutung. Im Einkauf liegt bekanntlich der Gewinn und wer in den vergangenen Monaten nur Zuschauer bei der rasanten Kursentwicklung des einzigartigen Wolframproduzenten war, erlebt nun eine zweite Einstiegschance.
Lesezeit: ca. 2 Min.
|
Autor:
Mario Hose
ISIN:
ALMONTY INDUSTRIES INC. | CA0203987072
Inhaltsverzeichnis:
Der Autor

Mario Hose
In Hannover geboren und aufgewachsen, verfolgt der Niedersachse die gesellschaftliche und wirtschaftliche Entwicklung rund um den Globus. Als leidenschaftlicher Unternehmer und Kolumnist erklärt und vergleicht er die verschiedensten Geschäftsmodelle sowie Märkte für interessierte Börsianer.
Tag-Cloud
Aktien-Cloud
Es wird anspruchsvoller
Wenn man den Bau einer Pyramide betrachtet, wird schnell klar: Je höher der Fortschritt, desto anspruchsvoller wird die Arbeit. Am Anfang braucht es Struktur und Fundament, doch die wirklich herausfordernden Aufgaben warten in den letzten Phasen – dort, wo Präzision, Timing und Ressourcen in perfekter Harmonie wirken müssen.
Almonty Industries befindet sich genau an diesem Punkt: Die Fertigstellung der weltweit bedeutendsten Wolframmine außerhalb Chinas – Sangdong in Südkorea – steht kurz bevor. Was viele Investoren nur am Rande wahrnehmen: Das strategische Metall Wolfram ist nicht nur selten, sondern auch hochkomplex in der Verarbeitung. Seine Bedeutung für die Verteidigungs-, Luftfahrt- und Hightech-Industrie ist enorm. Kein Wunder also, dass die NATO Wolfram zu den 12 kritischsten Rohstoffen zählt.
China kontrolliert aktuell rund 70 % der weltweiten Förderung und über 80 % inklusive Verarbeitung – doch das ändert sich. Denn Almonty baut mit Sangdong nicht nur eine Mine, sondern eine geopolitische Alternative. Eine kontrollierte Verarbeitungskette, bestehende Cashflow-Minen und erste Lieferverträge mit US-Rüstungspartnern machen das Unternehmen zum strategischen Rohstoff-Champion im Westen.
Zwischen Hype und Hysterie: Der IPO-Effekt
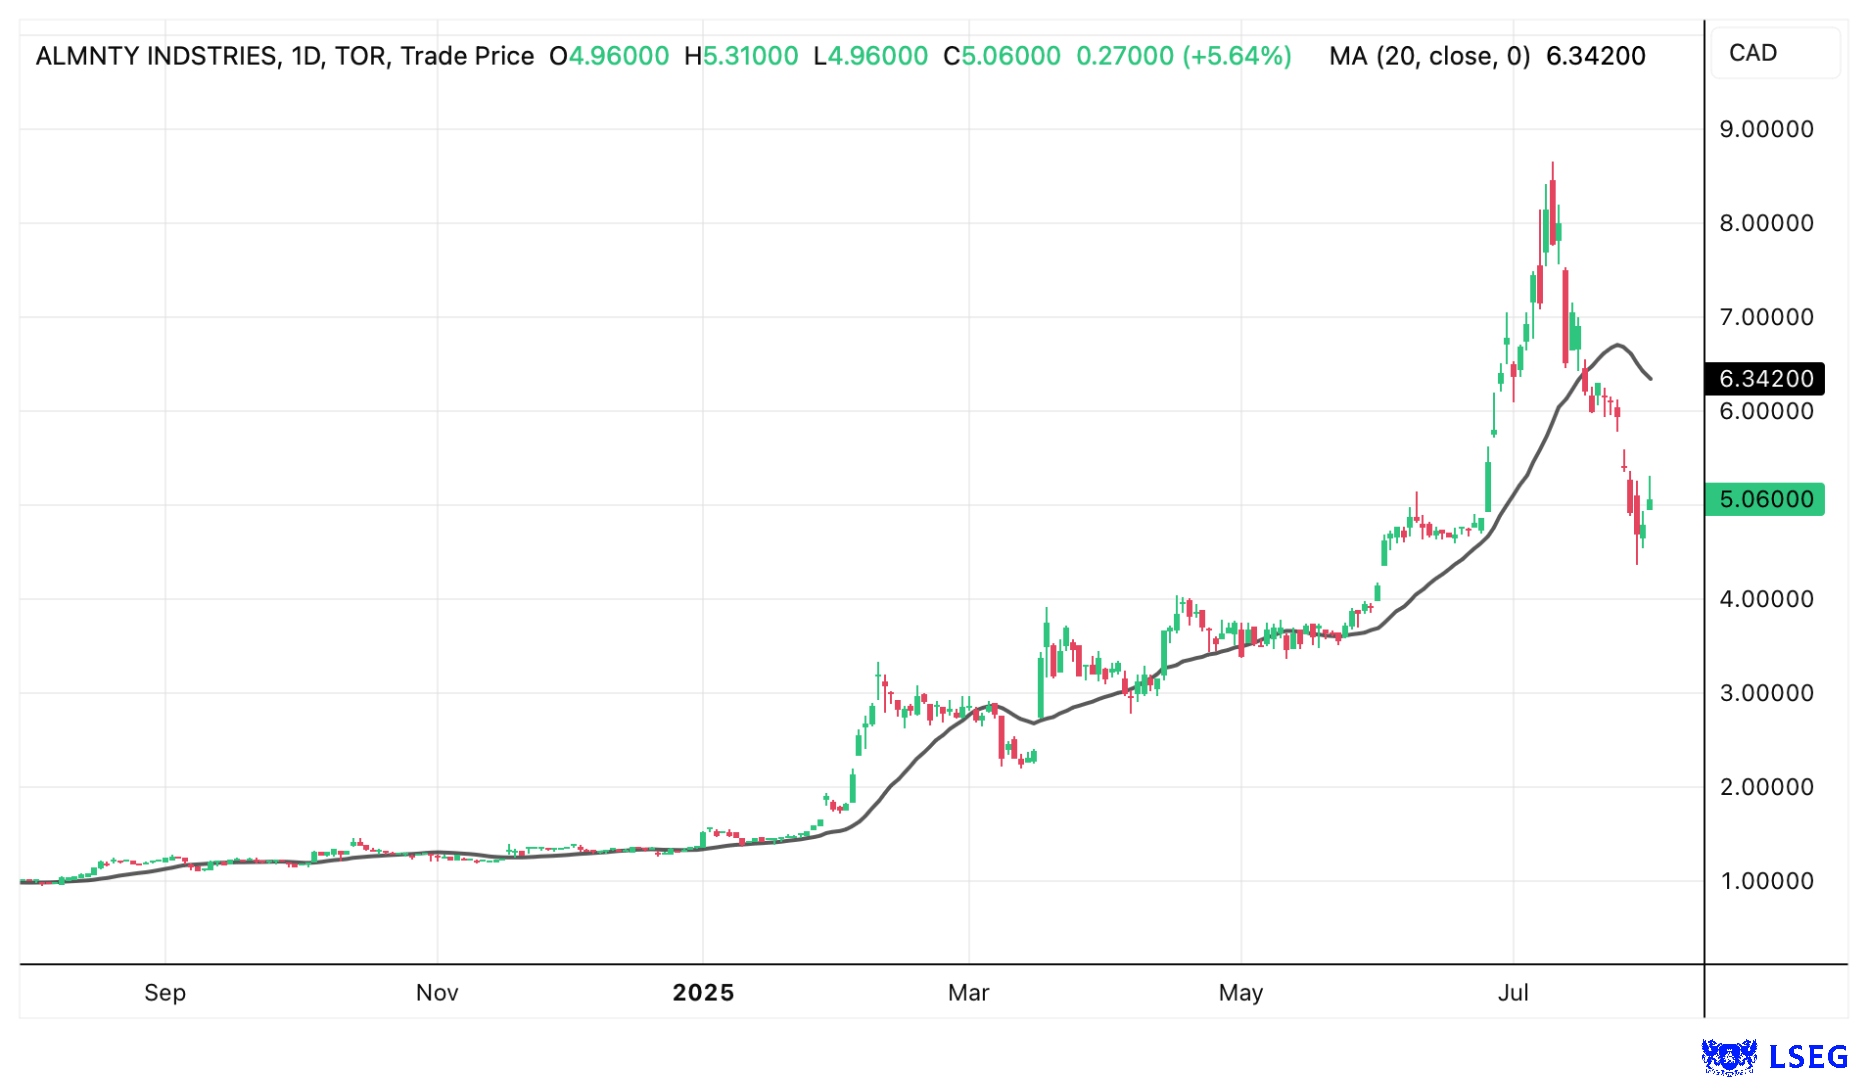
Der NASDAQ-Börsengang am 14. Juli 2025 war ein Meilenstein: Die Kapitalerhöhung zu 4,50 USD war überzeichnet, 90 Mio. USD flossen dem Unternehmen zu – ein Betrag, der noch ein Jahr zuvor dem kompletten Börsenwert entsprach - eine Meisterleistung.
Doch kurz darauf folgte ein abrupter Kursrutsch: Am 29. Juli, rund zwei Wochen nach dem IPO, markierte die Aktie ihr Tief bei 3,16 USD. Der Grund? Die typische IPO-Volatilität. Leerverkäufer, Gewinnmitnahmen, algorithmischer Hochfrequenzhandel – der Mix ließ den Kurs einbrechen, obwohl die fundamentalen Aussichten intakt blieben.
Man stelle sich vor, am Ende einer Pyramidenkonstruktion gerät ein tonnenschwerer Stein ins Rutschen – Panik macht sich breit. Doch der Bau geht weiter, das Ziel bleibt bestehen. Almonty wird die Spitze der Pyramide erreichen. Mit der Wolframmine in Panasqueira stellt das Management seine Kompetenz unter Beweis, wie diese Dokumentation es eindrucksvoll belegt.
Turnaround eingeleitet – Analysten bleiben bullish
Bereits am 30. Juli zeigte sich eine Trendwende im Kursverlauf – begleitet von stabilisierenden Umsätzen. Analysten bestätigen nun die solide Grundlage des Unternehmens:
° B.Riley bestätigt das Kursziel von 6,00 USD
° Alliance Global Partners sieht sogar 6,75 USD
Die Bewertung am Tief war für viele Investoren eine Einladung zum Einstieg – zu deutlich ist die Diskrepanz zwischen Potenzial und Panikbewertung.
Fassen wir zusammen
Almonty Industries (WKN: A414Q8 | ISIN: CA0203987072 | Ticker-Symbol: ALI1) ist kein schneller Zock, sondern ein geopolitisch bedeutender Rohstofflieferant in einem hochsensiblen Markt. Wer die Pyramide zu Ende denkt, erkennt: Wolfram wird gebraucht – verlässlich, westlich, skalierbar. Mit der fast fertigen Sangdong-Mine, wachsendem geopolitischem Interesse und frischem Kapital aus dem US-Markt ist die Bühne bereitet für die nächste Kursstufe. Wer langfristig denkt, erkennt: Die Spitze der Pyramide ist nah.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.