15.09.2026 | 05:00
Dividenden: Gegenwind für Allianz und TotalEnergies – RE Royalties mit interessanter Ausgangslage
Das Geld für sich arbeiten lassen – das ist wohl der Traum aller Anleger. Dividenden können dazu der Schlüssel sein. Doch ein üppiger Cashflow von heute ist wertlos, wenn die zugrunde liegenden Geschäftsmodelle morgen bereits obsolet sind. Der nüchterne Blick auf die Bilanz reicht nicht mehr aus, um verlässlich einschätzen zu können, welche Dividendenaktie wirklich nachhaltig ist – im Sinne konstanter Ausschüttungen und ESG. Wir beleuchten drei Dividendentitel mit Zukunft und zeigen, welche Bedeutung diese Aktien im Depot spielen können.
Lesezeit: ca. 3 Min. | Autor: Nico Popp
ISIN: RE ROYALTIES LTD | CA75527Q1081 | TSXV: RE , OTCQX: RROYF , ALLIANZ SE NA O.N. | DE0008404005 , TOTALENERGIES SE | FR0000120271
Inhaltsverzeichnis:
Der Autor
Nico Popp
In Süddeutschland zuhause, begleitet der leidenschaftliche Börsianer die Kapitalmärkte seit rund zwanzig Jahren. Mit einem Faible für kleinere Unternehmen ausgestattet, ist er ständig auf der Suche nach spannenden Investmentstorys
Tag-Cloud
Aktien-Cloud
Allianz: Sicherheit und Nachhaltigkeit
Europas größter Versicherer Allianz spürt die Folgen der Erderwärmung - wenn Stürme globale Schäden von weit über 100 Mrd. USD verursachen oder Trockenheit die Flüsse austrocknet, treten oft Zahlungsfälle ein. Um derartige Bedrohungen abzumildern, setzt Allianz auf einen Dekarbonisierungsplan: Bis 2030 will der Konzern die Treibhausgasintensität bei gewerblichen Großkunden um 45 % drücken. So will man seine Ertragskraft, die im ersten Halbjahr 2026 zu einem operativen Rekordgewinn von 9,4 Mrd. EUR führte, langfristig sichern. Für das abgelaufene Jahr flossen 17,10 EUR je Aktie an die Anleger, was einer Dividendenrendite von rund 3,8 % entspricht. Ein Rückkaufprogramm über 2,5 Mrd. EUR verknappt das Angebot an Aktien zusätzlich. Allianz ist ein solider Großkonzern, der die Zeichen der Zeit erkannt hat.
TotalEnergies tappt in Afrika in die Reputations-Falle
Auf den ersten Blick gleicht TotalEnergies einer Gelddruckmaschine. Im zweiten Quartal 2026 spülte das Kerngeschäft mit fossiler Energie einen operativen Cashflow von über 9,8 Mrd. USD in die Kasse des französischen Konzerns. Dank einer moderaten Ausschüttungsquote von unter 50 % winken Investoren Dividenden von 3,60 EUR, was einer Rendite von fast 5 % entspricht. Doch die eigentlich solide Dividende hat eine Kehrseite: TotalEnergies kämpft mit rechtlichen Herausforderungen, darunter eine Verurteilung wegen irreführender Klima-Werbung vor einem Pariser Gericht. Das umstrittene EACOP-Projekt in Uganda entwickelt sich zum Reputationsfiasko. Konkrete Vorwürfe von Menschenrechtsverletzungen zwingen Akteure wie Union Investment bereits dazu, den Konzern rigoros aus Nachhaltigkeitsportfolios zu streichen. Das zeigt: ESG-Risiken können handfeste Nachteile bringen.
RE Royalties und die Lizenz für sauberen Strom
Wer die Energiewende im Depot abbilden und zugleich unnötige Risiken ausblenden möchte, findet in Kanada einen spannenden Kandidaten: RE Royalties überträgt das lukrative Lizenzgebühren-Prinzip (Royalties) aus dem Bergbau auf Solarparks. Jungen Entwicklern von Projekten im Bereich regenerative Energie fehlt oft Startkapital. Genau hier springt RE Royalties als Finanzierungspartner ein. Das Unternehmen vergibt durch Anlagen besicherte Kredite mit kurzen Laufzeiten und kassiert dafür Zinsen, die oft zweistellig sind. Als Gegenleistung sichert man sich anteilige Royalties auf künftige Bruttoumsätze der Kraftwerke für die nächsten 15 bis 25 Jahre.
Da diese Abgaben auf den reinen Umsatz erhoben werden, prallen beispielsweise viele Kosten, die Betreiber belasten, an RE Royalties ab. Verbleibende Risiken sind jedoch Zahlungsausfälle und Insolvenzen. Das Portfolio von RE Royalties umfasst mehr als 130 Anlagen. 2024 vergab RE Royalties 3,0 Mio. CAD an ein Batteriespeicherprojekt der SolarBank Corporation, was dem Finanzierer bei 11 % Zinsen eine feste Lizenzgebühr für zwei Jahrzehnte garantiert. Ein üppiger Kreditrahmen über 10 Mio. CAD für Abraxas Power soll auf den Malediven Dieselgeneratoren überflüssig machen und bietet RE Royalties 13 % Zinsen sowie 2,0 % vom Bruttoumsatz über 15 Jahre. Auch indigene Solarprojekte in Alberta unterstützt das Unternehmen. In der Vergangenheit sorgte das Geschäftsmodell nach eigenen Angaben bereits für interne Renditen von bis zu 34 %.
Weitere Optionen für RE Royalties
Trotz operativer Erfolge ist RE Royalties an der Börse wenig bekannt. Mit einer Marktkapitalisierung von lediglich rund 16 Mio. CAD handelt die Smallcap-Aktie für viele professionelle Investoren „im toten Winkel“. Dennoch fließt seit vielen Jahren kontinuierlich Bares auf die Konten von RE-Royalties-Aktionären. Zuletzt lag die Dividendenrendite gar bei über 10 %. Künftig will man statt quartalsweise jährlich ausschütten und greift dazu auch auf Kapital aus grünen Anleihen zurück, die das Unternehmen ebenfalls emittiert. Das Management, das selbst rund ein Viertel der eigenen Aktien kontrolliert, sagt der Unterbewertung seit einiger Zeit den Kampf an. Um die Bewertung zu steigern, beauftragte man PricewaterhouseCoopers, um strategische Optionen zu sondieren.
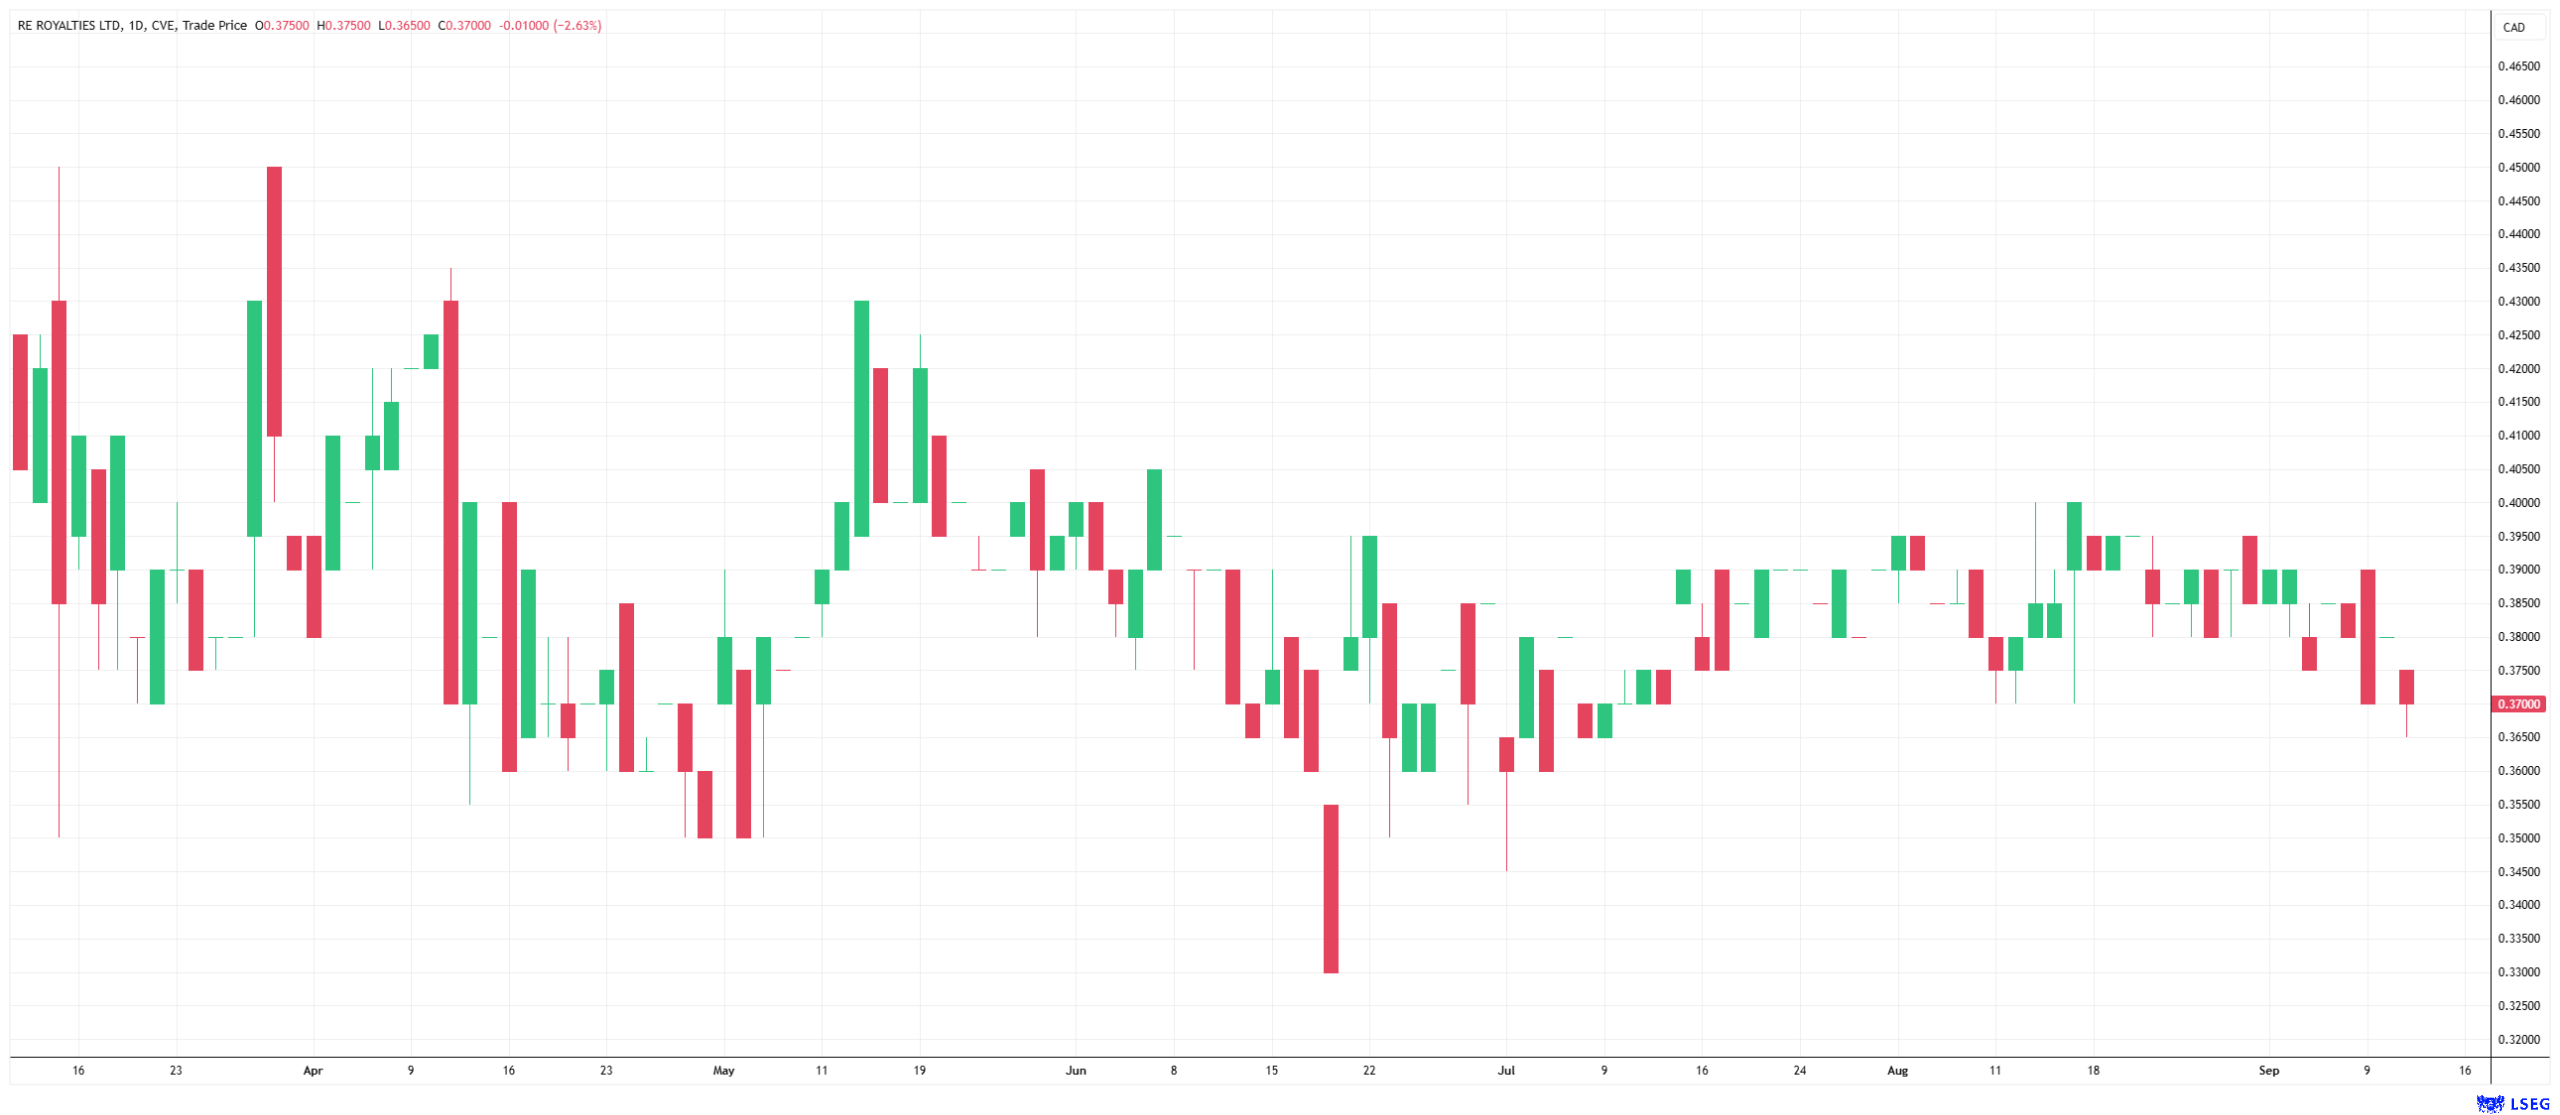
Die Aktie von RE Royalties hat zuletzt eine positive Entwicklung genommen. Im Vergleich zu Unternehmen wie der Allianz oder auch TotalEnergies ist RE Royalties ein spekulatives Smallcap, was Chancen, aber auch Risiken mit sich bringt. Während große Konzerne Gegenwind besser aushalten können, was etwa TotalEnergies mit seinen juristischen Auseinandersetzungen zeigt, ist ein Unternehmen wie RE Royalties anfälliger. Das gilt etwa für Zahlungsausfälle. Mit einem Portfolio aus rund 130 Projekten ist RE Royalties zwar breit aufgestellt, muss aber als spekulativer gelten als die genannten Konzerne. Im Umkehrschluss ergibt sich aus der aktuellen Bewertung und dem Dasein der Aktie in einer Nische auch eine Chance – sollten sich potente Partner finden, die Projekte oder Kapital beisteuern, könnte RE Royalties schnell ein noch viel größeres Rad drehen. Anleger sollten die weitere Entwicklung beim Spezialisten für nachhaltige Finanzierungslösungen im Blick haben. Das Unternehmen ist in einer spannenden Situation.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.