01.09.2026 | 05:20
Die Milliarden aus Washington und Brüssel: Almonty Industries, Aurubis und MP Materials sind die Profiteure des Booms
Die Lieferketten und Rohstoffsicherheit beschäftigen die westlichen Regierungen. Während Washington Milliardenspritzen für heimische Minen bereitstellt, hat Brüssel mit dem Critical Raw Materials Act eine regulatorische Trendwende eingeläutet. Die staatlichen Subventionsprogramme für kritische Rohstoffe bringen Rohstoffunternehmen ins Rampenlicht. Die Absicherung der westlichen Wertschöpfungsketten wird besonders bei drei Unternehmen deutlich, die im August 2026 mit ihren Nachrichten die Investoren aufhorchen ließen: Almonty Industries, Aurubis und MP Materials.
Lesezeit: ca. 4 Min. | Autor: Armin Schulz
ISIN: ALMONTY INDUSTRIES INC. | CA0203987072 | TSX: AII , NASDAQ: ALM , ASX: AII , AURUBIS AG | DE0006766504 , MP MATERIALS CORP | US5533681012 | NYSE: MP
Inhaltsverzeichnis:
Der Autor
Armin Schulz
Der gebürtige Mönchengladbacher studierte Betriebswirtschaftslehre in den Niederlanden. Im Zuge des Studiums kam er erstmals mit der Börse in Kontakt. Er hat mehr als 25 Jahre Erfahrung bei Börsengeschäften.
Tag-Cloud
Aktien-Cloud
Almonty Industries – mit politischem Rückenwind
Die jüngste US-Entscheidung, Wolfram-Abfälle und -Schrott ohne Lizenz nicht mehr ausführen zu dürfen, unterstreicht die wachsende strategische Bedeutung des Metalls. Während Washington damit vor allem Direktlieferungen nach China unterbindet, rückt Almonty Industries als einer der wenigen westlichen Primärproduzenten in den Mittelpunkt. Die im Juli gestartete Verarbeitung in der südkoreanischen Sangdong-Mine markiert den entscheidenden Schritt von der Entwicklungs- zur operativen Phase in Südkorea. Mit knapp 140.000 t Erz im Vorrat und einem Bruttowert von rund 68 Mio. USD bei aktuellen Preisen ist das Unternehmen bestens positioniert, um von der anhaltenden Angebotsknappheit zu profitieren.
Die Quartalszahlen belegen die operative Entwicklung. Der Umsatz stieg um 498 % auf 43,0 Mio. CAD, die Bruttomarge erreichte 60,7 % und das bereinigte EBITDA verbesserte sich von minus 4,8 auf plus 17,6 Mio. CAD. Diese Kennzahlen enthalten einen kaum nennenswerten Beitrag aus Sangdong. Das ist nur ein Vorgeschmack auf das, was mit dem Hochlauf von Sangdong möglich wird. Die im Juni platzierte Wandelanleihe über 800 Mio. USD spülte viel Geld in die Kassen. Zusammen mit den vorhandenen Barmitteln ergab sich zum Quartalsende eine Position von 1,2 Mrd. CAD. Vom neuen Kapital sind bis zu 300 Mio. USD für Aktienrückkäufe vorgesehen, da das Management den Aktienkurs von Mitte August für zu niedrig hält.
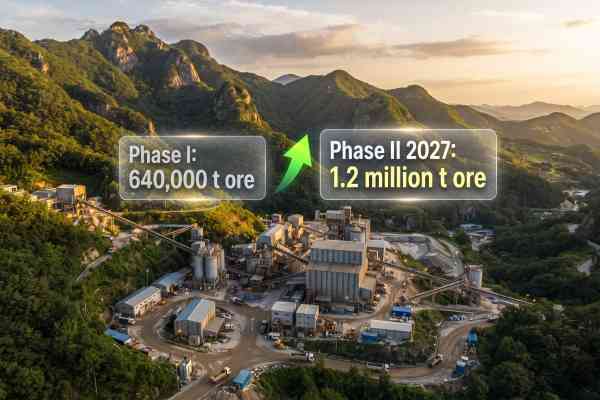
Mit dem ausgeweiteten Abnahmevertrag mit Global Tungsten & Powders (GTP) sind rund 90 % der Phase-1-Produktion von Sangdong für 21 Jahre verkauft. GTP sichert sich 40 % mehr Wolfram und zahlt dabei höhere Preise. Diese langfristige Bindung an einen großen westlichen Verarbeiter reduziert das Absatzrisiko erheblich. Gleichzeitig treibt Almonty die Phase-2-Erweiterung, die die Kapazität verdoppeln soll, sowie die geplante Wolframoxid-Anlage voran, um die Wertschöpfungskette zu erweitern. Mit Projekten in Südkorea, Portugal und den USA verfügt das Unternehmen über eine geografische Diversifikation, die es zu einem zentralen Pfeiler der westlichen Versorgung macht. Das Geld für das Vorantreiben der Projekte ist ebenfalls vorhanden.
Aurubis – hohe Nachfrage, aber es ist auch Geduld gefragt
Die Hamburger Kupferschmelze Aurubis durchlebt ein ereignisreiches Börsenjahr 2026. Einerseits profitiert das operative Geschäft von hohen Metallpreisen und einer außergewöhnlichen Nachfrage nach Schwefelsäure. Andererseits dämpfen zeitliche Verschiebungen bei einem Expansionsprojekt in den USA die Euphorie. Die Zahlen für die ersten 9 Monate des Geschäftsjahres 2025/26 waren sehr ordentlich. Das operative EBT kletterte um 31 % auf 374 Mio. EUR, das EBITDA auf 570 Mio. EUR. Besonders das 3. Quartal stach mit einem operativen Ergebnis vor Steuern von 149 Mio. EUR hervor. Das ist eine deutliche Steigerung gegenüber dem Vorquartal mit „nur“ 121 Mio. EUR. Höhere Kupfer- und Edelmetallpreise sowie deutlich gestiegene Erlöse aus dem Schwefelsäuregeschäft bildeten das Fundament dieser Entwicklung. Das Management erwartet nun das Jahresresultat am oberen Ende der Prognose von 425 bis 525 Mio. EUR.
Das 1,7 Mrd. EUR Investitionsprogramm ist zu rund 90 % abgeschlossen. Die im Juli in Betrieb genommene 190 Mio. EUR Anlage in Hamburg kombiniert erstmals mehrere Hüttenprozesse in einem Aggregat und kann künftig über 30.000 t zusätzliches Recyclingmaterial jährlich verarbeiten. Die Kapazitätserweiterung in Bulgarien steht vor dem Abschluss. Lediglich die Verzögerungen beim US-Projekt Richmond trüben das Bild. Der vollständige Hochlauf verschiebt sich um etwa 6 Monate, somit wird Phase 1 nun für 2026/27 und Phase 2 für 2027/28 erwartet. Analysten sprechen von einer Enttäuschung, die jedoch bereits eingepreist sei.
Die Kupferpreise erreichten im Juni 2026 ein Rekordhoch, befeuert durch KI-Boom und Elektromobilität. Auch die Schwefelsäurepreise zogen deutlich an und kompensierten rückläufige Schmelz- und Raffinierlöhne. Die Analysten sind sich nicht einig. Warburg Research senkte das Kursziel minimal von 212 auf 211 EUR, bleibt aber bei "Kaufen". Die DZ Bank reduzierte den fairen Wert von 180 auf 173 EUR und empfiehlt "Halten". Die UBS sieht mit 160 EUR wenig kurzfristige Fantasie. Die operative Verfassung von Aurubis ist solide, allerdings brauchen die Anleger Geduld beim Hochlauf der US-Erweiterung.
MP Materials: mit operativen Fortschritten
Die Zahlen zum 2. Quartal von MP Materials zeigen ein Unternehmen im Übergang. Die NdPr-Produktion stieg um 41 % auf 840 t, während der Absatz mit 1.006 t sogar um 127 % zulegte. Das Materials-Segment verbuchte ein bereinigtes EBITDA von 32,5 Mio. USD, eine deutliche Verbesserung gegenüber dem Vorjahresverlust. Gleichzeitig bleibt der Konzern mit einem GAAP-Verlust von 20,3 Mio. USD unter der schwarzen Null. Der Ausbau der Magnetfertigung und die 10X-Facility verschlingen weiterhin erhebliche Mittel, bei einem operativen Cashflow von lediglich 4,9 Mio. USD im ersten Halbjahr bei gleichzeitig rund 308 Mio. USD Investitionsausgaben.
Das US-Verteidigungsministerium sicherte mit einem NdPr-Mindestpreis von 110 USD pro Kilogramm über 10 Jahre die zukünftigen Erträge ab. Der Abnahmevertrag für die 10X-Facility garantiert nach Inbetriebnahme mindestens 140 Mio. USD EBITDA jährlich. Hinzu kommt ein neu abgeschlossener Gadolinium-Liefervertrag mit einem führenden US-Luft- und Raumfahrt- und Verteidigungsunternehmen im dreistelligen Millionenbereich über mehrere Jahre. Project Swarm bündelt zudem die Nachfrage aus der Drohnenindustrie. Das Management erwartet für das dritte Quartal eine NdPr-Produktion von über 1.000 t und die ersten kommerziellen Magnetlieferungen im 4. Quartal.
Die Aktien-Bewertung bleibt der kritische Punkt. Nimmt man die einzelnen Geschäftsbereiche Materials und Magnetics mit großzügigen Multiplikatoren und verwendet einen Abzinsungssatz von 12 % liegt der faire Wert deutlich unter dem aktuellen Aktienkurs von 56,13 USD. Der aktuelle Kurs preist eher ein EBITDA von rund 1 Mrd. USD ein. Das liegt deutlich über der Erwartung vom Management von 650 Mio. USD. Die Markterwartung geht nicht nur von einer erfolgreichen Umsetzung aus, sondern dass das Unternehmen weiter skalieren kann. Als Anleger sollte man das Verwässerungspotenzial durch Vorzugsaktien und Warrants auf dem Schirm haben.
Die Subventionen aus Washington und Brüssel entfalten ihre Wirkung. Almonty Industries nutzt den politischen Rückenwind und hat mit der Sangdong-Mine das größte Wolfram-Asset außerhalb Chinas als Trumpf. Aurubis liefert solide operative Zahlen, doch der verschobene Hochlauf in den USA dämpft kurzfristig die Euphorie. MP Materials glänzt mit strategischen Abnahmeverträgen des Pentagon und Fortschritten in der Magnetfertigung, während die Bewertung bereits eine perfekte Zukunft einpreist. Die Aktienmärkte feiern den Rohstoff-Boom, doch der Erfolg ist kein Selbstläufer.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.