15.07.2026 | 04:00
Heftige Ausschläge im LifeScience-Sektor! Bayer, Vidac Pharma, BioNTech, Moderna und Evotec im Brennpunkt
Hier geht´s rund! Aktuell erlebt die Krebsforschung durch die Verschmelzung von Zellanalyse und digitaler Präzision eine historische Zeitenwende. Mit einem neuen Management versucht BioNTech seine revolutionäre mRNA-Plattform von Covid-19 auf personalisierte Krebsimpfstoffe zu übertragen, gleichzeitig fokussiert sich Bayer strategisch auf zielgerichtete Radionuklidtherapien der nächsten Generation. Im Agrar-Sektor gibt es endlich erste Entwarnungs-Signale, denn Glyphosat wird nun überstaatlich verhandelt und von US-Behörden als nicht schädlich eingestuft. Gleichzeitig kämpft der Wirkstoffforscher Evotec mit einer neuen Umsatzwarnung, die es diesmal in sich hat. Als hochspezialisierter Innovator rückt zudem Vidac Pharma in den Fokus, indem das Unternehmen den Krebsstoffwechsel blockiert, um die Tumor-Mikroumgebung entscheidend zu manipulieren. Diese vier unterschiedlichen Ansätze zeigen eindrucksvoll, dass der Sieg gegen den Krebs nicht mehr nur über klassische Chemotherapien, sondern über hochindividuelle BioTechs und datengetriebene Allianzen führt. Viele News auf dem Tablett, das zaubert Volatilität aus dem Hut.
Lesezeit: ca. 5 Min. | Autor: André Will-Laudien
ISIN: VIDAC PHARMA HOLDING PLC | GB00BM9XQ619 , BAYER AG NA O.N. | DE000BAY0017 , MODERNA INC. DL-_0001 | US60770K1079 , EVOTEC SE INH O.N. | DE0005664809 , BIONTECH SE SPON. ADRS 1 | US09075V1026
Inhaltsverzeichnis:
Der Autor
André Will-Laudien
Der gebürtige Münchner studierte zuerst Volkswirtschaftslehre und diplomierte 1995 in Betriebswirtschaftslehre an der Ludwig-Maximilians-Universität. Da er sich schon sehr frühzeitig mit der Börse beschäftigte, verfügt er heute über mehr als 30 Jahre Erfahrung an den Kapitalmärkten.
Tag-Cloud
Aktien-Cloud
Bayer – Das Ende eines Milliarden-Albtraums?
Der anhaltende Milliarden-Rechtsstreit um die mutmaßlichen Krebsrisiken des Unkrautvernichters Roundup hat für Bayer eine fundamentale Wende genommen. In einem wegweisenden Grundsatzurteil hat der US Supreme Court mit einer deutlichen Mehrheit von 7 zu 2 Stimmen entschieden, dass US-Bundesrecht strikten Vorrang vor den abweichenden Gesetzen und Warnpflichten einzelner Bundesstaaten hat. Da die oberste US-Umweltbehörde (EPA) Glyphosat fortlaufend als nicht krebserregend klassifiziert und folglich keine Krebswarnungen auf den Verpackungen verlangt, setzt diese nationale Vorgabe die länderspezifischen Kennzeichnungspflichten effektiv außer Kraft.
Für den Leverkusener DAX-Konzern bedeutet dieses Urteil den lang erhofften juristischen Meilenstein: Denn dem überwiegenden Teil der noch offenen und künftigen US-Schadensersatzklagen, die auf einer angeblich mangelnden Warnung basieren, entzieht diese Entscheidung rückwirkend die Rechtsgrundlage. Die Börse reagierte prompt auf das Ende der akuten Existenzbedrohung und ließ den Kurs der Bayer-Aktie Anfang Juli unmittelbar nach Bekanntgabe des Urteils um über 20 % in die Höhe schnellen. Nun werden auch die Heuschrecken wieder aktiv. Der Finanzinvestor Apollo sichert sich an Bayer eine milliardenschwere Beteiligung und verschafft dem gebeutelten Konzern weiteren bilanziellen Spielraum. Nun steht im August die gerichtliche Anhörung für den ergänzenden 7,25 Mrd. USD schweren US-Sammelvergleich an - wir drücken die Daumen! Analysten auf der Plattform LSEG wittern Morgenluft: UBS stuft auf „Buy“ mit Kursziel 52 EUR, JPMorgan auf „Overweight“ mit 50 EUR und mwb research mit „Buy“ und 65 EUR. Das Konsensus-Kursziel steigt auf 54,25 EUR. Immerhin!
Vidac Pharma - Patentstärke, Studienfortschritte und neue Partnerschaften als Kurstreiber
Und schon wieder haut Vidac Pharma auf den Tisch! Aktuell bewegt sich das kleine, innovative Biotechnologie-Unternehmen zu einer der spannendsten Stories im Bereich innovativer Krebstherapien. Grundlage ist nicht der Totalangriff auf den Tumor, sondern dessen gezielte Unterbrechung der Energieversorgung. Die Idee basiert auf dem Warburg-Effekt – ein Stoffwechselmechanismus, der Krebszellen durch das Enzym Hexokinase-2 (HK2) praktisch unsterblich macht und ihnen einen dauerhaften Wachstumsvorteil verschafft. Der Wirkstoffkandidat VDA-1102 löst diese Verbindung gezielt auf, entzieht Tumorzellen ihre Energie, aktiviert den programmierten Zelltod und unterstützt gleichzeitig die körpereigene Immunabwehr.
Das eröffnet die Chance auf eine Plattformtechnologie, die weit über einzelne Krebsindikationen hinaus eingesetzt werden könnte und einen globalen Onkologiemarkt von deutlich über 200 Mrd. USD adressiert. Operativ gelang im Juni mit dem planmäßigen Abschluss der Patientenrekrutierung für die Phase-2b-Studie bei Hochrisiko-Aktinischer Keratose ein entscheidender Meilenstein, nachdem alle 39 Patienten wie vorgesehen eingeschlossen wurden. Besonders positiv: Bislang wurden keine behandlungsbedingten schwerwiegenden Nebenwirkungen gemeldet, sodass der Markt den erwarteten Topline-Daten mit großer Spannung entgegensieht. Auch die Schweizer Branchenriesen Roche und Novartis setzen im Zuge des Megatrends "Cancer Metabolism" vermehrt auf Kooperationen und die Einlizensierung von Programmen, welche Schlüsselenzyme der Glykolyse ins Visier nehmen.
Parallel treibt Vidac seine internationale Expansion voran und plant den Eintritt in das renommierte Life-Science-Netzwerk Quest for Health in Straßburg, dessen 65 Mitgliedsunternehmen in den vergangenen drei Jahren mehr als 220 Mio. EUR an Wachstumskapital eingeworben haben. Dadurch verbessert sich der Zugang zu Pharmapartnern, wissenschaftlichen Kooperationen und institutionellen Investoren erheblich. Konsequent stärkt das Unternehmen sein geistiges Eigentum und erhielt zuletzt in Kanada ein weiteres wichtiges Patent auf seine proprietären Wirkstoffklassen, wodurch die technologische Exklusivität weiter ausgebaut wird. Gerade in Zeiten auslaufender Blockbuster-Patente steigt der Bedarf der Pharmaindustrie an innovativen Plattformtechnologien mit belastbarem Patentschutz deutlich an. Analysten von Sphene Capital sehen deshalb weiterhin erhebliches Kurspotenzial und bestätigen ein Kursziel von 4,10 EUR in den nächsten 36 Monaten. Für risikobewusste Anleger bleibt die Aktie damit eine aussichtsreiche Turnaround- und Wachstumsstory mit mehreren möglichen Kurstreibern in den kommenden Quartalen.
Evotec – Eine saftige Gewinnwarnung sorgt für neue Tiefststände
Beim Hamburger Wirkstoff-Entwickler Evotec scheppert es kräftig. Das Unternehmen hat seine Jahresprognose deutlich gesenkt und erwartet für 2026 nur noch 570 bis 610 Mio. EUR Umsatz statt zuvor 700 bis 780 Mio. EUR. Gleichzeitig rutscht das bereinigte EBITDA klar ins Minus und wird nun bei negativen 70 bis 105 Mio. EUR gesehen. Hauptursachen sind verschobene Umsätze in bestehende Partnerschaften, geringere Beiträge neuer Deals sowie insgesamt schwächere Erlöserwartungen. Die Börse reagierte gestern heftig und strafte den Titel bis auf ein neues 52-Wochentief von 3,19 EUR ab. Ob das aktuelle Zukunfts-Programm „Horizon“ beruhend auf Effizienzsteigerung, Kostensenkungen, Portfolio-Strukturierung und verstärktem Einsatz von KI wirklich 75 Mio. EUR Ersparnis bringt, bleibt nur zu hoffen. Das technische Aufwärts-Blümchen der letzten Wochen ist allerdings adhoc verblüht.
BioNTech – Jetzt möchte Moderna die deutschen Werke haben
Noch eine Meldung aus Mainz. Der Corona-Wettbewerber Moderna bringt sich in Stellung und prüft den Einstieg in freiwerdende BioNTech-Produktionsstätten in Deutschland. Das wäre ein mögliches Revival stillgelegter Kapazitäten. Konzernchef Stéphane Bancel sondiert dazu in Berlin politische Unterstützung und stellt klar: Eine Übernahme wäre attraktiver als ein teurer Neubau. Im Raum steht sogar die Weiterbeschäftigung von BioNTech-Mitarbeitern, sollte ein Deal zustande kommen. Voraussetzung bleibt jedoch ein verlässlicheres politisches Umfeld, denn Moderna fordert klare Leitplanken und langfristige Planungssicherheit für die Branche. Kritik kommt insbesondere am geplanten Kostendämpfungsgesetz, das die Pharmaindustrie zusätzlich belasten könnte. Gleichzeitig warnt Bancel vor einem strategischen Rückschritt: Ohne Gegensteuern droht Europa der Verlust von mRNA-Produktionskapazitäten, während China massiv aufrüstet. BioNTech dümpelt seit dem perspektivischen Rücktritt des Gründerpaars Uğur Şahin und Özlem Türeci in einer engen Seitwärtsrange zwischen 73 und 95 EUR, das LSEG Refinitiv Konsens-Kursziel beträgt 127,65 USD, das macht nach Adam Riese 42 % Upside-Potenzial. Vielleicht bringt der Deal neue Dynamik!
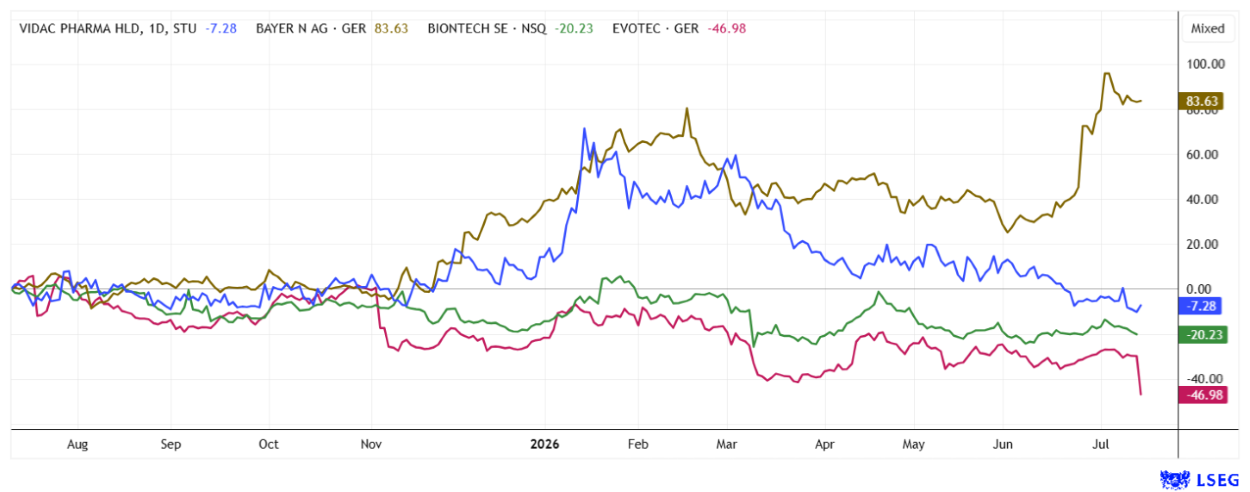
Die Sektor-Rotation nimmt Fahrt auf: Rückenwind liefert ausgerechnet ein Paukenschlag aus den USA, wo ein höchstrichterliches Urteil zugunsten von Bayer die Stimmung dreht. Gleichzeitig sorgt Moderna mit einer aggressiven Deal-Aktivität für strategische Weichenstellungen, während BioNTech und Evotec mitten in einem tiefgreifenden Umbau stecken. Vidac Pharma könnte mit den erwarteten Ergebnissen seiner aktuellen Studie den Durchbruch schaffen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.