22.09.2026 | 05:00
Klimaschutz als Renditebringer: Konzerne wie BP haben Bedarf, Halliburton zögert und Zefiro springt in die Bresche
Erstellt und veröffentlicht im Auftrag von Zefiro Methane
Wälder, Farmen und verlassene Industriebrachen in den USA mögen idyllisch wirken, oft teilen sie jedoch ein kaum sichtbares Problem: Aus dem Boden zischt geruchlos ein Gas, das das Klima um ein Vielfaches stärker anheizt als Kohlendioxid. Unzählige verwaiste Bohrlöcher rosten vor sich hin, weil frühere Förderer längst pleite sind. Die Bundesstaaten greifen nun durch und bürden die Beseitigung von Altlasten den Verursachern auf. Während Konzerne unter Auflagen ächzen, verwandelt der Bohrloch-Spezialist Zefiro Methane Umweltrisiken in handfeste Chancen für Investoren.
Lesezeit: ca. 3 Min.
|
Autor:
Nico Popp
ISIN:
ZEFIRO METHANE CORP | CA98926D1069 | Cboe: ZEFI , BP PLC DZ/1 DL-_25 | DE0008618737 , HALLIBURTON CO. DL 2_50 | US4062161017 , BP PLC DL-_25 | GB0007980591
Inhaltsverzeichnis:
Der Autor

Nico Popp
In Süddeutschland zuhause, begleitet der leidenschaftliche Börsianer die Kapitalmärkte seit rund zwanzig Jahren. Mit einem Faible für kleinere Unternehmen ausgestattet, ist er ständig auf der Suche nach spannenden Investmentstorys
Tag-Cloud
Aktien-Cloud
BP: Mehr Öl und Gas, aber wachsende Altlasten
BP investiert nach dem Strategie-Reset von 2025 rund 10 Mrd. USD pro Jahr ins Upstream-Geschäft. Die in den USA geplante Methanabgabe für Anlagen mit hohen Emissionen (ursprünglich bis 1.500 USD je Tonne) wurde 2025 allerdings bis 2034 ausgesetzt. Der Druck auf die Branche kommt derzeit vor allem von Rückbauverpflichtungen, einzelstaatlichen Vorgaben und freiwilligen Messstandards wie OGMP 2.0. Jahrelang reichten Energiekonzerne alternde Bohrfelder an kleine Zwischenbetreiber weiter, um teuren Verfüllungen zu entgehen. Neue Vorschriften und behördliche Durchgriffsrechte holen diese Altlasten nun zurück in die Bilanzen der Konzerne. Zugleich verpflichtet sich BP über eigene Initiativen dazu, Ausstöße detailliert zu erfassen. Um ökologische Risiken und Reputationsschäden zu begrenzen, dürften Konzerne wie BP zunehmend auf spezialisierte Partner angewiesen sein.
Halliburton meidet kleinteiliges Onshore-Geschäft
Der bekannte Ausrüster im Bereich fossiler Energie arbeitet nach gänzlich anderen Gesetzmäßigkeiten: Halliburton konzentriert sich in erster Linie auf kapitalintensive Großaufträge, während dezentrale Festlandbohrungen mit Stückkosten von 100.000 bis 200.000 USD für das Unternehmen eher unrentabel sind. Ein Branchenprimus mit globalem Anspruch muss sein Spezialgerät und seine Teams dauerhaft auslasten. Bei winzigen, verstreuten Quellen in abgelegenen Gebieten explodieren jedoch die Logistikkosten im Verhältnis zum Auftragswert. Dadurch entsteht im nordamerikanischen Binnenland eine große Versorgungslücke. Große Ölfelddienstleister ziehen sich aus der Fläche zurück, wodurch zahlreiche Problembohrungen ohne professionelle Betreuung bleiben.
Dreifacher Hebel treibt Zefiro Methane an
Genau in diese Lücke stößt Zefiro Methane mit seinem vertikal integrierten Geschäftsmodell vor. Die Bruttomarge stieg auf Zwölfmonatssicht auf 32 %. In der ersten Hälfte des Geschäftsjahres 2025/26 (Juli–Dezember 2025) erzielte Zefiro ein bereinigtes EBITDA von 3,8 Mio. USD, nach neun Monaten waren es rund 4,25 Mio. USD. Das Unternehmen verbindet handwerkliche Sanierung mit Hightech-Sensorik und dem Emissionshandel. Basis der Sanierungsflotte ist der Zukauf Plants & Goodwin, der jahrzehntelange Erfahrung im Appalachen-Becken mitbringt. Zefiro reinigt Rohre, blockiert Gasströme mechanisch und dichtet alte Kanäle mit Spezialzement dauerhaft ab. Der eigentliche Ertragsschub entsteht jedoch durch die Kombination mehrerer Erlösquellen: staatliche Sanierungshonorare, hochmargige Überwachungsmessungen und perspektivisch die Umwandlung vermiedener Emissionen in handelbare Zertifikate.
Zwei exklusive Werkzeuge verschaffen dem Unternehmen einen entscheidenden Wettbewerbsvorteil. Die zum Patent angemeldete Haube „Wellhead Containment Tool“ dichtet den Bohrlochkopf gegen Wettereinflüsse ab. Das verkürzt die Messzeit nach Angaben aus Sekundärquellen vor Ort um circa 40 % und steigert die Bruttomarge im Messgeschäft von 25 % auf rund 50 %. Für die Sanierung poröser Rohre nutzt das Team die exklusiv lizenzierte REED-Technologie, die Leckpfade im Bohrrohr hydraulisch abdichtet. Laut Management kostet das nur einen Bruchteil herkömmlicher Nachsanierungen, die mehrere hunderttausend USD erreichen können. Die Nachfrage wächst rasant: Zunehmend kommen Aufträge von Energieinfrastruktur-Projekten, etwa zur Stromversorgung von Rechenzentren, auf deren Gelände Altbohrungen verschlossen werden müssen.
Volle Auftragsbücher stützen Zefiro Methane – Rating sieht Kurspotenzial
Die operative Expansion stützt sich auf ein solides Fundament aus Staatsaufträgen und Übernahmen. Zefiro Methane sicherte sich in einem Bundesstaat der Great-Lakes-Region einen staatlich finanzierten Verfüllvertrag über 11,5 Mio. USD, mit Leistungen von November 2026 bis Juni 2029. Davon sind rund 3 Mio. USD bis Mitte 2027 fest eingeplant. In Ohio führt Plants & Goodwin einen dreijährigen CMAR-Vertrag aus, aus dem das Management bis Mai 2029 rund 19,6 Mio. USD Umsatz erwartet. Die US-Regierung stellt über das Infrastrukturgesetz IIJA insgesamt 4,7 Mrd. USD für die Beseitigung verwaister Quellen bereit. Um die wachsende Nachfrage zu bewältigen, erwarb Zefiro für 4,30 Mio. USD den Maschinenpark von Viking Well Service und dehnte seine Einsatzbereitschaft auf 13 US-Bundesstaaten aus. Parallel dazu öffnet die frühere J.P.-Morgan-Führungsmannschaft um Vorstandschefin Catherine Flax die Türen zu den Rohstoffmärkten. Über Presale-Verträge mit EDF Trading und Mercuria Energy America hat Zefiro erste Emissionszertifikate aus einem verfüllten Bohrloch in Oklahoma verkauft. Eine regelmäßige Einnahmequelle soll daraus mit der überarbeiteten ACR-Methodik werden.
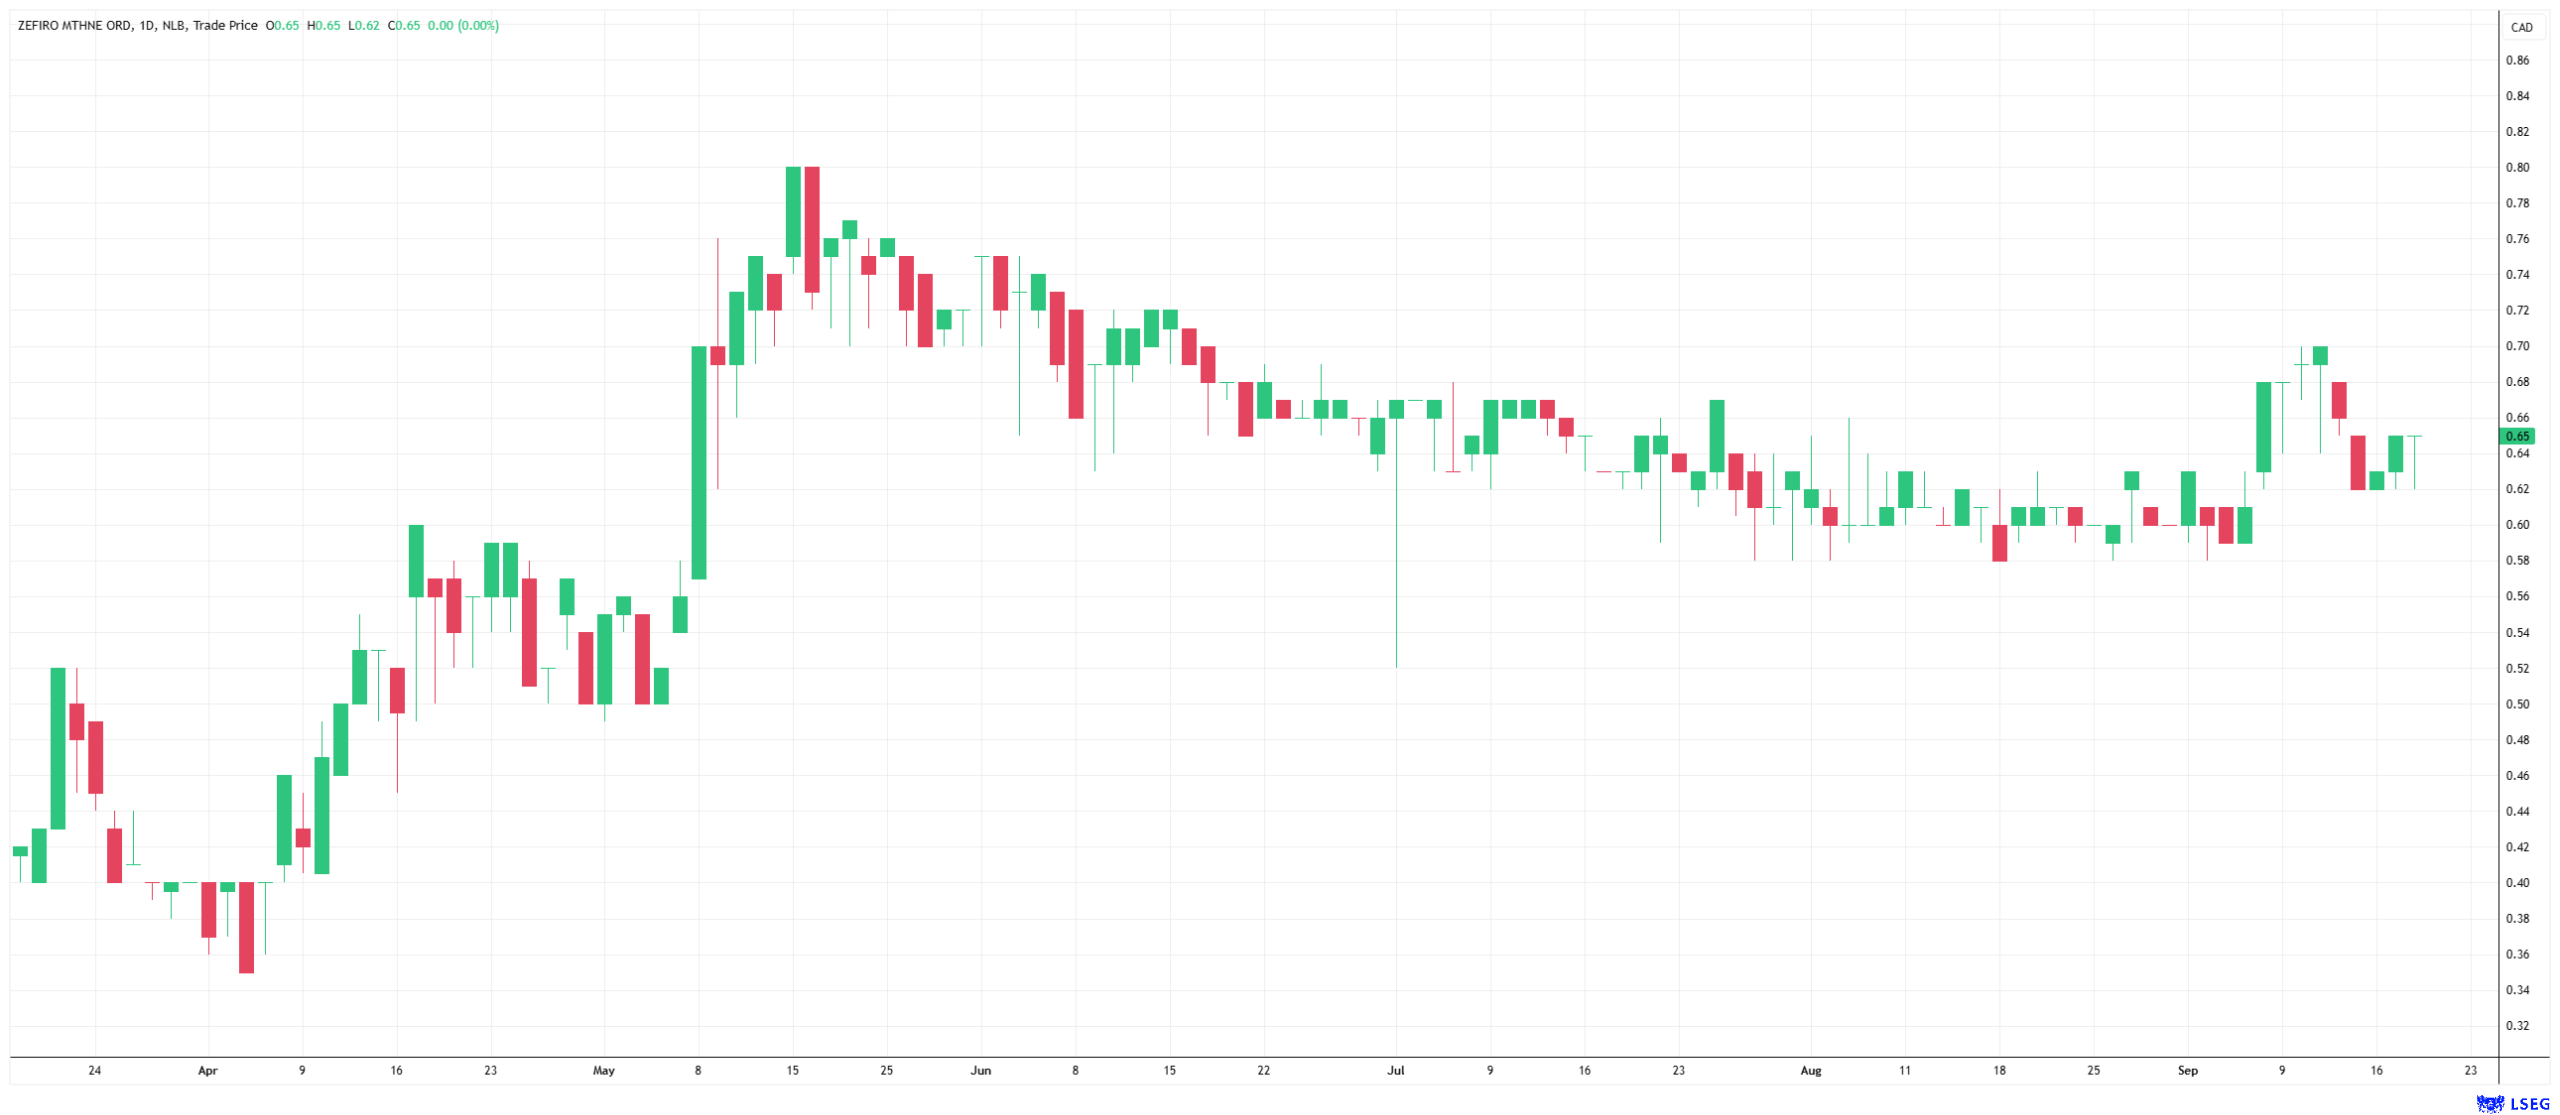
Die kanadische Investmentbank ATB Cormark Capital Markets hat erst kürzlich die Coverage für die Aktie aufgenommen: Analyst Nicholas Boychuk bewertet Zefiro Methane mit „Outperform“ und sieht das Kursziel bei 1,00 CAD. Beim damaligen Kurs von 0,68 CAD entspricht das einem Aufwärtspotenzial von rund 47 %. Andere Analysten sind sogar noch optimistischer: GBC etwa sieht ein Kursziel von 2,12 CAD. Die ATB-Analysten heben hervor, dass die Marktbewertung von 5,4x EV/EBITDA und ein Free-Cashflow-Yield von 8,8 % für das Kalenderjahr 2027 das dynamische Cashflow-Profil des Unternehmens nicht widerspiegeln. Als primäre Werttreiber gelten Marktanteilsgewinne bei bundesstaatlichen Programmen, die Konsolidierung regionaler Serviceanbieter sowie eine wachsende Hebelwirkung auf operativer Ebene. Die Vermarktung von Kohlenstoffgutschriften lässt ATB im Kursziel unberücksichtigt und sieht darin zusätzliches Potenzial. Als Risiken gelten laut ATB Cormark Capital Markets vor allem Integrationshürden bei Zukäufen wie Viking Well Service, behördliche Verzögerungen bei der Auszahlung von Bundesfördermitteln sowie Preisschwankungen bei Emissionszertifikaten.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.