26.05.2021 | 05:08
Almonty Industries, ThyssenKrupp, KlöcknerCo.– Unverzichtbare Rohstoffe!
Wolfram ist laut Einschätzung der EU einer der kritischen Rohstoffe der Welt in Bezug auf ökonomische Wichtigkeit und beim Beschaffungsrisiko. Das chemische Element besitzt den höchsten Schmelz- und Siedepunkt und findet deshalb in vielen wichtigen Industriebereichen Einsatz. Hauptsächlich findet Wolfram in Form von Wolframstahl, einem hochlegierten Stahl, Anwendung. Angesichts der Knappheit der Ressource, Grund genug für uns, die Schnittstelle zwischen Stahlindustrie und Wolfram-Produktion bei drei chancenreichen Aktien genauer unter die Lupe zu nehmen. Wo steckt der Renditeturbo?
Lesezeit: ca. 3 Min.
|
Autor:
Carsten Mainitz
ISIN:
CA0203981034 , DE0007500001 , DE000KC01000
Inhaltsverzeichnis:
Der Autor
Carsten Mainitz
Der gebürtige Rheinland-Pfälzer ist seit mehr als 25 Jahren leidenschaftlicher Börsianer. Nach seinem BWL-Studium in Mannheim arbeitete er als Journalist, im Equity Sales und viele Jahre im Aktienresearch.
Tag-Cloud
Aktien-Cloud
ALMONTY INDUSTRIES INC – Schritt für Schritt zum Erfolg
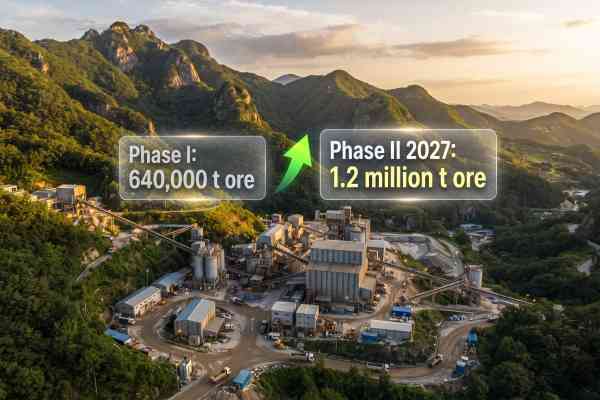
Die Geschäftstätigkeit des kanadischen Unternehmens umfasst den Abbau, die Verarbeitung und den Transport von Wolframkonzentrat von der Mine Los Santos im Westen von Spanien und der Mine Panasqueira in Portugal. Zudem erschließt Almonty die Wolfram-Mine Sangdong in Südkorea und das Zinn-Wolfram-Projekt Valtreixal im Nordwesten von Spanien. Im Mittelpunkt des Investoreninteresses steht als zentrales Asset die Sangdong-Mine in Südkorea, die zur größten Wolfram-Mine außerhalb Chinas aufgebaut werden soll. Historisch gesehen gehört die Mine zu den größten Wolfram-Minen der Welt. Zudem ist die Mine einer der wenigen als langlebig einzustufenden Minen mit hochgradigen Wolframlagerstätten außerhalb der Volksrepublik. Somit kann sich Almonty mit der 2015 erfolgten Akquisition sehr glücklich schätzen. Die Gesellschaft arbeitet stringent an der Entwicklung des Projekts. Vor wenigen Tagen gab Almonty den Beginn des Straßen- und Flussumleitungsprojekts bekannt. Monatlich finden nun Treffen mit den Anwohnern statt, um sie über den aktuellen Stand der Dinge zu informieren. Eine gute Zusammenarbeit und ein gutes Verhältnis zur lokalen Bevölkerung sind nicht zu unterschätzen. So manches Unternehmen hat diesbezüglich schon teures Lehrgeld gezahlt.
Mit der Sangdong-Mine verfügt Almonty in Bezug auf Begehrlichkeit (Ressourcenknappheit) und Größe über ein Asset von Weltklasse. Die EU hat schon vor längerer Zeit einen umfangreichen Maßnahmenkatalog formuliert, um die Abhängigkeit von China in Bezug auf kritische Rohstoffe zu senken – und hier steht Wolfram ganz oben auf der Liste. Das chemische Element wird ganz überwiegend als Hauptprodukt abgebaut. Typische Beiprodukte wie Zinn und Molybdän, aber auch Gold und Silber sind selbstredend auch spannend.
Die Ersetzbarkeit von Wolfram durch andere Rohstoffe ist stark eingeschränkt, dadurch sollte die Nachfrage- und die Preiskurve des chemischen Elements also langfristig nach oben steigen. Jedes Ungleichgewicht von Angebot und Nachfrage, welches jederzeit auch durch geo-politische Spannungen oder die Angebotsverknappung Chinas ausgelöst werden kann, spielt (künftigen) Produzenten wie Almonty enorm in die Karten. Aktuell müssen Anleger für eine Aktie 1,15 CAD auf den Tisch legen, womit das Unternehmen mit 220 Mio. CAD bewertet ist. Dieses Bewertungsniveau lässt genügend Raum für Kurssteigerungen.
THYSSENKRUPP AG – Ausgliederung der Stahlsparte abgenickt
Die Essener schärfen das eigene Konzernprofil zunehmend. Mit der im Mai 2019 beschlossenen umfangreichen Neuausrichtung des Unternehmens, wurden alle Bereiche auf den Prüfstand gestellt. Auch entdeckte man die hauseigenen Fähigkeiten in Bezug auf grünen Wasserstoff (neu). Ebenso die Börse, die die Aktie ab Herbst 2020 bis Frühjahr 2021 von 4 EUR auf 12 EUR nach oben schickte. Aktuell liegt der Preis bei rund 9,50 EUR je Anteilsschein. Die Börsenwaage zeigt 5,9 Mrd. EUR an.
Auch an anderer Stelle sind Erfolge zu vermelden. Am 11. Mai berichtete der Konzern Q2-Zahlen und erhöhte nach einem besser als erwartet ausgefallenen Quartal seine Prognose für das laufende Geschäftsjahr nochmals. Die Essener profitieren von der Erholung der Stahl- und der Automobilindustrie sowie von guten Geschäften mit Industriekomponenten. Ebenso verläuft die Restrukturierung der Stahlsparte positiv. Anleger nutzten die Konstellation und folgten der Börsenregel „sell on good news“. Eine weitere gute Nachricht vor wenigen Tagen verpuffte ebenso: CEO Martina Merz konnte die Ausgliederung des Stahlbereichs aus dem Gesamtkonzern mit Rückendeckung des Aufsichtsrats vermelden. „Der Aufsichtsrat hat am Mittwoch unseren eingeschlagenen Weg bestätigt. Wir können uns jetzt ganz auf die Verselbstständigung konzentrieren", so die Unternehmenschefin. Ziel ist es, die kriselnde Stahlsparte aus eigener Kraft wieder wettbewerbsfähig zu machen. Offenbar steht eine Abspaltung im Raum oder eine selbstständige Tochtergesellschaft mit eigener Finanzierung. Eine Fusion mit Wettbewerbern ist hingegen keine Option. Für uns sind Kurse unter 10 EUR ein wirkliches Schnäppchen.
KLOECKNER & CO SE – hoch gesteckte Ziele
Die Klöckner & Co SE ist einer der größten produzentenunabhängigen Stahl- und Metalldistributoren in Europa und Nordamerika. Das Hauptgeschäft der Gesellschaft liegt in der lagerhaltenden Distribution von Stahlprodukten und NE-Metallen (Nicht-Eisen-Metallen) sowie dem Betrieb von Stahl-Service-Centern. Dabei sind Digitalisierung und Automatisierung der Schlüssel zu Wachstum und Erfolg.
Kürzlich gab der neue CEO Kerkhoff bekannt, Umsatz und Ergebnis bis 2025 deutlich steigern zu wollen. Beim bereinigten operativen Ergebnis (EBITDA) will der Stahlhändler das Vor-Pandemie-Niveau bis 2025 mehr als verdoppeln. Das Produkt- und Serviceportfolio sowie das Partnernetz sollen ausgebaut werden und das ambitionierte Ziel lautet, die "führende digitale Plattform" für Stahl und weitere Werkstoffe in Europa und Amerika zu werden. Jüngst nahm Warburg Research die Bewertung von Klöckner & Co mit einem Kursziel von 14 EUR und der Anlageempfehlung "Buy" auf. Die Analystin Cansu Tatar sieht die Gesellschaft als digitalen Vorreiter und billigt den Anteilsscheinen somit ein Aufwärtspotenzial von 30% zu.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH behält sich im Übrigen vor, künftig entgeltliche Auftragsbeziehungen mit dem Unternehmen oder mit Dritten in Bezug auf Berichte zu dem Unternehmen, über die im Rahmen des Internetangebots der Apaton Finance GmbH sowie in den sozialen Medien, auf Partnerseiten oder in Emailaussendungen berichtet wird einzugehen. Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.