18.06.2026 | 05:00
Der einfache Weg zu inflationsgeschützten Cashflows: Wieso J.P. Morgan Chase und Altius Minerals auf Globex Mining schielen
Anhaltende geopolitische Unsicherheit, eine steigende Teuerung und eine restriktivere Kreditvergabe der Geschäftsbanken – selbst im Bergbausektor hängt der Himmel nicht mehr voller Geigen. Da das Verfehlen von Produktionszielen erhebliche Kursabschläge auslösen kann, suchen die großen Rohstoffkonzerne nach neuen Vorkommen. Steigende Erschließungskosten verteuern den Betrieb von Minen, während die US-Notenbank aufgrund der Inflationsdaten eine restriktivere Haltung einnimmt. In dieser Marktlage gewinnt das Royalty- und Streaming-Modell an Bedeutung, da Bruttoumsatzbeteiligungen inflationsgeschützte Cashflows ohne direkte operative Risiken bieten. Wir stellen einen möglichen Profiteur vor und zeigen, wie das Konzept funktioniert.
Lesezeit: ca. 3 Min. | Autor: Nico Popp
ISIN: GLOBEX MINING ENTPRS INC. | CA3799005093 | TSX: GMX. OTCQX: GLBXF , JPMORGAN CHASE DL 1 | US46625H1005 , ALTIUS MINERALS CORP | CA0209361009
Inhaltsverzeichnis:
Der Autor

Nico Popp
In Süddeutschland zuhause, begleitet der leidenschaftliche Börsianer die Kapitalmärkte seit rund zwanzig Jahren. Mit einem Faible für kleinere Unternehmen ausgestattet, ist er ständig auf der Suche nach spannenden Investmentstorys
Tag-Cloud
Aktien-Cloud
J.P. Morgan Chase: Strukturierte Rohstofffinanzierung zur Kreditsicherung
Die internationale Großbank J.P. Morgan Chase bedient über hochspezialisierte Rohstoff-Desks multinationale Konzerne, Regierungen und große Produzenten. Die Bank nutzt ihre Bilanzstärke, um Rohstoffströme über Akkreditive, Pre-Export-Finanzierungen und komplexe Absicherungsderivate zu begleiten. Die strukturierte Handelsfinanzierung macht mit einem Anteil von 38,5 % das größte Segment des globalen Rohstofffinanzierungsmarktes aus, der im Jahr 2025 laut Schätzungen ein Volumen von 12,4 Mrd. USD erreichte. Durch das Etablieren von Preiskorridoren minimiert die Bank das Kreditausfallrestrisiko der eigenen Bilanz, da Kreditgeber für Projektfinanzierungen meist eine Mindestabdeckung der geplanten Einnahmen verlangen. Im Geschäftsjahr 2025 erwirtschaftete die Bank Gesamteinnahmen von 182,4 Mrd. USD sowie einen Nettogewinn von 57 Mrd. USD. Mit einer Bilanzsumme von 4,4 Bio. USD und einer Eigenkapitalbasis von rund 362 Mrd. USD zählt JPMorgan zu den kapitalstärksten Finanzinstituten der Welt und übertraf im ersten Quartal 2026 mit einem Gewinn von 16,49 Mrd. USD die Konsensschätzungen der Analysten deutlich.
Altius Minerals: Vorhersagbare Einnahmen durch breite Diversifikation
Die kanadische Gesellschaft Altius Minerals betreibt ein skaliertes Royalty-Modell, das über verschiedene Rohstoffklassen hinweg diversifiziert ist. Das Unternehmen generiert inzwischen Einnahmen aus 13 produzierenden Rohstoff-Assets, die sich auf Kalidünger, Kupfer, Nickel, Kobalt und Eisenerz verteilen. Über eine Mehrheitsbeteiligung von 57 % an Altius Renewable Royalties partizipiert das Unternehmen zudem an den Bruttoumsätzen von 33 operativen oder in der Entwicklung befindlichen Wind- und Solarparks in den USA. Ein Meilenstein im Portfolio ist das von AngloGold Ashanti betriebene Arthur-Gold-Projekt in Nevada, das über eine Reserve von 4,9 Mio. Unzen Gold verfügt und mittels Haufenlaugung die All-In Sustaining Costs auf kalkulierte 954 USD pro Unze begrenzt. Im Geschäftsjahr 2025 erzielte Altius einen Nettogewinn von 298,63 Mio. CAD. Das solide finanzierte Unternehmen verfügte Ende des ersten Quartals über liquide Mittel von 128,17 Mio. CAD und zahlte im ersten Quartal des laufenden Jahres eine Dividende von 0,10 CAD je Aktie.
Globex Mining: Projekt-Inkubator verlagert das Explorationsrisiko
Das kanadische Unternehmen Globex Mining agiert als spezialisierter Projekt-Inkubator und Royalty-Generator im Rohstoffsektor. Das schuldenfreie Unternehmen bündelt über 270 Vermögenswerte in politisch stabilen nordamerikanischen Rechtsräumen. Indem Globex seine Liegenschaften über Earn-in-Vereinbarungen an Partnerunternehmen optioniert, lagert das Management das kapitalintensive Entwicklungsrisiko vollständig aus. Die Partner verpflichten sich zu Barzahlungen, Aktienemissionen sowie zur Finanzierung umfangreicher Explorationsprogramme, während sich Globex fortlaufende Umsatzbeteiligungen ohne eigene Folgeinvestitionen sichert. Dass dieses Modell vielversprechend ist, untermauern jüngste Bohrergebnisse des Partners Emperor Metals auf dem Projekt Duquesne West: 61,5 g/t Gold über 15,0 m, inklusive eines hochgradigen Kerns von 557,5 g/t Gold über 1,4 m sprechen eine deutliche Sprache. Auch Globex-Partner Cartier Resources meldete auf dem Cadillac-Projekt zuletzt Erfreuliches: Oberflächennahe Treffer von 2,1 g/t Gold über 19,1 m zogen Investoren an und steigerten so auch den Wert der Liegenschaft, bei denen Globex noch immer seine Finger mit im Spiel hat.
Diversifiziertes Liegenschafts-Portfolio sichert passive Umsatzbeteiligungen
Das Management unter CEO Jack Stoch und President David Christie, die beide qualifizierte Personen nach Bergbaustandard NI 43-101 sind, validiert die geologischen Arbeiten der Partner selbst. Für das Cadillac-Projekt veröffentlichte Betreiber Cartier Resources im Oktober 2025 eine PEA mit einem Post-Tax-NPV (5 %) von 388 Mio. CAD – Globex profitiert über seine 3 % Gross Metal Royalty von einem möglichen Minenbetrieb. Auch am Projekt Parbec Gold hält Globex eine wertvolle 3 % Gross Metal Royalty. Ergänzt wird die Pipeline durch das Mirage-Projekt, für das Brunswick Exploration im Februar dieses Jahres eine erste Inferred-Ressource von 52,2 Mio. t mit 1,08 % Lithium meldete. Im Geschäftsjahr 2025 erzielte Globex einen Nettogewinn von 6,06 Mio. CAD und verfügt zudem über liquide Mittel. So aufgestellt kann das Unternehmen weitere Schritte gehen.
Globex Mining: Bewertungsdiskrepanz bietet Chancen
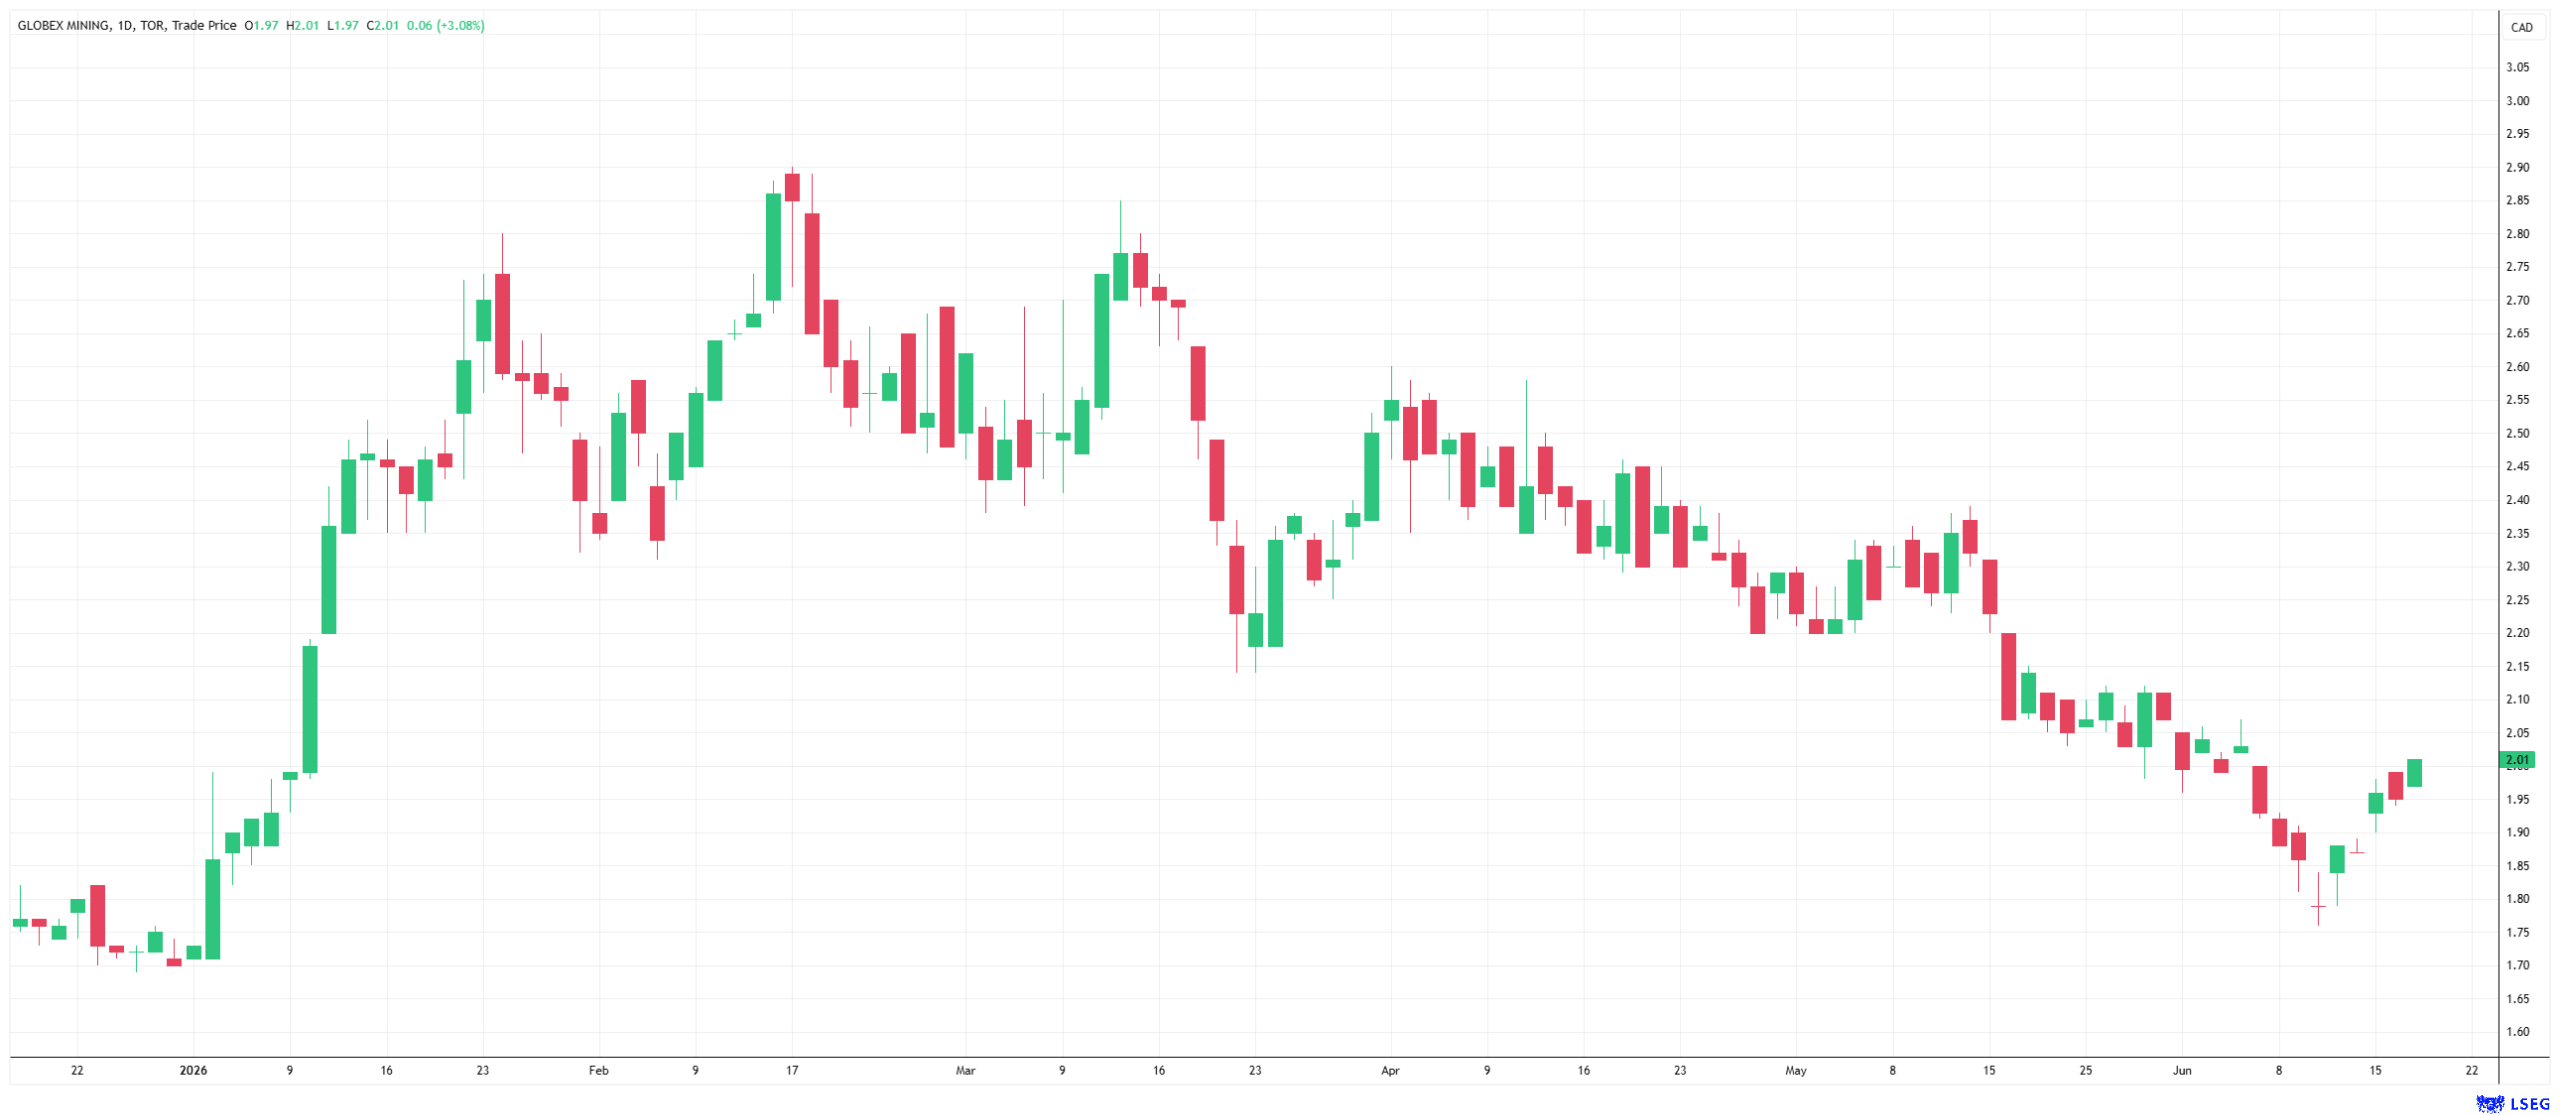
Die Bereitschaft des Marktes, Aufschläge für erstklassige Royalty-Assets zu zahlen, zeigte sich im vergangenen Sommer bei der Übernahme von Orogen Royalties durch Triple Flag für rund 421 Mio. CAD. Während der voll entwickelte Royalty-Konzern Altius Minerals mit einer Marktkapitalisierung von rund 3,3 Mrd. CAD gehandelt wird, notiert der Junior-Inkubator Globex Mining nach der jüngsten Korrektur bei lediglich 106 Mio. CAD. Dieser Bewertungsunterschied ist immens – das gilt umso mehr vor dem Hintergrund von Globex‘ Schuldenfreiheit und dem großen Hebel des 270 Liegenschaften umfassenden Portfolios. Für institutionelle Investoren und auch Banken bietet Globex großes Potenzial. Das Geschäft mit der Rohstofffinanzierung läuft gut und gewinnt an Bedeutung.
YouTube-Video ansehenInteressenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.