06.10.2026 | 04:00
Rohstoffe im Turbo-Modus! Ein Vermögen verdienen mit BHP, Rio Tinto und Almonty, hingegen setzt Critical Metals auf Grönland
Es sind schon fast tektonische Verschiebungen, welche Anleger derzeit an der Börse erleben. Explodierende Energie- und Rohstoffpreise und überschießende Zinsen, die es seit 7 Jahren nicht mehr in dieser Höhe zu sehen gab. Der Osten gibt sich protektionistisch, der US-dominierte Westen zeigt sich gezielt angriffslustig. In diesem kapitalistischen Imperialismus tiefer Taschen gesellen sich territoriale Ansprüche des US-Präsidenten gegenüber der unter Dänemark verwalteten Kolonie Grönland. Alles Tendenzen die über das klassische Mining-Geschäft hinausreichen und an den Terminbörsen für viel Unruhe sorgen. Die geopolitische Bruchlinie verläuft quer durch die Arktis, wo Grönland dank gigantischer Lagerstätten wie dem Tanbreez-Projekt im Fokus des Pentagon und westlicher Sicherheitsbehörden steht. China kontrolliert nach wie vor weite Teile der globalen Lieferkette, doch das strategische Abkommen zwischen Washington und Kopenhagen baut eine mächtige Barriere auf. Zeitgleich schießen die Wolframpreise auf dem Weltmarkt explosionsartig in die Höhe und übertreffen in ihrer Dynamik fast alle anderen kritischen Mineralien. Das unverzichtbare Industriemetall, das für die Rüstungsindustrie und den AI-Chip-Sektor elementar ist, leidet unter drastischen Exportbeschränkungen. Diese Lieferengpässe treiben westliche Abnehmer an den Rand der Verzweiflung. Ein wildes Potpourri aus Größenwahn, Panik und Säbelrasseln. Wo liegen die Chancen für nervenstarke Anleger?
Lesezeit: ca. 5 Min.
|
Autor:
André Will-Laudien
ISIN:
ALMONTY INDUSTRIES INC. | CA0203987072 | NASDAQ: ALM , RIO TINTO LTD | AU000000RIO1 , BHP GROUP LTD. DL -_50 | AU000000BHP4 , BHP GROUP PLC DL -_50 | GB00BH0P3Z91 , CRITICAL METALS CORP | VGG2662B1031 | NASDAQ: CRML
Inhaltsverzeichnis:
Der Autor

André Will-Laudien
Der gebürtige Münchner studierte zuerst Volkswirtschaftslehre und diplomierte 1995 in Betriebswirtschaftslehre an der Ludwig-Maximilians-Universität. Da er sich schon sehr frühzeitig mit der Börse beschäftigte, verfügt er heute über mehr als 30 Jahre Erfahrung an den Kapitalmärkten.
Tag-Cloud
Aktien-Cloud
Phase II könnte Almonty an die Spitze der westlichen Produktion katapultieren
Wir hatten zuletzt sehr oft von Almonty Industries berichtet. Doch nun startet für das Unternehmen eine neue Ära. Denn Wolfram entwickelt sich vom Spezialmetall zum strategischen Baustein westlicher Industrie- und Verteidigungspolitik, weil seine außergewöhnliche Härte in einer Reihe von wichtigen Produkten kaum zu ersetzen ist. Auch wird die Abhängigkeit von China von westlichen Regierungen zunehmend als Sicherheitsrisiko begriffen. Almonty Industries kann mit seinen Projekten in Südkorea, Portugal, Spanien und künftig Montana genau an dieser Schnittstelle seine volle Wirkung entfalten.
In Sangdong, Südkorea, wurde erstmals seit 1993 in diesem Jahr wieder Wolfram produziert, nachdem die Verarbeitungsanlage die endgültige Betriebsgenehmigung erhalten hatte. Damit ist aus einem langjährigen Entwicklungsprojekt ein realer Produzent geworden. Besonders wertvoll ist die hohe Absicherung der künftigen Produktion: Mehr als 90 % der Phase-I-Mengen sind über einen langfristigen Abnahmevertrag mit Global Tungsten & Powders abgesichert. Für Almonty bedeutet dies eine deutlich bessere Planbarkeit der Cashflows und reduziert gleichzeitig das Vermarktungsrisiko während des Hochlaufs. Während Phase I gerade hochgefahren wird, läuft bereits die unterirdische Entwicklung der zweiten Ausbaustufe. Almonty plant Phase II für 2027 und will Sangdong auf bis zu 1,2 Mio. Tonnen Verarbeitungskapazität pro Jahr und mehr als 460.000 MTU Wolframproduktion bringen. Damit könnte Sangdong zur größten aktuell produzierenden Wolframmine außerhalb Chinas aufsteigen. In Spanien soll Wolfram aus bereits vorhandenen Tailings des ehemaligen Los-Santos-Betriebs zurückgewonnen werden. Ein langfristiger Take-or-Pay-Vertrag mit Wolfram Bergbau und Hütten, einer Tochtergesellschaft der Sandvik-Gruppe, schafft dafür bereits einen definierten Absatzkanal und umfasst rund 1.720 Tonnen enthaltenes WO₃ aus den Abraumhalden. Hinzu kommen weitere Optionen wie Panasqueira, Gentung, Valtreixal sowie das unmittelbar bei Sangdong gelegene Molybdänprojekt.
Der Markt bewertet Almonty schon lange nicht mehr wie einen gewöhnlichen Junior-Minenentwickler, sondern als potenziellen strategischen Lieferanten eines der seltensten Metalle. Das Researchhaus Stifel hat nachgerechnet: Erwartet wird ein Umsatzanstieg von rund 346 Mio. CAD im Geschäftsjahr 2026 auf mehr als 926 Mio. CAD im Jahr 2027. Noch spektakulärer ist die von Stifel erwartete operative Entwicklung: Das bereinigte EBITDA soll von rund 247 Mio. CAD 2026 auf knapp 793 Mio. CAD 2027 steigen. Stifel begründet seine Bewertung ausdrücklich mit dem strukturellen Wandel des Wolframmarktes, der geplanten Produktionsausweitung und der Möglichkeit, Almonty perspektivisch eher wie einen Critical-Materials-Produzenten als wie einen klassischen Bergbauwert zu bewerten. Folgerichtig startet das Institut die Coverage mit „Buy“ und einem Kursziel von 25 USD, rund eine Verdoppelung zum aktuellen Preis. Technisch hat das Momentum just an der Linie 12,70 USD wieder ins Positive gedreht und begleitet den Rebound nun nach oben.
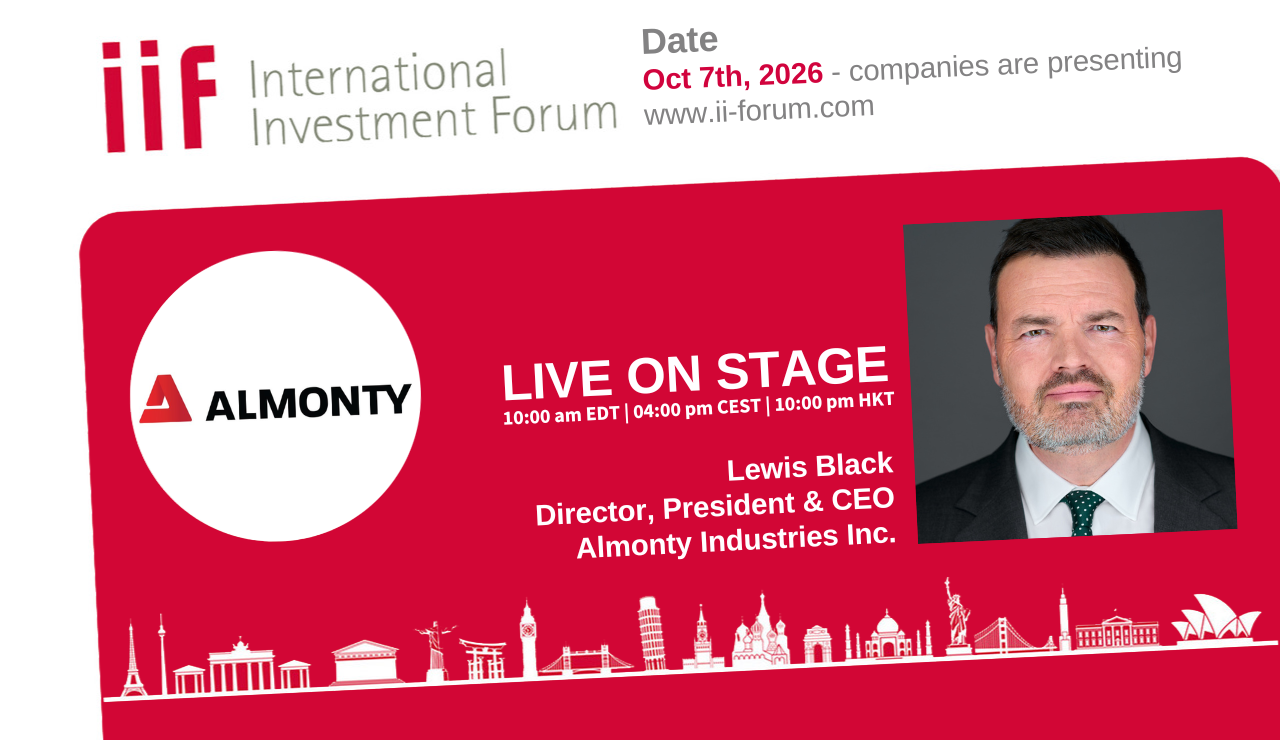
In einem Interview mit IIF-Moderatorin Lyndsay Malchuk philosophiert CEO Lewis Black über die Chancen von Almonty in einer herausfordernden Zeit. Hier geht´s zum Video.
Critical Metals – Warum die USA und Dänemark auf Grönlands Seltene Erden setzen
Was macht Donald Trump in Grönland? Aufschluss gibt die Grönland-Strategie von Critical Metals, Betreiber des gigantischen Tanbreez-Projekts vor Ort. Denn nun zündet die nächste Stufe im globalen Rohstoffpoker um schwere Seltene Erden. Erst am 29. September 2026 erteilte die grönländische Regierung die formelle Genehmigung für den Abbau- und Schließungsplan, was dem Vorhaben rechtliche Planungssicherheit für 24 Jahre Betrieb bis tief in das Jahr 2050 hinein sichert. Der strategische Clou liegt in der Gewinnung von 19 kritischen Elementen, allen voran den für die westliche Verteidigungsindustrie und Elektromobilität essenziellen Magnetmetallen wie Neodym, Dysprosium und Terbium. Geopolitisch erfährt das Projekt massiven Rückenwind durch das frische Sicherheitsabkommen zwischen den USA und Dänemark, das die arktische Ressourcenunabhängigkeit gegenüber China zementiert.
Parallel dazu biegt die 835 Mio. USD schwere Fusion mit European Lithium auf die Zielgerade ein. Durch den Aktientausch wird Critical Metals die verbleibenden 7,5 % an Tanbreez einsammeln und damit zum alleinigen, uneingeschränkten Herrscher über die arktische Lagerstätte aufsteigen. Gleichzeitig spült der Deal rund 219 Mio. USD frische Liquidität aus den Kassen der Australier in die neue Bilanz, um den kapitalintensiven Minenanlauf energisch anzukurbeln. Nachdem das oberste Gericht in Western Australia im September 2026 grünes Licht für die Einberufung der Aktionärsversammlung gegeben hat, steht das finale Votum der Anteilseigner für den 22. Oktober 2026 an. Unmittelbar nach der Abstimmung soll die Transaktion im November 2026 formell abgeschlossen werden, wodurch European Lithium-Aktionäre rund 41 % am neuen, kombinierten Nasdaq-Schwergewicht halten werden. Dieses fusionierte Powerhouse bündelt fortan nicht nur das grönländische Seltene-Erden-Juwel, sondern auch das voll genehmigte Wolfsberg-Lithiumprojekt in Österreich unter einem einzigen, schlagkräftigen Konzerndach. Man sollte den Titel auf der Watchlist behalten.
Morgen findet das 20. International Investment Forum statt. Hier geht´s zur Anmeldung.
BHP und Rio Tinto – Wenn man am längeren Cashflow-Hebel sitzt
Wo es Verunsicherung gibt, sitzen auch Gewinner! Die Bergbaugiganten BHP Group und Rio Tinto demonstrieren jedenfalls eindrucksvoll, dass sie dank ihrer erstklassigen, langlebigen Rohstoffvorkommen am längeren Cashflow-Hebel der Weltwirtschaft sitzen. Denn während kleinere Explorer im arktischen Eis Grönlands mühsam um die Finanzierung kämpfen, spülen die hocheffizienten Eisenerz- und Kupfervorkommen der Riesen unaufhörlich Milliarden in die Kassen. Das frisch abgeschlossene Geschäftsjahr 2025/26 untermauert diese Vormachtstellung mit harten Rekordzahlen. So katapultierte BHP seinen Jahresumsatz um 15 % auf satte 58,8 Mrd. USD nach oben. Parallel dazu sprang das operative Cash-Ergebnis (EBITDA) um 27 % auf 32,9 Mrd. USD. Dieser Geldregen ermöglichte es dem Konzern, seinen freien Cashflow um atemberaubende 83 % auf 9,8 Mrd. USD in die Höhe zu schrauben. Auf der Plattform LSEG Refinitiv votieren nach 60 % Kursanstieg immer noch 30 % aller Analysten mit „Kauf“, einige haben aber bereits auf „Neutral“ zurückgestuft.
Auch Konkurrent Rio Tinto legte im ersten Halbjahr 2026 eine absolute Glanzleistung aufs Parkett. Die Erlöse des britisch-australischen Giganten kletterten ebenfalls um 15 % auf 31,0 Mrd. USD. Getrieben von einer starken operativen Performance explodierte der freie Cashflow um 75 % auf 3,8 Mrd. USD, während das zugrunde liegende EBITDA zeitgleich um 28 % auf 14,8 Mrd. USD zulegte. Diese fundamentale Finanzkraft erlaubt es beiden Konzernen, die gigantischen Investitionskosten für die Energiewende spielend aus den laufenden Einnahmen zu decken. Für das kommende Geschäftsjahr 2027 blickt BHP optimistisch nach vorn und plant Wachstumsinvestitionen von rund 11 Mrd. USD, während die Kupferproduktion auf bis zu 1,8 Millionen Tonnen hochgefahren werden soll. Rio Tinto wiederum treibt mit seinen prall gefüllten Kassen ambitionierte Großprojekte wie die Simandou-Eisenerzmine und globale Lithium-Explorationen voran. Die Party der beiden Großen dürfte noch einige Zeit weitergehen.
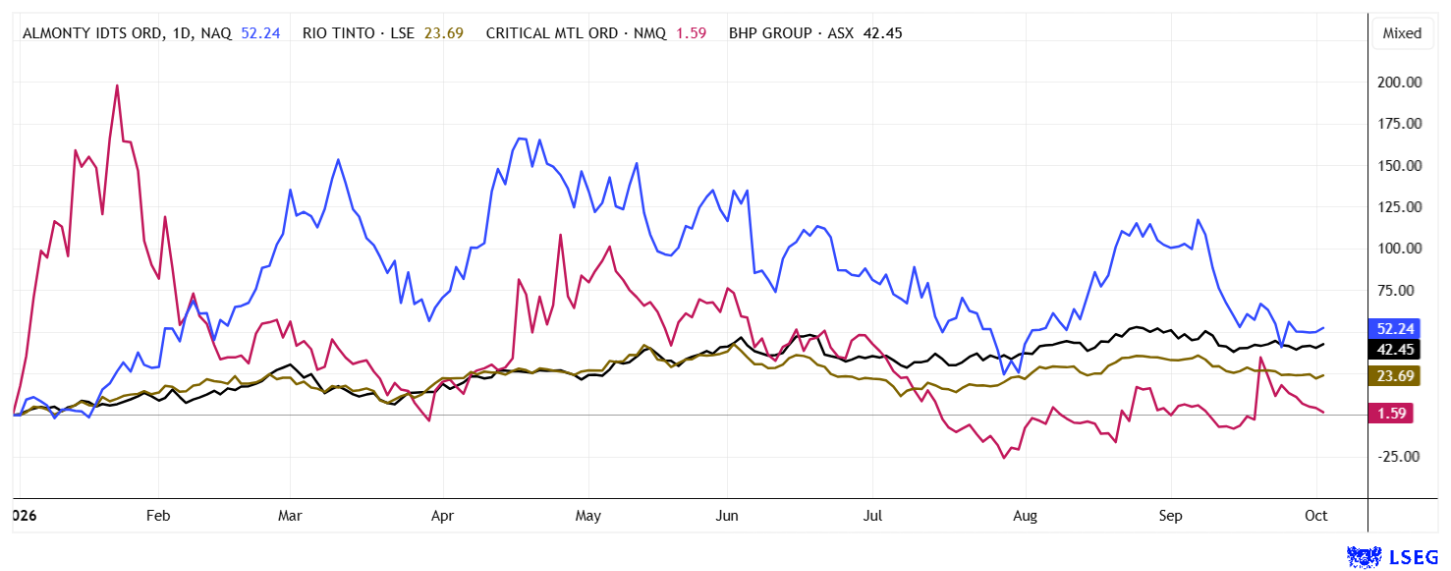
Volatilität voraus! Der enorme Zinsanstieg der letzten Wochen macht den kapitalintensiven Sektoren an der Börse zu schaffen. Dazu gehören auch die Rohstoff-Titel, die in ihren Minen Milliardensummen investieren müssen, um an das gefragte Erz zu kommen. Während Almonty, Rio Tinto und BHP als Standardwerte solide Renditen abwerfen, sitzen Investoren bei Critical Metals eher auf dem heißen Stuhl. Diversifikation ist King!
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.