22.06.2026 | 05:00
Verbio, E.ON und A.H.T. Syngas: Von Platzhirschen und Herausforderern
Der jüngste Energiepreisschock und regulatorische Vorgaben beschleunigen den Übergang zu CO2-armen Alternativen für fossile Brennstoffe. Folglich ist die Energiewirtschaft im Wandel. Um die ambitionierten Dekarbonisierungsziele der Industrie zu erreichen, rücken modulare Systeme zur Verwertung biogener Reststoffe in den Fokus der Energieversorger. Große Marktführer sichern sich technologische Skalierbarkeit zunehmend über Zukäufe, da der organische Aufbau grüner Geschäftsmodelle langwierig und risikoreich ist. Milliardenübernahmen im Biomasse- und Biogassektor treiben eine Konsolidierungswelle an. Dezentrale Lösungen zur Erzeugung von grundlastfähigem Strom und Wasserstoff sind längst eine wichtige Säule der Energiewende. Wir stellen drei Unternehmen vor.
Lesezeit: ca. 3 Min.
|
Autor:
Nico Popp
ISIN:
A.H.T. SYNGAS TECH. EO 1 | NL0010872388 , VERBIO VER.BIOENERGIE ON | DE000A0JL9W6 , E.ON SE NA O.N. | DE000ENAG999
Inhaltsverzeichnis:
Der Autor
Nico Popp
In Süddeutschland zuhause, begleitet der leidenschaftliche Börsianer die Kapitalmärkte seit rund zwanzig Jahren. Mit einem Faible für kleinere Unternehmen ausgestattet, ist er ständig auf der Suche nach spannenden Investmentstorys
Tag-Cloud
Aktien-Cloud
Verbio: Steuergutschriften treiben das Wachstum in Nordamerika
Der integrierte Bioenergiehersteller Verbio macht aus regionalen Agrarrohstoffen und Reststoffen Biodiesel, Bioethanol und Biomethan. Das Kreislaufkonzept vergärt anfallende Schlempe zu Biomethan, während die organischen Reste als Biodünger wieder an die Landwirtschaft gehen. Zudem ergänzt die Monetarisierung eingesparter Emissionen die Erlöse des Kerngeschäfts. Um von den weitreichenden US-Steuergutschriften des Inflation Reduction Act zu profitieren, baut Verbio seine Produktionskapazitäten auf dem nordamerikanischen Markt konsequent aus.
Das Unternehmen rüstet die Bioraffinerie South Bend in Indiana für rund 230 Mio. USD um, um nach der für 2026 ursprünglich geplanten Inbetriebnahme jährlich bis zu 250.000 t Bioethanol und rund 850.000 MWh Biomethan zu erzeugen. Laut dem jüngsten Geschäftsbericht setzt Verbio die Investitionen in South Bend schrittweise fort. In den ersten neun Monaten des Geschäftsjahres 2025/26 steigerte Verbio die Biomethan-Erzeugung durch den Hochlauf der Anlage Nevada um 20,2 % auf 1.040 GWh. Im jüngsten Geschäftsjahr 2024/25 erwirtschaftete der Konzern bei einem Umsatz von 1,58 Mrd. EUR einen Nettoverlust von 138 Mio. EUR. Perspektivisch soll es aber wieder bessere Zahlen geben. Als Signal an den Markt bezogen mehrere Vorstände im Mai Boni in Form von Aktien statt als Barzahlung.
E.ON: Staatlich garantierte Eigenkapitalverzinsung sichert stabile Netzerlöse
E.ON konzentriert sich als einer der größten europäischen Energieinfrastrukturbetreiber auf das regulierte Netzgeschäft sowie auf dezentrale Kunden- und Dekarbonisierungslösungen. Das Erlösmodell des Konzerns basiert im Netzsegment auf staatlich garantierten Eigenkapitalverzinsungen und regulierten Netznutzungsentgelten, die weitgehend unabhängig von konjunkturellen Schwankungen fließen. Im Geschäftsjahr 2025 investierte der Konzern die Rekordsumme von 8,5 Mrd. EUR vorrangig in Neuanschlüsse und Netzkapazität, um erneuerbare Energien weiter auszubauen. Der Trend ist bereits voll intakt: Mittlerweile fließen rund 70 % der deutschen Onshore-Windkraftleistung und fast 50 % der Photovoltaik-Kapazitäten durch das E.ON-Netz.
A.H.T. Syngas: Strategischer Schwenk zum Contracting-Modell
Das Clean-Tech-Unternehmen A.H.T. Syngas Technology baut, plant und betreut dezentrale Energieanlagen weltweit. Das technologische Fundament bildet das patentierte Doppelfeuerverfahren, welches biogene Abfälle, Holzreste oder Klärschlämme in ein hochwertiges, nahezu teerfreiges Synthesegas umwandelt. Um die hohe Volatilität des reinen Projektgeschäfts zu glätten, vollzieht das Management unter CEO Gero Bernhard Ferges eine Transformation hin zu einem langfristigen Contracting-Modell als unabhängiger Energieerzeuger.
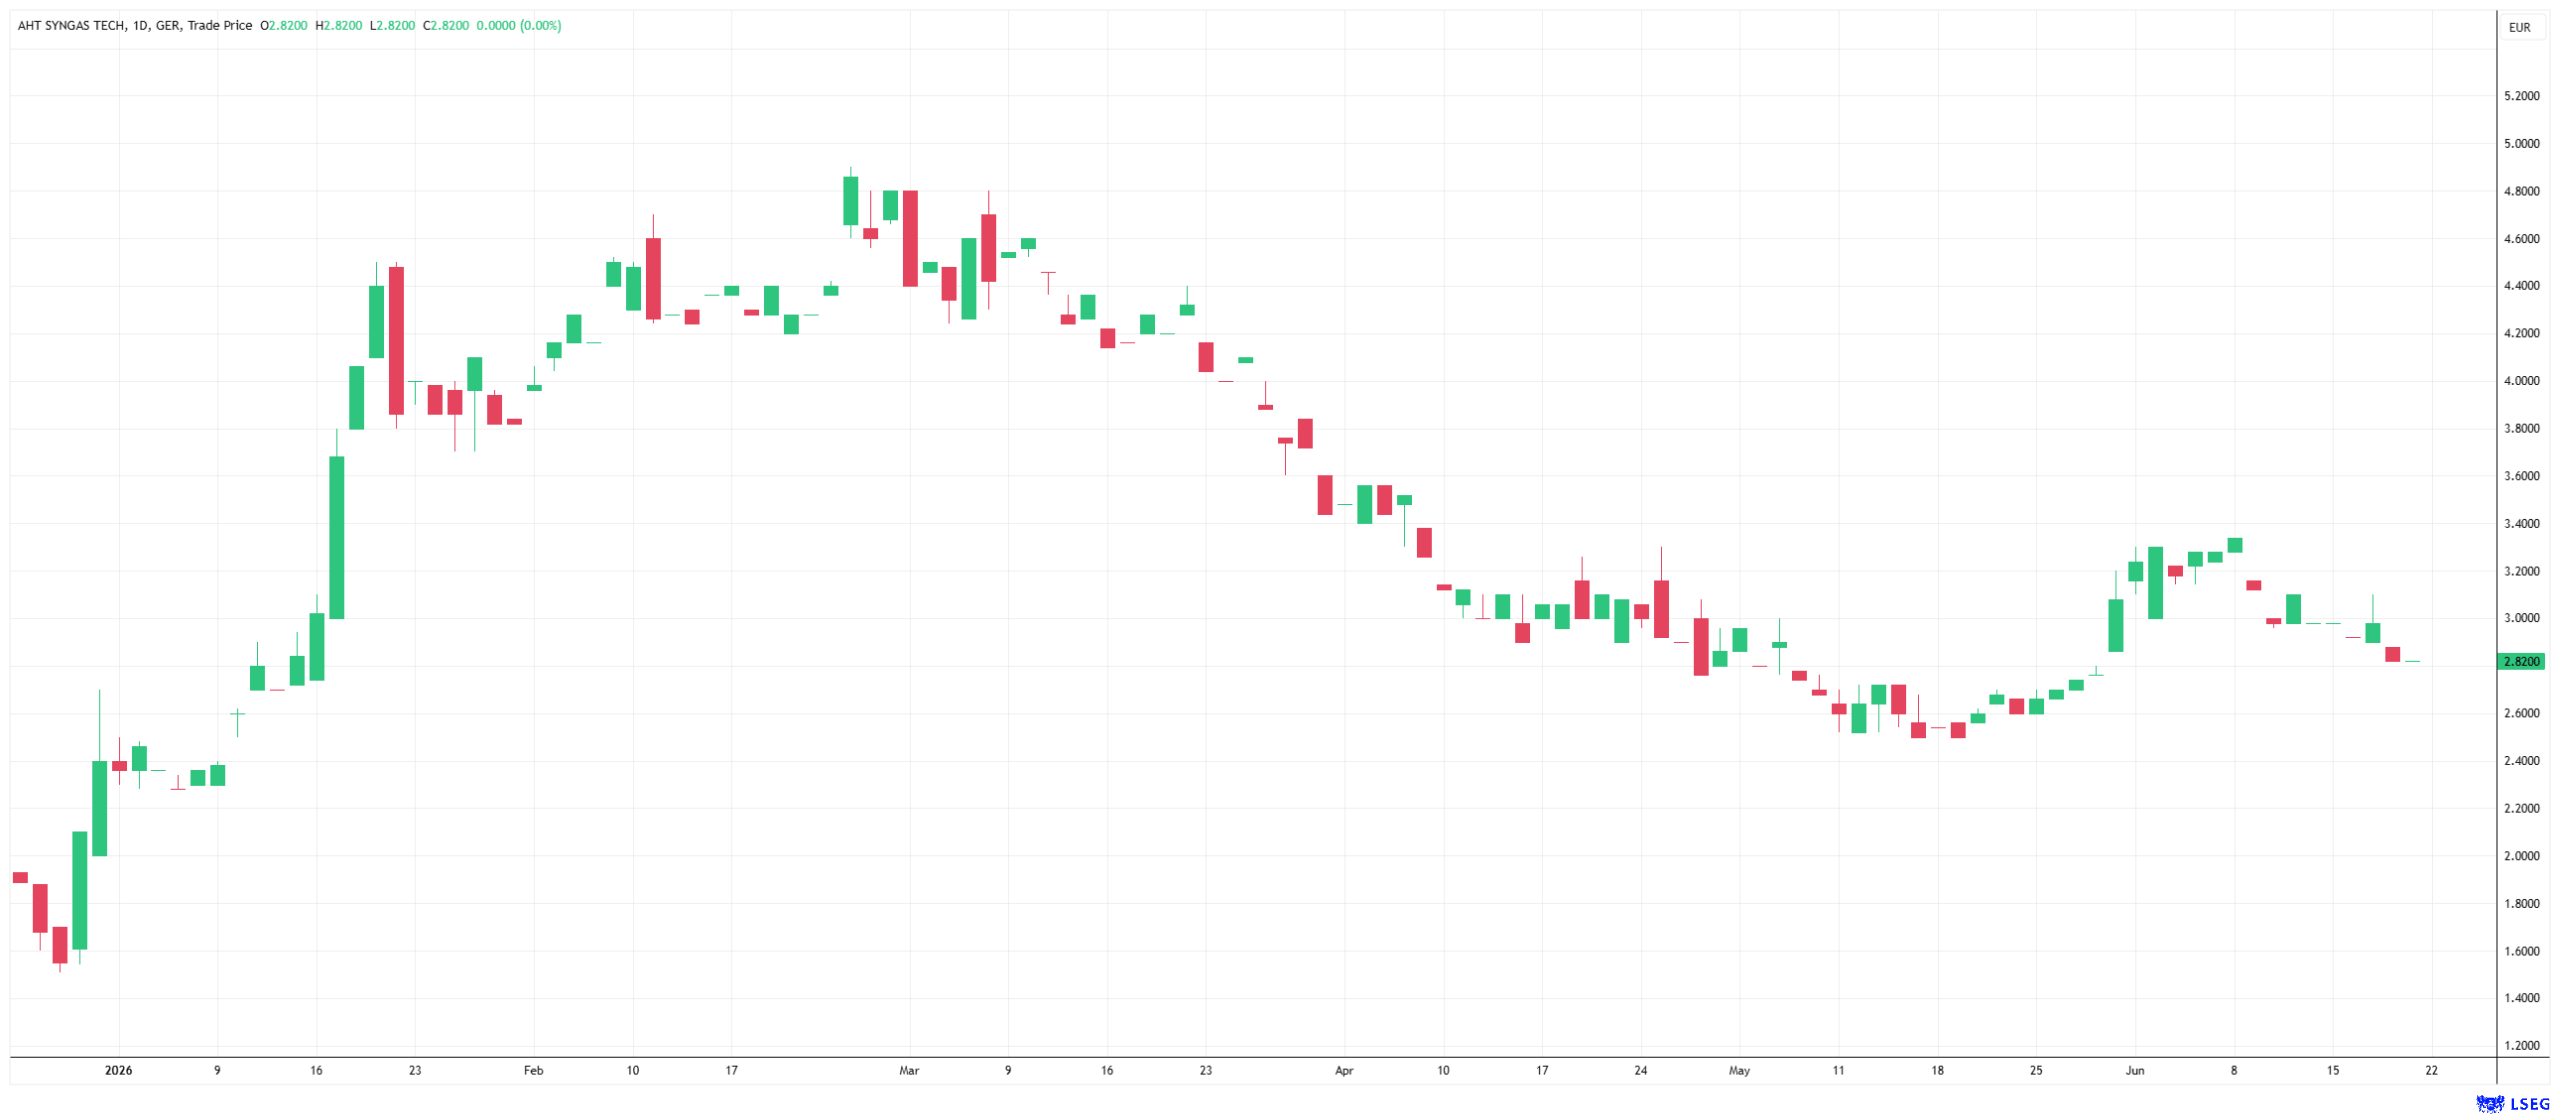
Das Unternehmen wird Anlagen künftig selbst betreiben und generiert dann wiederkehrende Erlöse aus dem Verkauf von Strom, Wärme und Gas, was die Bruttomargen von historisch rund 10 % im Anlagenbau auf prognostizierte 18 % im Contracting anheben soll. Im Mai des laufenden Jahres festigte A.H.T. seine Position auf dem polnischen Markt durch den Einstieg des Partners INNOTEC Energy als strategischer Aktionär. Gemeinsam mit INNOTEC bearbeitet A.H.T. in Polen eine Pipeline von 17 Projekten, woraus das Management ein realisierbares Gesamtvolumen auf Unternehmensebene von über 30 Mio. EUR ableitet. Laut Management könnte aus dem Polen-Geschäft allein im Geschäftsjahr 2026 ein kurzfristig realisierbares Auftragsvolumen von mindestens 10 Mio. EUR entstehen.
Wandelanleihe und Restrukturierung des Japan-Geschäfts
Um die Liquidität für den Bau der polnischen Projekte abzusichern, meldete der Vorstand Anfang Januar 2026 die vollständige Platzierung einer Wandelschuldverschreibung im Gesamtnennbetrag von bis zu 2 Mio. EUR unter Ausschluss des gesetzlichen Bezugsrechts. Diese dreijährige Wandelanleihe verzinst sich mit 5% p.a. und garantiert Gläubigern einen Wandlungspreis von 1,25 EUR je Aktie. Die Kapitalspritze fing zudem Verzögerungen im Japan-Geschäft ab.
Fazit: Unterbewertung spricht für hohes Comeback-Potenzial
Milliardenakquisitionen von Großkonzernen wie der dänischen Nature Energy durch Shell für knapp 2 Mrd. USD oder von Archaea Energy durch BP für 4,1 Mrd. USD demonstrieren die große Bereitschaft der Industrie im Biomasse-Sektor zuzukaufen. Während E.ON als defensives Basisinvestment mit einer stabilen Dividende punktet und Verbio die Margen ausweiten will, bietet A.H.T. Syngas das dynamischste Turnaround-Profil. Das Analysehaus GBC AG stufte die Aktie im vergangenen Dezember als klaren Kauf mit einem fairen Kursziel von 8,50 EUR ein. Bei einem Kursniveau um 3 EUR und einer einstelligen Marktkapitalisierung spiegelt die Bewertung die jüngsten operativen Erfolge noch nicht ansatzweise wider. Zwar müssen Investoren bei einer vollständigen Wandlung der Anleihe ein Verwässerungsrisiko berücksichtigen, doch der Übergang zum Contracting und die Erfolge in Polen zeigen, dass A.H.T. auf einem guten Weg ist.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.