23.04.2026 | 04:15
100 % Chancen gibt es nicht alle Tage! SAP vor dem Turnaround, Aspermont überzeugt und Alphabet setzt auf SpaceX!
Information ist alles! Genau deshalb rücken die globalen IT-Märkte, Künstliche Intelligenz und Rechenzentren immer stärker ins Zentrum strategischer Anlegerentscheidungen. Unternehmen wie NVIDIA, Microsoft oder Amazon investieren Milliarden in neue KI-Infrastruktur, während gleichzeitig der Wettbewerb um leistungsfähige Chips, Energieversorgung und Cloud-Kapazitäten eskaliert. Der zentrale Trigger für Investoren liegt dabei nicht nur im Wachstum der KI-Anwendungen selbst, sondern im Charme der strategischen Nutzung von Informationen. SAP als das größte deutsche Softwarehaus hat die Entwicklungen etwas verschlafen, dagegen ist Alphabet einer der Gallionsfiguren im globalen Daten-Wettbewerb an der Kundenfront. Die australische Aspermont ist ein wahrer Star in ihrer Nische, den Rohstoffmärkten. Wer hier valide Informationen braucht, ist in Perth an der richtigen Stelle. Dann wäre da noch Elon Musk und sein Billionen-IPO-Projekt SpaceX. Anleger müssen heute wachsam sein, wenn der Klingelbeutel gut gefüllt sein soll.
Lesezeit: ca. 5 Min. | Autor: André Will-Laudien
ISIN: ASPERMONT LTD. | AU000000ASP3 | ASX: ASP , SAP SE O.N. | DE0007164600 , ALPHABET INC.CL C DL-_001 | US02079K1079 , ALPHABET INC.CL.A DL-_001 | US02079K3059 , SPACE EXPLORATION TECHNOLOGIES CORP | US000SPACEX0
Inhaltsverzeichnis:
Der Autor
André Will-Laudien
Der gebürtige Münchner studierte zuerst Volkswirtschaftslehre und diplomierte 1995 in Betriebswirtschaftslehre an der Ludwig-Maximilians-Universität. Da er sich schon sehr frühzeitig mit der Börse beschäftigte, verfügt er heute über mehr als 30 Jahre Erfahrung an den Kapitalmärkten.
Tag-Cloud
Aktien-Cloud
SAP – CEO Klein prescht in Richtung KI
Ein gutes Beispiel für die Situation im globalen IT-Business bietet der Walldorfer Software-Konzern SAP. Und es gibt in vorderster Front gute Nachrichten! Denn der Kurs ist wieder über 150 EUR gespurtet, Fans hatten bei 138 EUR schon arge Bauchschmerzen durchleben müssen. Die Aktie der Walldorfer hat seit ihrem Höchststand im Juni 2025 bei rund 273 EUR ganze 50 % verloren. Am heutigen Tag gibt es Zahlen und die Erwartungen der Analysten liegen bei ca. 1,64 EUR je Aktie Quartalsgewinn. Die Rechnung könnte für Neueinsteiger nun aufgehen, denn SAP treibt seine Transformation konsequent in Richtung Künstliche Intelligenz voran und setzt dabei auf eine tiefgreifende Integration von KI in seine Cloud-Software.
CEO Christian Klein nimmt dabei bewusst „kurzfristige Schmerzen“ in Kauf, um die langfristige Wettbewerbsfähigkeit des Konzerns zu sichern. Das Cloud-Geschäft wächst weiterhin dynamisch, während gleichzeitig durch Effizienzprogramme und KI-Einsatz erhebliche Kosteneinsparungen angestrebt werden. Einfach wird der Swing nicht, denn Investoren stellen die langfristige Rolle klassischer Unternehmenssoftware im KI-Zeitalter zunehmend infrage. Die Analysten von HSBC haben die Aktie von SAP auf „Buy“ hochgestuft und erwarten ein 12-Monats-Kursziel von 182 EUR. Das wär doch schon mal was!
Daten, Abos und operativer Hebel – Aspermont rollt seine Stärken aus
Aus dem Penny-Stock ist nun eine erwachsene Aktie geworden! Denn die Entwicklung von Aspermont lässt sich als bemerkenswerte Transformation beschreiben, bei der ein traditionsreiches Medienhaus aus dem Jahr 1835 Schritt für Schritt den Sprung in das digitale Zeitalter gemeistert hat. Heute positioniert sich das Unternehmen als spezialisierter B2B-Anbieter für Informationen, Daten und Marktanalysen mit klarem Fokus auf den globalen Bergbau- und Rohstoffsektor. Warum gerade Bergbau? Hier entscheiden belastbare Daten zunehmend über Wettbewerbsvorteile, denn der globale Wettlauf um wichtige Ressourcen basiert auf ausgiebiger Recherche, Modellierung und Datenqualität.
Mit rund 76 Beschäftigten und Sitz im australischen Perth agiert das Unternehmen bewusst schlank und effizient, was im Zusammenspiel mit einem kapitalarmen Geschäftsmodell eine solide Basis für nachhaltiges Wachstum schafft. Der strategische Wandel hin zu einem abonnementgetriebenen Erlösmodell hat die Qualität der Einnahmen spürbar verbessert und sorgt für eine höhere Planungssicherheit sowie eine stärkere Bindung der Kunden. Inzwischen stammen etwa zwei Drittel der Umsätze aus wiederkehrenden Abonnements, ein Indikator für die Stabilität des Geschäfts und zugleich ein Signal für steigende Visibilität auf der Ertragsseite. Darauf aufbauend erweitert das Unternehmen sein Leistungsportfolio kontinuierlich um daten- und KI-gestützte Intelligence-Lösungen über die Plattform Mining IQ, die zunehmend als Herzstück der nächsten Wachstumsphase gilt. Erste Großkunden aus der Branche, darunter der Bergbaukonzern Rio Tinto, haben die wirtschaftliche Relevanz dieser Datenangebote bereits unter Beweis gestellt und signifikante Budgets für exklusive Analysen bereitgestellt. Solche Referenzkunden wirken wie ein Qualitätssiegel und erhöhen zugleich die Eintrittsbarrieren für Wettbewerber, da proprietäre Datenbestände und langjährige Branchenkontakte nur schwer zu replizieren sind. Neben den digitalen Produkten sorgen branchenspezifische Veranstaltungen und Marketingdienstleistungen der Tochtergesellschaft Nexus für zusätzliche Erlösquellen und eröffnen wertvolle Cross-Selling-Potenziale entlang der gesamten Wertschöpfungskette.
Analytisch betrachtet liegt der Charme des Geschäftsmodells vor allem in seinem operativen Hebel: Steigen die Umsätze über die weitgehend technologiegetriebene Plattform, können sich die Margen überproportional verbessern, ohne dass massive Zusatzinvestitionen erforderlich sind. Für das laufende Geschäftsjahr erwarten Marktbeobachter Umsätze im Bereich von rund 17 Mio. AUD, während bis 2028 ein Anstieg auf über 21 Mio. AUD prognostiziert wird. Aspermont setzt auf ein moderates, aber stetiges Wachstum, das auf einer soliden Kundenbasis fußt. Parallel dazu dürfte das EBITDA von derzeit noch niedrigen Niveaus auf knapp 3 Mio. AUD im Jahr 2028 zulegen, was den Übergang von der Aufbauphase hin zu einer Phase steigender Profitabilität unterstreicht, operativ soll der Cashflow bereits in 2026 werden. Unterstützt wird dieser Weg durch eine vergleichsweise robuste Bilanz mit überschaubarer Verschuldung und ausreichender Liquidität, sodass strategische Initiativen nicht unter kurzfristigem Finanzierungsdruck umgesetzt werden müssen.
In Summe entsteht das Bild eines Unternehmens, das sich mit ruhiger Hand vom klassischen Medienanbieter zu einem datengetriebenen Informationsdienstleister gewandelt hat und nun auf Skalierung setzt. Das gesamte Leistungsportfolio ist aktuell nur mit rund 23 Mio. AUD bewertet. In Deutschland existiert ein liquider Marktplatz, mit ca. 1,30 EUR ultra-günstig. Einsteigen!
IIF-Moderatorin Lyndsay Malchuk hat den Unternehmensgründer und CEO Alex Kent zu den Zukunftsperspektiven befragt.
Alphabet – Die Vorbereitungen für SpaceX laufen auf Hochtouren
Das Beispiel Alphabet zeigt, wie sich durch die Gewinnung von Daten ein valides Geschäftsmodell zaubern lässt. Das spiegelt sich vor allem im Marktwert wider, der bereits die Marke von vier Billionen USD überschritten hat. Das Unternehmen wächst weiterhin solide, doch die Dynamik wird durch seine enorme Größe und die Nähe zur globalen Wirtschaftsentwicklung zunehmend begrenzt. Daher sucht man mit Milliarden an Barvermögen gute Investitionsmöglichkeiten. Im Jahr 2015 gab es bereits Entscheider, die den richtigen Deal vor Augen hatten. Damals nahm der Konzern 900 Mio. USD in die Hand und kaufte rund 7 % an Elon Musks Raumfahrt-StartUp SpaceX. Das nach 11 Jahren noch Starlink und der gesamte KI-Bereich in den Konzern aufgenommen werden, konnte man zum damaligen Zeitpunkt nicht wissen. Was für ein Händchen!
SpaceX gilt als der größte Börsengang aller Zeiten. Elon Musk sieht den Wert seiner Holding bei etwa 1,8 bis 2,0 Bill. USD. Unter interessierten Anlegern sollen aber nur rund 5 bis 10 % des ausstehenden Kapitals platziert werden. ETF-Manager bemängeln, dass es in den ersten Wochen nicht möglich sein wird, die Aktie korrekt zu replizieren. Elon Musk hat seine Beteiligung jüngst sogar noch einmal aufgestockt, damit bleibt er mit gut 40 % wichtigster Anteilseigner. SpaceX könnte durch seine einzigartige Struktur und ambitionierten Zukunftsprojekte den Kapitalmarkt in eine neue Dimension der Technologiebewertung führen. Auf jeden Fall ist der Wert von Beginn an im Club der „Mag7“ Aktien – wir nennen den Titel daher mal MAG8. Die schon andauernde Aufwertung von Alphabet spricht für eine mittelfristige Longposition, denn dann ist der risikobewusste Anleger auch bei SpaceX anteilig dabei.
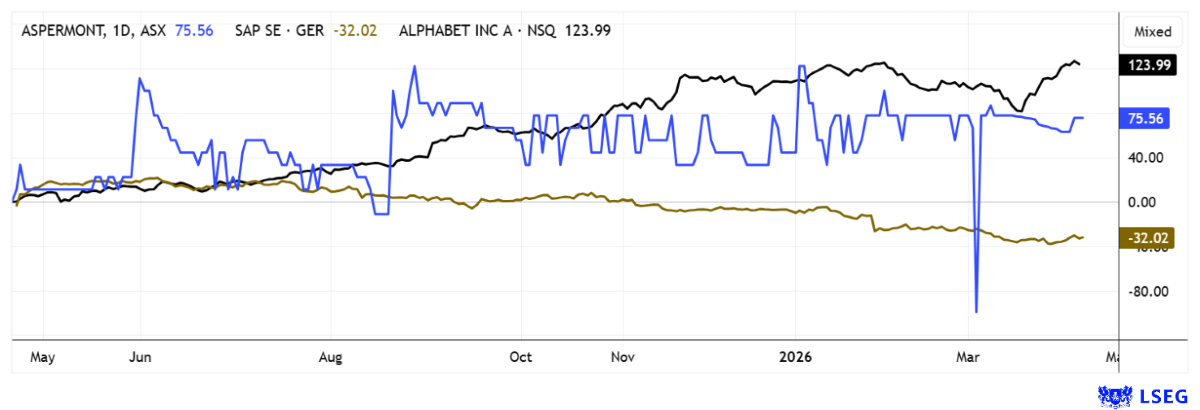
Die Aktienmärkte tanzen derzeit auf einem volatilen Drahtseil, doch starke Sektortrends und narrative Anlagegeschichten ziehen alle Blicke auf sich. Aspermont sitzt wie die Spinne im Netz – perfekt aufgestellt für den nächsten Move. Bei Alphabet fiebert die Szene dem SpaceX-IPO entgegen, das garantiert das Highlight des Jahres wird. SAP hat nach massiven Kursrücksetzern sein Chancen-Risiko-Profil radikal aufpoliert – viel Negatives ist bereits raus aus dem Preis. Die Quartalszahlen werden heute erwartet.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.