09.10.2026 | 17:00
740 % Kurspotenzial laut B. Riley: Cardiol Therapeutics will Kiniksa bei wiederkehrender Herzbeutelentzündung Konkurrenz machen
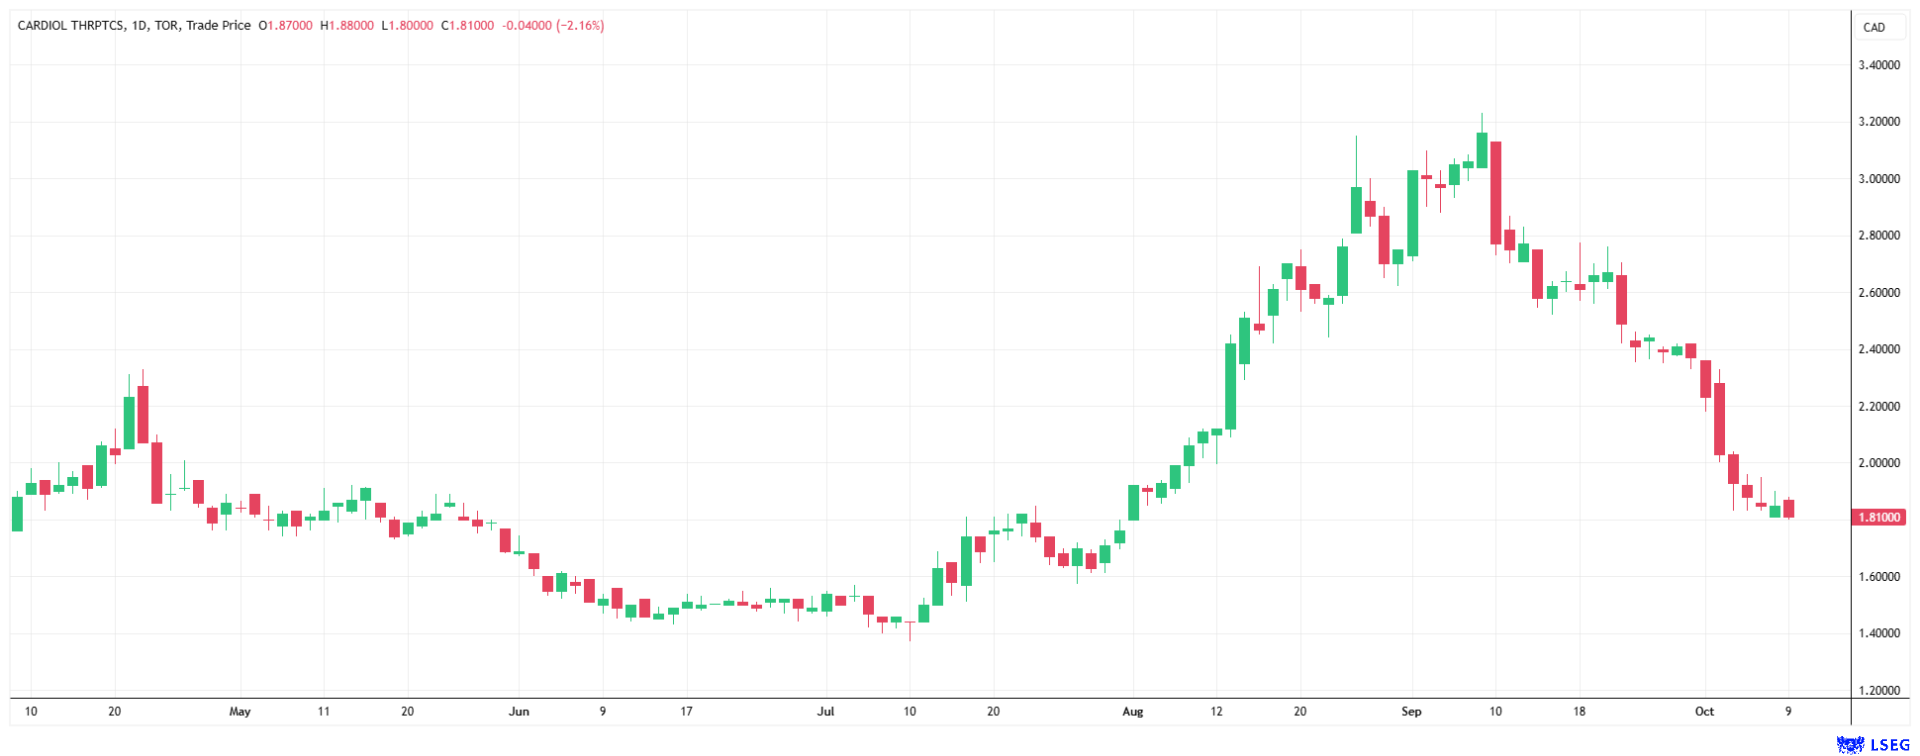
Bei der Behandlung der wiederkehrenden Herzbeutelentzündung (rezidivierende Perikarditis) steht eine Neuerung an, die den Markt deutlich verändern könnte. Bisher setzt die Medizin zunächst auf unspezifisch wirkende Entzündungshemmer und Kortikosteroide, die mit erheblichen Nebenwirkungen verbunden sein können. Cardiol Therapeutics will das mit einer laufenden Phase-3-Studie ändern. Die Investmentbank B. Riley Securities bestätigte am 9. Oktober ihre Kaufempfehlung für Cardiol Therapeutics mit einem Kursziel von 11,00 USD. Das entspricht rund 740 % über dem Schlusskurs vom 8. Oktober (1,30 USD). Wir ordnen die Kaufempfehlung ein.
Lesezeit: ca. 2 Min.
|
Autor:
Nico Popp
ISIN:
CARDIOL THERAPEUTICS | CA14161Y2006 | NASDAQ: CRDL , TSX: CRDL
Inhaltsverzeichnis:
Der Autor

Nico Popp
In Süddeutschland zuhause, begleitet der leidenschaftliche Börsianer die Kapitalmärkte seit rund zwanzig Jahren. Mit einem Faible für kleinere Unternehmen ausgestattet, ist er ständig auf der Suche nach spannenden Investmentstorys
Tag-Cloud
Aktien-Cloud
Kiniksa: Präparat stößt an Grenzen
Marktführer bei der wiederkehrenden Herzbeutelentzündung ist bislang Kiniksa. Mit Arcalyst, einem Blocker der Entzündungsbotenstoffe Interleukin-1α und -1β, vermarktet das Unternehmen die bislang einzige zugelassene Therapie gegen die Erkrankung. Für 2026 rechnet das Management mit einem Arcalyst-Umsatz von 980 bis 995 Mio. USD. Die Therapie hat jedoch Schwächen. Die Blockade der Botenstoffe dämpft Teile der Immunabwehr und kann das Infektionsrisiko erhöhen. Zudem müssen sich die Patienten das Präparat wöchentlich unter die Haut spritzen. Ein Nachfolgepräparat von Kiniksa, das nur noch monatlich injiziert werden muss, kommt laut B. Riley voraussichtlich erst 2028 oder 2029 auf den Markt. Dies eröffnet Chancen für neue Therapieansätze wie den von Cardiol Therapeutics.
Cardiol Therapeutics: Trinklösung statt Spritze
CardiolRx ist eine orale Lösung des Wirkstoffs Cannabidiol. In Laborversuchen hemmte die Substanz die Aktivierung des sogenannten NLRP3-Inflammasoms. Dieser Proteinkomplex in den Zellen stößt die Bildung des Entzündungsbotenstoffs Interleukin-1 an. Cardiol sieht darin den Vorteil, die Entzündung zu dämpfen, ohne die Immunabwehr zu unterdrücken. Arcalyst dagegen blockiert die Botenstoffe IL-1α und IL-1β direkt. Ob sich der Ansatz bewährt, soll die Phase-3-Studie MAVERIC zeigen, die für Cardiol entscheidend werden dürfte.
Eine verblindete Zwischenauswertung zeigte insgesamt weniger Rückfälle als erwartet, ohne zwischen Wirkstoff- und Placebogruppe zu unterscheiden. Um die statistische Aussagekraft zu sichern, empfahl der Lenkungsausschuss, statt der ursprünglich geplanten 110 bis zu 150 Patienten aufzunehmen. Zugleich wird der primäre Endpunkt nun die Zeit bis zum ersten Rückfall. Erste Ergebnisse erwartet Cardiol damit Mitte 2027 statt im ersten Quartal 2027. B.-Riley-Analyst Mayank Mamtani wertet die Erweiterung als umsichtigen und kostengünstigen Schritt. Cardiol verfügt laut B. Riley über rund 36 Mio. CAD an liquiden Mitteln, die nach Unternehmensangaben einschließlich Erlösen aus Optionsscheinen bis ins erste Quartal 2028 reichen sollen. Das Analysehaus geht davon aus, dass die MAVERIC-Studie damit bis zum Abschluss finanziert ist.
Bestehende Medikamente teuer – Cardiol als Analysten-Hoffnung
Die rezidivierende Perikarditis betrifft in den USA laut Cardiol jährlich rund 40.000 Patienten mit mindestens einem Rückfall. Etwa 14.000 von ihnen leiden laut Kiniksa an mehrfachen Rückfällen. Diese Gruppe ist der Zielmarkt für Kiniksa und Cardiol. Arcalyst kostet laut Cardiol rund 286.000 USD pro Patient und Jahr. Die Kostenträger finanzieren wirksame Behandlungen trotz hoher Kosten, doch Ärzte und Patienten suchen nach patientenfreundlicheren Alternativen, vor allem ohne Spritzen. Hier könnte Cardiol Therapeutics ins Spiel kommen.
Das Analysehaus B. Riley liegt mit 11 USD am oberen Ende, ist aber kein Ausreißer. Alle fünf Analysten, die Cardiol derzeit beobachten, empfehlen die Aktie zum Kauf, Canaccord Genuity etwa mit einem Kursziel von 10 USD und H.C. Wainwright mit 9 USD. Für das kanadische Biotech-Unternehmen bestehen trotz der positiven Ratings die in dieser Entwicklungsphase üblichen Risiken. Die vorangegangene offene Pilotstudie garantiert keinen Wirksamkeitsnachweis in der großen, placebokontrollierten Studie. Zudem könnten die Zulassungsbehörden den Einsatz auf eine enge Patientengruppe beschränken. Ob sich die Lücke zwischen Börsenkurs und Kurszielen schließt, entscheiden die MAVERIC-Daten Mitte 2027.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.