29.07.2025 | 07:20
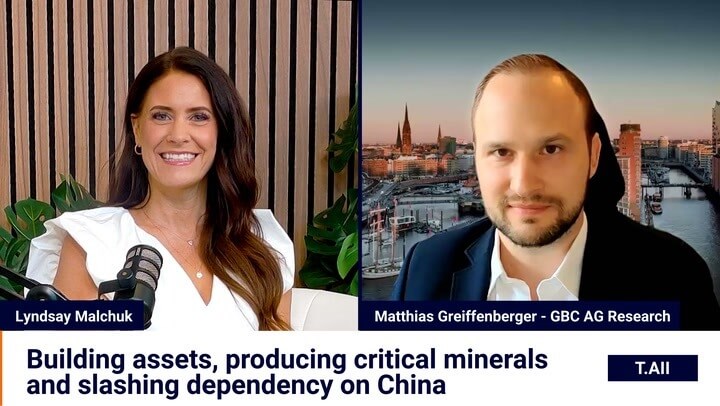
Almonty vs. MP Materials – GBC-Analyst Matthias Greiffenberger im Interview mit Lyndsay Malchuk
Im exklusiven Interview mit der kanadischen Moderatorin Lyndsay Malchuk spricht GBC-Analyst Matthias Greiffenberger aus Deutschland Klartext: Während der US-Mitbewerber MP Materials mit medialem Glanz Milliardenbewertungen erzielt, schafft der unterschätzte Rohstoffproduzent Almonty Industries (WKN: A414Q8 | ISIN: CA0203987072 | Ticker-Symbol: ALI1) mit Projekten in Portugal, Spanien und Südkorea reale Werte – staatlich gestützt, militärisch relevant und mit bewährten Lieferverträgen. Die Zahlen und Fakten wurden analysiert und zusammengefasst. Warum der Markt das ignoriert, wie lange noch – und was das für clevere Anleger bedeutet, erfahren Sie im vollständigen Videointerview im folgenden Bericht.
Lesezeit: ca. 1 Min.
|
Autor:
Mario Hose
ISIN:
ALMONTY INDUSTRIES INC. | CA0203987072 , MP MATERIALS CORP | US5533681012
Der Autor

Mario Hose
In Hannover geboren und aufgewachsen, verfolgt der Niedersachse die gesellschaftliche und wirtschaftliche Entwicklung rund um den Globus. Als leidenschaftlicher Unternehmer und Kolumnist erklärt und vergleicht er die verschiedensten Geschäftsmodelle sowie Märkte für interessierte Börsianer.
Tag-Cloud
Aktien-Cloud
Investorenwahrnehmung unterhalb des Radars
Im Gespräch zwischen Moderatorin Lyndsay Malchuk und Kapitalmarktanalyst Matthias Greiffenberger von der GBC AG geht es um eine zentrale Marktverzerrung im Bereich strategischer Rohstoffe. Während MP Materials durch geschicktes Marketing, Washington-Lobbying und Sichtbarkeit an der US-Börse mit Milliarden bewertet wird, fliegt Almonty Industries trotz realer Substanz, laufender Produktion in Europa und strategisch relevanter Wolfram-Mine in Südkorea noch weitgehend unter dem Radar.
Greiffenberger spricht von einem fundamentalen Missverhältnis zwischen Marktwahrnehmung und tatsächlicher Substanz: Der Rohstoffplayer Almonty Industries errichtet mit der Sangdong-Mine nicht nur eine der größten Wolframquellen außerhalb Chinas, sondern hat bereits langfristige Abnahmeverträge mit der US-Verteidigungsindustrie abgeschlossen. Der Analyst sieht in der geplanten Produktionsaufnahme den entscheidenden Wendepunkt – sie dürfte den Bewertungsabschlag schlagartig beenden.
Das Fazit: Anleger, die heute einsteigen, könnten in den kommenden Monaten vom plötzlichen Nachzieheffekt profitieren. Denn die Story sei längst Realität – nur der Markt preist sie noch nicht ein.
Jetzt das vollständige Interview hier anschauen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.