06.05.2026 | 05:20
Countdown zur Wolfram-Knappheit: Warum Almonty Industries jetzt überproportional profitiert
Mitte 2026 könnte es eng werden für die Chipindustrie. Nicht wegen fehlender Fabriken, sondern wegen eines Gases, das kaum jemand kennt: Wolframhexafluorid (WF6). Japanische Zulieferer haben koreanische Halbleiterkonzerne vorgewarnt. Die eigenen Lager reichen nur noch bis in den Sommer. Nicht, weil die Welt am Ende ist. Sondern weil China den Hahn bei Wolfram immer weiter zudreht. Ein Unternehmen ist längst in Stellung gegangen, um die Lücke zu schließen: Almonty Industries. Wer in Wolfram investieren möchte, kommt um diesen strukturellen Lieferanten kaum herum.
Lesezeit: ca. 4 Min.
|
Autor:
Armin Schulz
ISIN:
ALMONTY INDUSTRIES INC. | CA0203987072 | TSX: AII , NASDAQ: ALM , ASX: AII
Inhaltsverzeichnis:
Der Autor

Armin Schulz
Der gebürtige Mönchengladbacher studierte Betriebswirtschaftslehre in den Niederlanden. Im Zuge des Studiums kam er erstmals mit der Börse in Kontakt. Er hat mehr als 25 Jahre Erfahrung bei Börsengeschäften.
Tag-Cloud
Aktien-Cloud
Japanische WF6-Warnung
Als japanische WF6-Hersteller wie Kanto Denka Kogyo und Central Glass vor wenigen Wochen bei Samsung Electronics und DB HiTek vorstellig wurden, klang das zunächst nach einem technischen Detail. Doch die Botschaft der Japaner hatte es in sich. Die vorhandenen WF6-Bestände würden voraussichtlich nur noch bis Mitte des Jahres reichen. Man riet den koreanischen Kunden, auf heimische Anbieter wie SK Specialty oder Foosung umzusatteln.
Dies ist keine Vollzugsmeldung, sondern eine handfeste Versorgungswarnung. Denn WF6 ist kein beliebiges Gas, es ist das Transportmittel für Wolfram in die Chipfertigung. Das Metall wird damit hauchdünn auf Siliziumwafer aufgedampft und schafft die elektrischen Pfade in Hochleistungsspeichern. Besonders 3D-NAND-Chips mit ihren vertikal gestapelten Zellen sind auf Wolfram angewiesen. Ohne WF6 keine großen KI-Modelle, ohne Wolfram kein Gas.
Die Schwachstelle der Kette ist offensichtlich. China kontrolliert rund 80 % des weltweiten Wolframpulvers. Wer in Japan oder Korea WF6 herstellt, ist auf chinesisches Ausgangsmaterial angewiesen. Pekings Exportlizenzen seit Februar 2025 und die verschärften Dual-Use-Regeln seit Januar 2026 haben die Zufuhr gedrosselt. Ein Branchenkenner brachte es Ende März auf den Punkt: Helium lasse sich noch in den USA oder Russland beschaffen – an Wolfram führe am Ende kein Weg an China vorbei.
Almonty: Der westliche Produzent mit perfektem Timing
Genau hier setzt Almonty Industries an. Das Unternehmen hat in den letzten 10 Jahren still und leise seine Projekte weiterentwickelt. Am 16. März konnte Almonty die Fertigstellung der Phase‑1 Inbetriebnahme der Sangdong-Mine in Südkorea bekannt geben. Insgesamt kann die Anlage derzeit jährlich 640.000 t Erz verarbeiten und liefert rund 230.000 MTU Wolframkonzentrat pro Jahr. Eine zweite Ausbaustufe ist für 2027 geplant und soll die Kapazität verdoppeln. Nur einen Tag später folgte die offizielle Einweihungszeremonie mit über 200 politischen Würdenträgern aus Südkorea und Vertretern der US-Botschaft, was die Wichtigkeit von Sangdong unterstreicht.
Nur zwei Tage nach der Zeremonie legte Almonty die Quartalszahlen vor. Der Umsatz im 4. Quartal 2025 stieg um 39 % auf 8,7 Mio. CAD. Der bereinigte Cashflow blieb zwar negativ, doch dies war vor allem auf einmalige Verwaltungskosten für Börsengang und Akquisitionen zurückzuführen. Entscheidend ist die Finanzierung. Ende 2025 saß Almonty auf 268,4 Mio. CAD liquiden Mitteln, aufgenommen durch zwei überzeichnete Kapitalerhöhungen im Juli und Dezember 2025.
Wolfram jenseits von Raketen und Bohrern
Der WF6-Engpass ist nur das aktuellste Symptom eines tiefer liegenden Wandels. Wolfram wird längst nicht mehr nur für Hartmetallwerkzeuge oder panzerbrechende Munition verwendet. Die Einsatzfelder haben sich rasant erweitert, und Almonty profitiert von jeder einzelnen dieser Entwicklungen.
Wie eingangs erwähnt, ist Wolfram das Material der Wahl der Halbleiterindustrie für vertikale Verbindungen in 3D-NAND-Chips.
In der Raumfahrt entdeckt man Wolfram neu. Raketendüsen, Hitzeschilde und Strahlungskomponenten profitieren vom extrem hohen Schmelzpunkt von über 3.400 Grad Celsius. Morgan Stanley hat Almonty jüngst auf eine Liste von 60 Raumfahrt‑Zulieferern gesetzt – als einziges reines Wolframunternehmen.
Die Verteidigung bleibt der größte Nachfragetreiber. Ein Bericht von Foreign Policy Anfang April unterstrich, dass die amerikanische Kriegsmaschine auf Wolfram angewiesen seien, und dass die Vorräte zur Neige gehen könnten. Die USA fördern seit 2015 kein kommerzielles Wolfram mehr, und das Pentagon-Verbot von chinesischem Wolfram in Rüstungsgütern tritt 2027 in Kraft. Dies öffnet ein strategisches Fenster für Almonty.
Selbst die Energiewende greift zunehmend auf Wolfram zurück. Erste Batteriehersteller testen Wolframoxid‑Beschichtungen für langlebigere Lithium‑Ionen‑Zellen.
Der Umzug nach Montana und die Reaktion der Analysten
Mitte April zog Almonty einen bemerkenswerten strategischen Trumpf. Das Unternehmen verlegte seinen Unternehmenssitz von Toronto nach Dillon, Montana. Also direkt ans Gentung Tungsten Project, das noch 2026 die Produktion aufnehmen soll. Der Schritt sei nicht nur symbolisch, sondern spiegele wider, wo die Zukunft des Unternehmens liege, erklärte die Geschäftsleitung. Mit der Nasdaq‑Notierung, den frischen Kapitalmitteln und der Ernennung ehemaliger US‑Armeegeneräle zu Direktoren hat sich Almonty unübersehbar als US‑verbündeter Produzent positioniert.
Die Analysten zogen nach. Cantor Fitzgerald hob das Kursziel auf 25,80 USD, Bank of America auf 20 USD, DA Davidson auf 25 USD. Die Begründung lautete übereinstimmend, dass Almonty kein Explorationsunternehmen mehr sei, sondern ein operativer Produzent mit klarer Wachstumspipeline.
Was die Zahlen wirklich aussagen
Die hohen bilanziellen Verluste des Jahres 2025, ein Nettoverlust von rund 162 Mio. CAD, schrecken auf den ersten Blick. Doch sie entstanden größtenteils durch nicht zahlungswirksame Neubewertungen von Wandelanleihen, eine Folge des rasanten Aktienkursanstiegs von 1,36 auf 12,07 CAD im Laufe des Jahres. Der operative Cashflow bleibt davon unberührt.
Wichtiger sind die Projektionen. Werden die Ziele von 230.000 MTU Wolfram in Sangdong erreicht und der Preis bleibt bei 3140 USD je MTU, liegen die Einnahmen bei über 700 Mio. USD für 2026. Wenn Phase 2 des Sangdong Ausbaus und die Inbetriebnahme des Montana-Projekt klappen dürfte der Wert für 2027 sogar über 1 Mrd. USD liegen.
Aktuell notiert die Aktie bei 19,54 USD und kommt damit auf eine Marktkapitalisierung von rund 5,5 Mrd. USD.
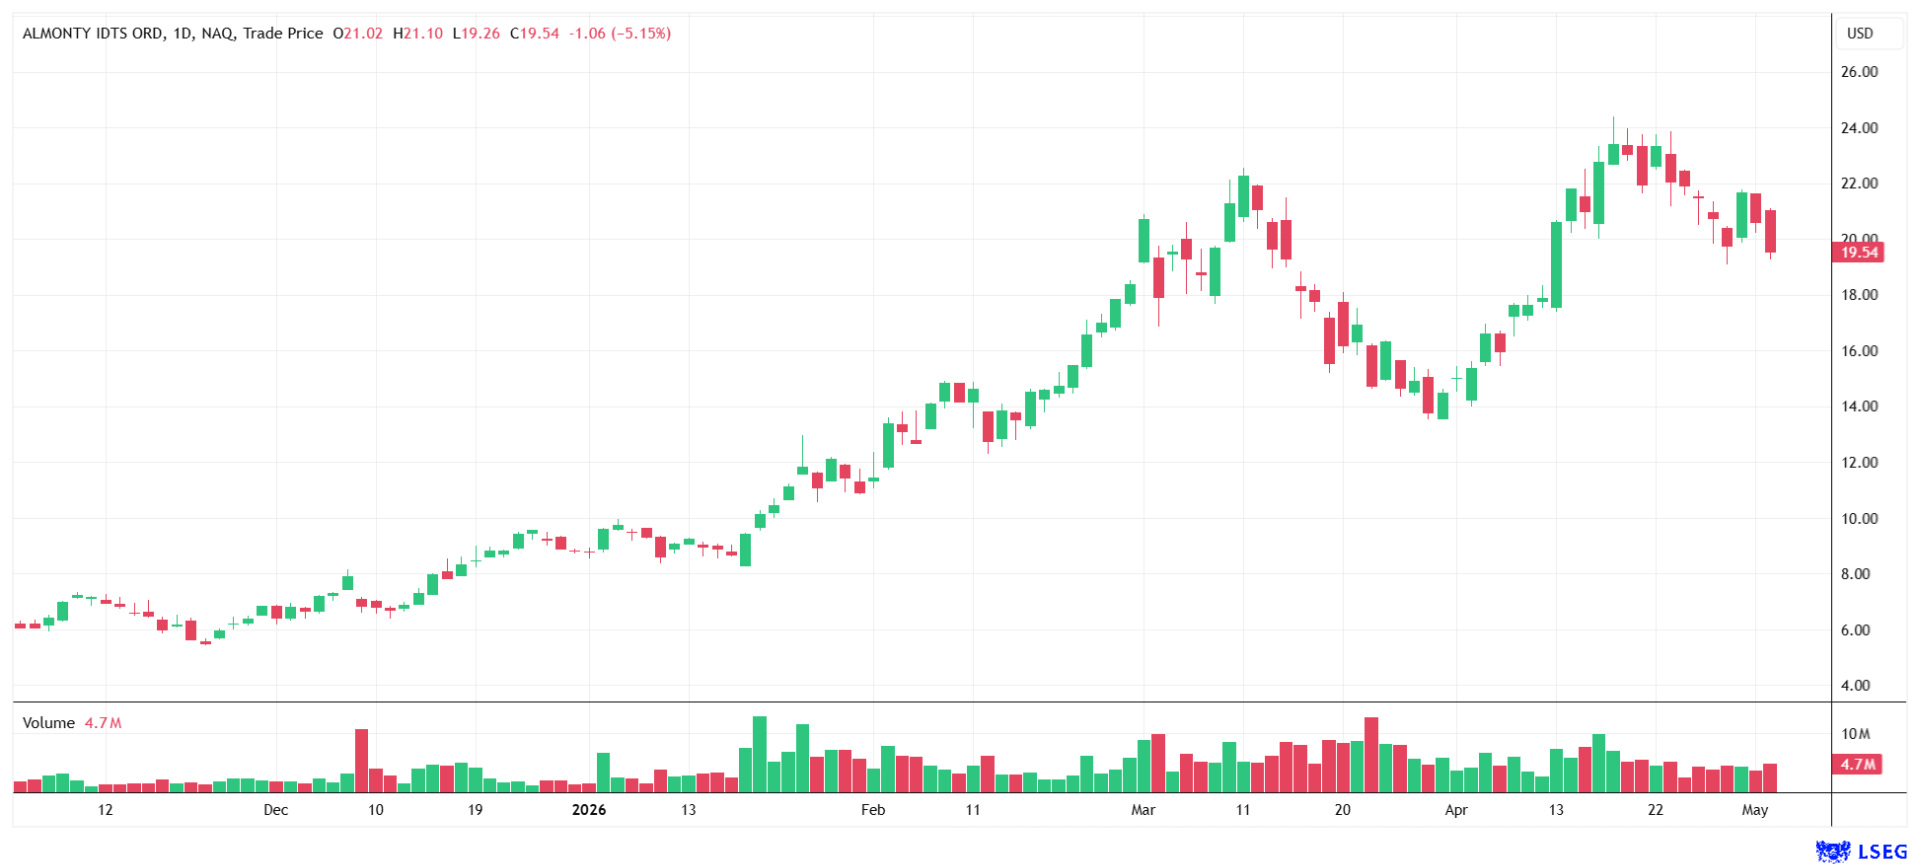
Die WF6-Warnung aus Japan ist kein Weltuntergang, sondern das Signal eines Systems unter Spannung. Wolfram wird überall gebraucht, von KI-Chips über Raumfahrt bis zu Panzerung. Almonty Industries hat als erster Produzent außerhalb Chinas eine Größe erreicht, auf die sich westliche Lieferanten verlassen können. Die Mine läuft, die Kassen sind voll, der Hauptsitz ist jetzt in den USA. Wer auf die Neuordnung kritischer Lieferketten setzt, findet hier einen der wenigen echten Wolfram-Player. Die nächsten Quartale werden die operative Umsetzung zeigen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.