08.12.2025 | 05:00
Echte Nachhaltigkeit im Depot: JinkoSolar, Nordex und der smarte Nischen-Player RE Royalties
„Grün“ ist an der Börse längst kein Qualitätsmerkmal mehr, sondern eine Mindestanforderung. Doch wer blind in alles investiert, was ein Solarpanel oder ein Windrad im Logo trägt, hat 2025 oft Lehrgeld bezahlt. Der Sektor differenziert sich aus: Auf der einen Seite stehen die industriellen Schwergewichte, die mit Preiskriegen und Lieferketten kämpfen. Auf der anderen Seite entstehen spezialisierte Finanzierer, die genau diese Lücken schließen und dabei oft profitabler arbeiten als die Hersteller selbst. Wer echte Erträge sucht, muss heute selektieren: Zwischen Masse, Turnaround und intelligenter Nische.
Lesezeit: ca. 3 Min. | Autor: Nico Popp
ISIN: RE ROYALTIES LTD | CA75527Q1081 , JINKOSOLAR ADR/4 DL-00002 | US47759T1007 , NORDEX SE O.N. | DE000A0D6554
Inhaltsverzeichnis:
Der Autor
Nico Popp
In Süddeutschland zuhause, begleitet der leidenschaftliche Börsianer die Kapitalmärkte seit rund zwanzig Jahren. Mit einem Faible für kleinere Unternehmen ausgestattet, ist er ständig auf der Suche nach spannenden Investmentstorys
Tag-Cloud
Aktien-Cloud
JinkoSolar: Masse mit Margen-Druck
Wer über Photovoltaik spricht, kommt an JinkoSolar nicht vorbei. Der chinesische Modul-Gigant ist Sinnbild für die Skalierung der Erneuerbaren Energien. Jinko flutet die Weltmärkte mit seiner hocheffizienten N-Type TOPCon-Technologie und verteidigt seine Marktführerschaft aggressiv. Doch die Zahlen zum dritten Quartal 2025 zeigen den Preis dieses Wachstums. Der Umsatz brach im Jahresvergleich drastisch auf rund 16,2 Mrd. RMB (ca. 2,3 Mrd. USD) ein, weil die Modulpreise schneller fielen als das Absatzvolumen steigen konnte.
Für Investoren ist die Lage ernst: Statt eines Gewinns musste der Konzern im dritten Quartal einen Nettoverlust von rund 105 Mio. USD verbuchen – anders als noch im Vorjahr. Die Strategie ist klar: Die Konkurrenz über das Volumen aus dem Markt drängen und als „Last Man Standing“ die Preise diktieren. Das ist strategisch konsequent, für Aktionäre angesichts der roten Zahlen aber erst einmal eine Geduldsprobe, die aktuell keine Rendite bringt.
Nordex: Der geglückte Turnaround
Ganz anders die Stimmungslage beim Hamburger Windkraftanlagenbauer Nordex. Hier lautet die Devise nicht mehr „Überleben“, sondern „Ernten“. Nachdem die gesamte Windbranche jahrelang unter explodierenden Rohstoffkosten und dem Lieferketten-Chaos litt, hat Nordex 2025 eindrucksvoll die Kurve gekriegt. Die Bücher sind voll, die Preise für Turbinen stabilisiert. Entscheidender ist jedoch die Profitabilität: Im dritten Quartal 2025 sprang die EBITDA-Marge auf starke 8,0 % – ein Top-Ergebnis für ein Unternehmen, das lange Geld verbrannte.
Der Auftragseingang zeigt, dass die Nachfrage nach Onshore-Windkraft ungebrochen ist. Nordex profitiert davon, dass Projektentwickler in Europa und Nordamerika nicht mehr primär auf den Preis, sondern auf verlässliche Lieferung schauen. Die Aktie hat den Status als Sorgenkind abgelegt und ist zum profitablen Basis-Investment im Windsektor avanciert. Dass die Margen nun endlich in gesunde Regionen klettern, rechtfertigt die neue Zuversicht.
RE Royalties liefert das Smart Money der Energiewende
Während Jinko Verluste schreibt und Nordex die Hardware liefert, liefert RE Royalties das Kapital für grüne Projekte – und das auf eine Weise, die im Erneuerbaren-Sektor einzigartig ist. Das kanadische Unternehmen vergibt keine klassischen Bankkredite und druckt keine neuen Aktien, um Projekte zu finanzieren. Stattdessen kauft es sich über Lizenzgebühren, bzw. Royalties direkt in die Umsatzströme von Solar-, Wind- und Speicherparks ein. Das Modell ist genial einfach: RE Royalties gibt Geld für den Bau und erhält im Gegenzug einen prozentualen Anteil am Bruttoumsatz – oft über die gesamte Lebensdauer der Anlage.
Das Portfolio ist mittlerweile auf über 100 Royalties und Projekte angewachsen, was das Klumpenrisiko reduziert. Zwar zeigten die jüngsten Quartalszahlen einen leichten Umsatzrückgang, doch der Grund dafür ist positiv: Kunden haben Kredite vorzeitig zurückgezahlt oder Royalties ausgelöst. Das spült Cash in die Kasse, das anschließend neu investiert werden kann. So kann das erfahrene Team von RE Royalties nach und nach ein noch größeres Rad bei Erneuerbaren drehen.
RE Royalties finanziert dieses Wachstum vorzugsweise über Green Bonds. Das ist extrem clever. Erst vor einigen Wochen schloss das Unternehmen eine Anleihe-Tranche ab, die mit 9 % verzinst ist. Dass professionelle Anleger großes Interesse daran haben, RE Royalties Geld zu diesem Zins zu leihen, ist ein Vertrauensbeweis. Mit einer Marktkapitalisierung von aktuell unter 20 Mio. CAD handelt die Aktie noch unter dem Radar vieler Investoren. Doch das Modell ist hoch skalierbar: Steigende Strompreise und mehr Projekte bedeuten automatisch mehr Royalties, ohne dass die Kostenbasis von RE Royalties steigt.
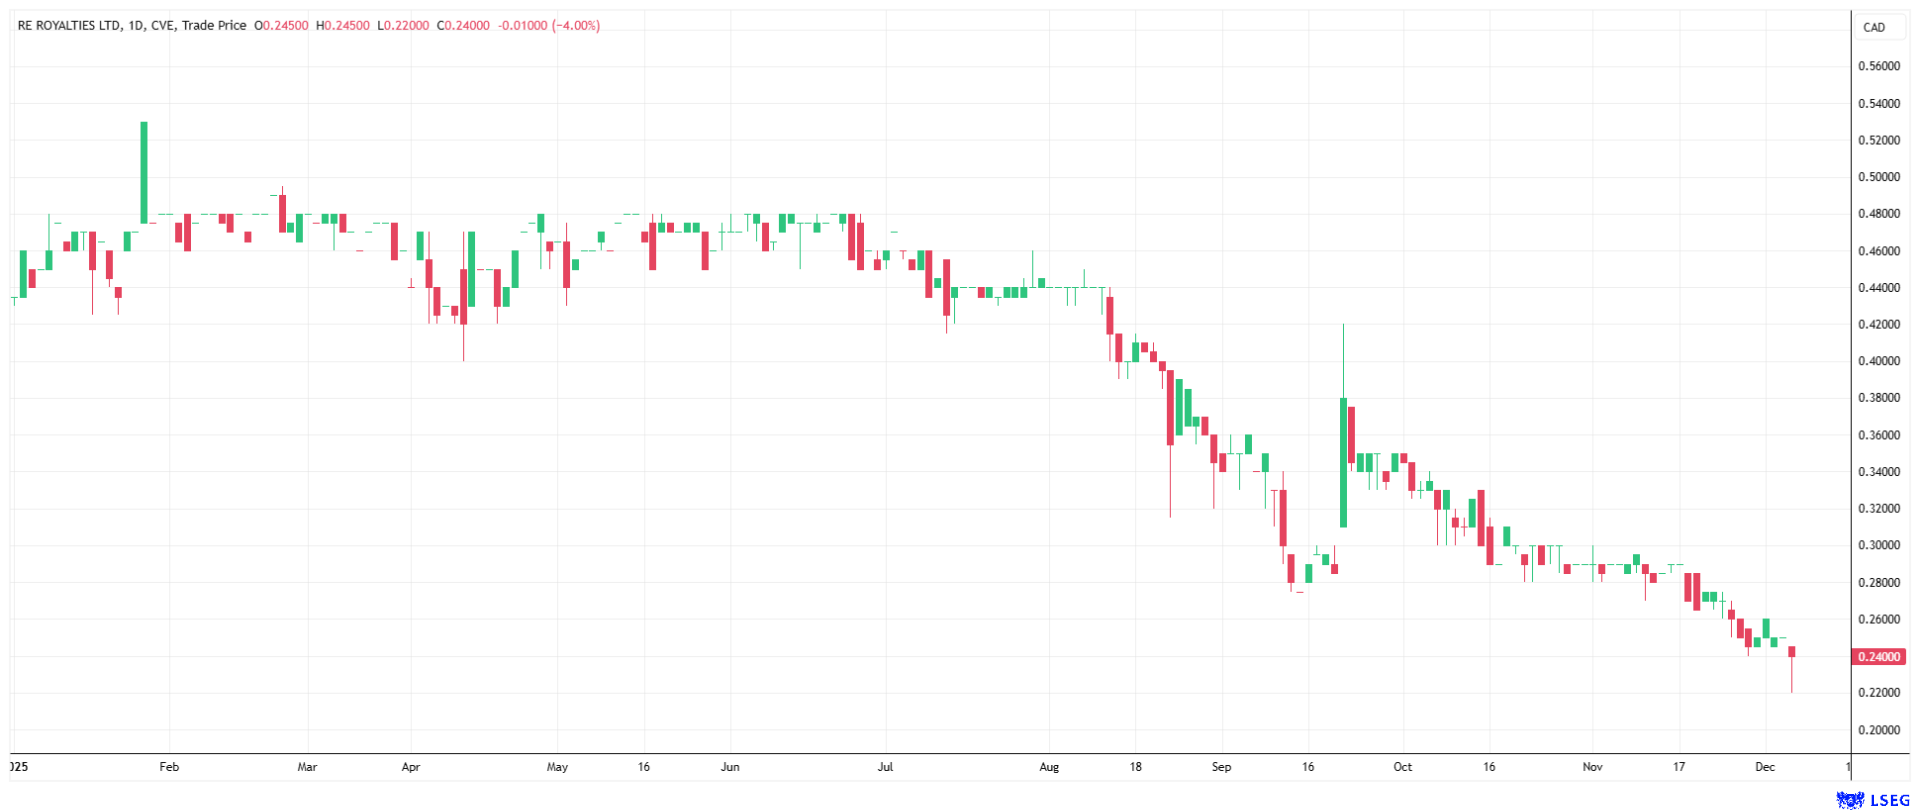
RE Royalties: Dividendenrendite von fast 10 % überzeugt
Das macht auch die Aktie von RE Royalties interessant: Das Unternehmen agiert wie eine Mautstation auf der Autobahn: Egal wer die Windräder baut oder die Module liefert – solange der Strom fließt, kassiert RE Royalties mit. Für Anleger, die Dividenden und Wachstum abseits der volatilen Hardware-Hersteller suchen, ist dieser Micro-Cap eine echte Entdeckung. Die Dividendenrendite von fast 10 % macht RE Royalties zu einer soliden Aktie mit viel Fantasie. Anleger sollten sich mit diesem spannenden Nebenwert auseinandersetzen.
YouTube-Video ansehenInteressenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.