07.04.2026 | 05:10
Almonty Industries – Chancen nach dem Abverkauf
In vielen Branchen zeichnet sich Wolfram als einer der strategisch wichtigsten Rohstoffe der heutigen Zeit ab. Aufgrund seines hohen Schmelzpunkts ist der Bedarf am kritischen Metall von der Rüstungsindustrie über die Raumfahrtbranche bis hin zum Darts-Sport hoch. Dessen globale Verfügbarkeit ist derzeit allerdings stark gefährdet. Ein beispielloses Ungleichgewicht zwischen Angebot und Nachfrage sowie geopolitische Spannungen, allen voran strikte Exportkontrollen durch China, haben zuletzt zu einer massiven Verknappung und zu einem Preisanstieg bis zuletzt 2.995 USD/MTU geführt. Ohne Wolfram droht der Stillstand essenzieller technologischer Entwicklungen.
Lesezeit: ca. 3 Min.
|
Autor:
Stefan Feulner
ISIN:
ALMONTY INDUSTRIES INC. | CA0203987072 | TSX: AII , NASDAQ: ALM , ASX: AII
Inhaltsverzeichnis:
Der Autor

Stefan Feulner
Stefan Feulner besitzt rund 30 Jahre Kapitalmarkterfahrung, war unter anderem als CEO eines börsennotierten VC-Unternehmens und im Beteiligungs- und Fondsmanagement tätig.
Tag-Cloud
Aktien-Cloud
Neuordnung am Wolfram-Markt
Rund 82 % der globalen Wolfram-Produktion findet in China statt. Somit regiert die Volksrepublik förmlich den Markt. Dies soll sich allerdings in Zukunft ändern, denn das Unternehmen Almonty Industries mutiert mit seinem Mega-Projekt in Asien zum führenden westlichen Produzenten für Wolfram und plant einen wesentlichen Ausbau seiner Kapazitäten, welche den Handel des Metalls diverser gestalten würde.
Um die Abhängigkeit von asiatischen Lieferketten zu durchbrechen, verstärkt Almonty Industries seine globale Projektpipeline. Das Prunkstück der Kanadier ist dabei die Sangdong-Mine in Südkorea. Hier wurde mit dem Erreichen des Produktionsstatus kürzlich ein operativer Meilenstein gesetzt. Jährlich sollen nun 640.000 Tonnen Erz verarbeitet werden. Dies ist allerdings nur ein Teil des Vorhabens, denn bis Ende 2027 soll bereits die zweite Ausbaustufe mit einer deutlichen Steigerung der Produktion abgeschlossen sein. Damit könnte das Unternehmen bei Vollauslastung künftig bis zu 40 % der gesamten Weltnachfrage außerhalb der Volksrepublik bedienen und Südkorea zu einem voll integrierten Knotenpunkt für das kritische Material machen. Gestützt wird dieses Projekt durch die langjährig etablierte, produzierende Panasqueira-Mine in Portugal sowie ein neues, vielversprechendes Förderprojekt in den USA, das noch in der zweiten Hälfte dieses Jahres den Betrieb aufnehmen soll.
Margen und explosive Ertragsdynamik
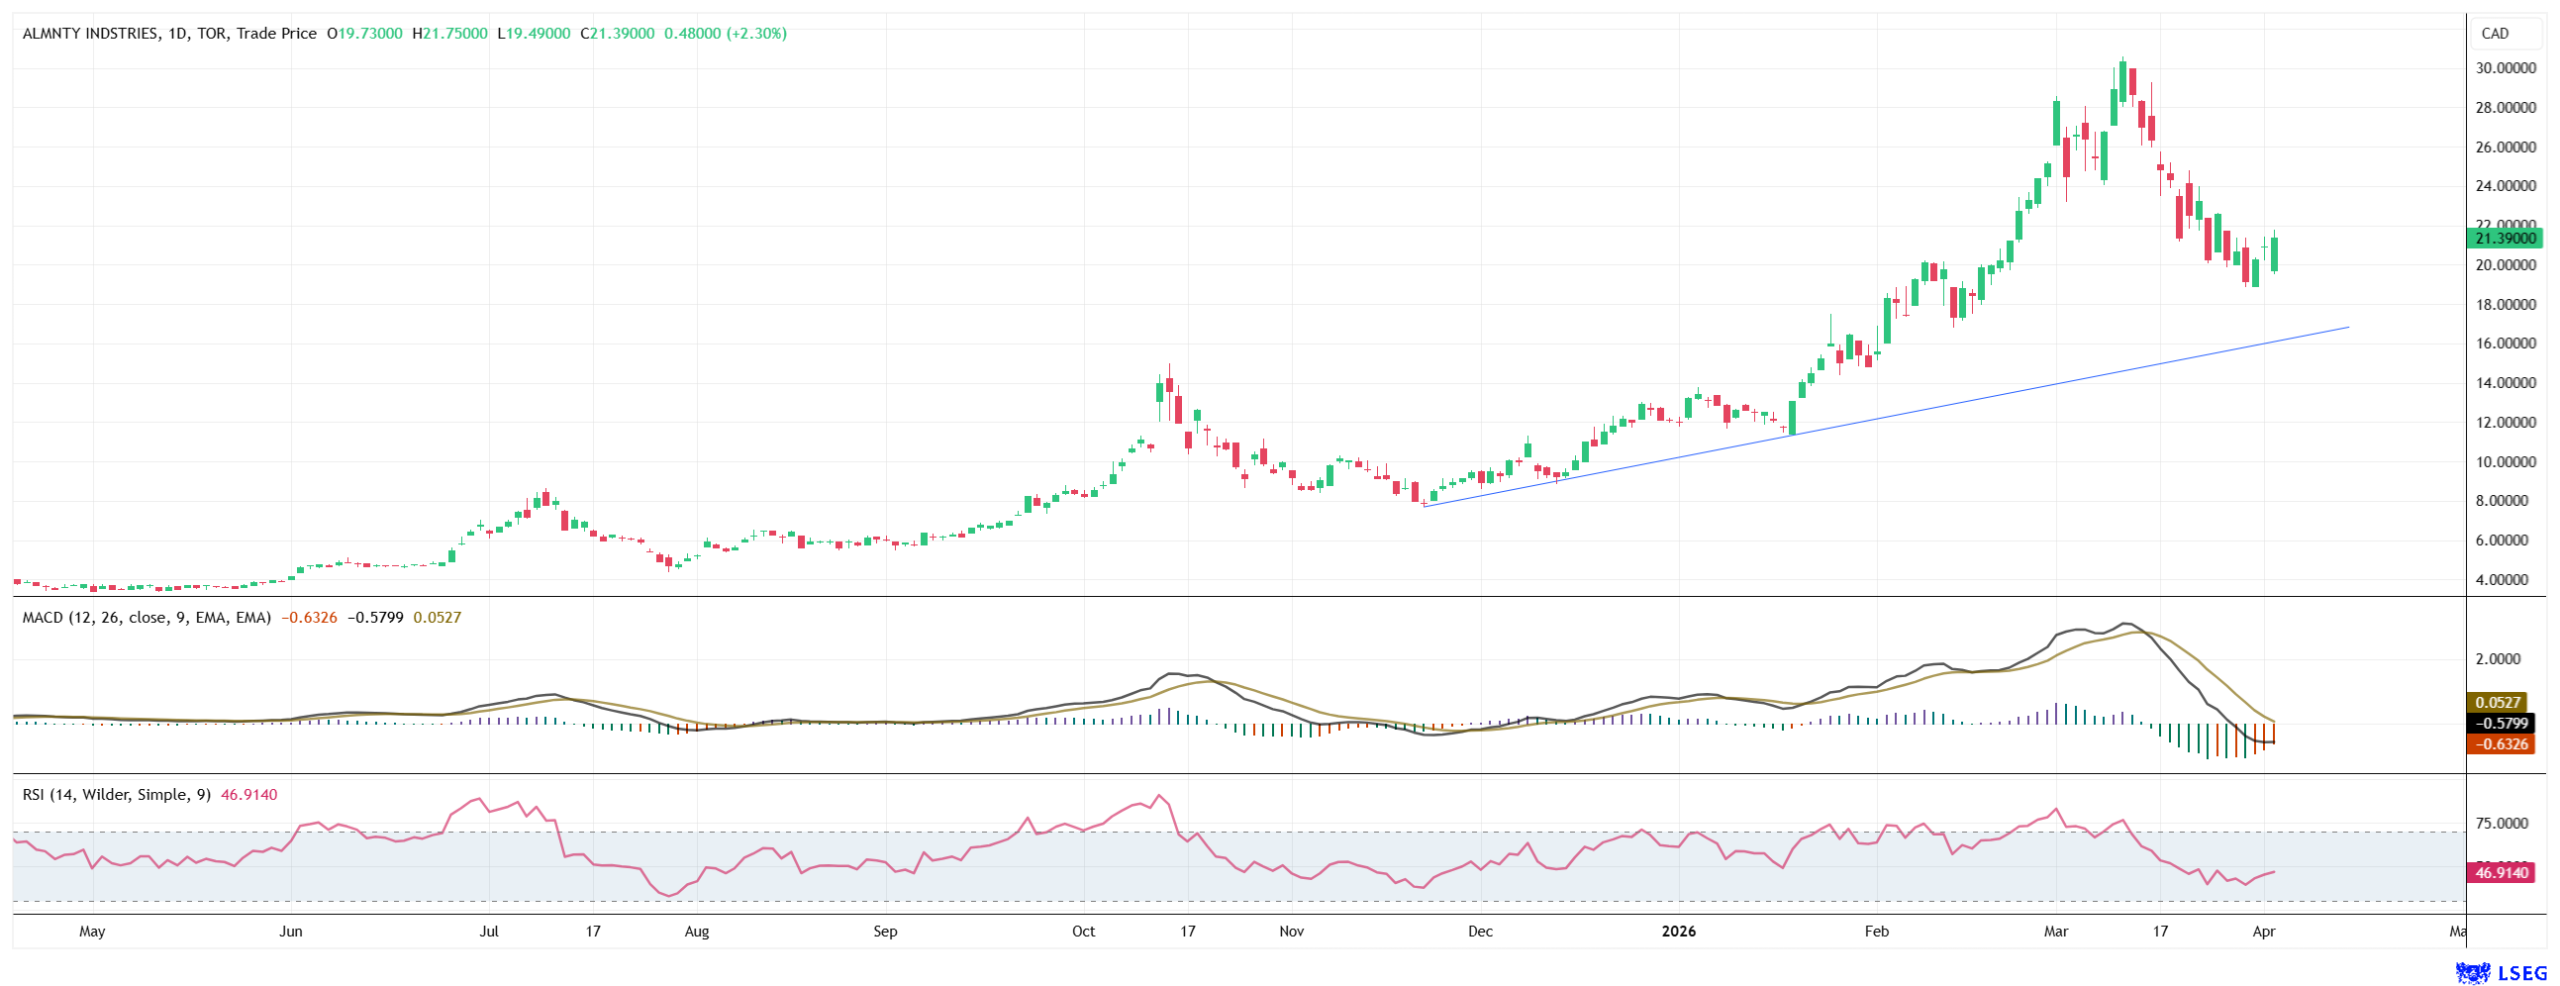
Dank der vorteilhaften Marktsituation entfaltet dieses operative Setup nun einen gewaltigen Hebel. Die Sangdong-Mine wurde derart kosteneffizient konzipiert, dass sie selbst bei einem theoretischen Preisverfall auf 300 USD je MTU noch profitabel wirtschaften würde. Bleiben die Notierungen hoch, sprudeln künftig die Gewinne. Ab dem Jahr 2028 visiert das Management bei einem erwarteten Jahresumsatz von rund einer Mrd. CAD spektakuläre Nettomargen von 60 % an. Auch das operative Ergebnis steht laut Expertenprognosen vor einer signifikanten Neubewertung und soll bis 2027 auf bis zu 844 Mio. CAD steigen. Durch diesen Gewinnsprung verbilligt sich die fundamentale Bewertung der Aktie rasant. Das erwartete EV/EBITDA-Verhältnis dürfte von 24,8 im Jahr 2026 auf niedrige 10,1 im Folgejahr fallen. Dass das Papier nach einer monatelangen Rallye zuletzt um rund 35 % korrigierte, werten Marktteilnehmer daher als kurze und scharfe Konsolidierung im langfristigen Aufwärtstrend.
Analysten-Konsens - Kursziele mit massivem Upside
Analysten sind sich bei Almonty über das riesige Potenzial einig. Das aktuelle Kursniveau preist das wahre Potenzial des Rohstoff-Players noch lange nicht ein. Insbesondere nach der jüngsten Kurskonsolidierung sehen Marktbeobachter ein exzellentes Chance-Risiko-Verhältnis. Die Analysten von GBC haben das Kursziel infolge des veränderten Marktumfelds drastisch von 9 CAD auf 28,60 CAD, umgerechnet rund 17,71 EUR, angehoben. Diese Neubewertung fußt primär auf einem angepassten Cashflow-Modell, das den rasanten Produktionshochlauf in Südkorea sowie die strukturelle Verknappung durch Chinas Exportdrosselung berücksichtigt.
Den Berechnungen liegt dabei sogar ein konservativer, langfristiger Wolframpreis von lediglich 1.500 USD/MTU zugrunde. Noch bullischer zeigt sich Cantor Fitzgerald mit einem Ziel von 36 CAD. Die Experten billigen der Aktie ganz bewusst eine Bewertungsprämie zu, da das Unternehmen als essenzieller Lieferant außerhalb des chinesischen Einflussbereichs eine absolute Ausnahmestellung genießt. In Zeiten globaler Handelskriege wird diese geopolitische Verlässlichkeit als handfester Wettbewerbsvorteil gewertet.
Auch die Bank of America ruft ein starkes Kursziel von 20 USD auf. Das Urteil der Profis fällt eindeutig aus. Die fundamentale Lücke zwischen dem aktuellen Börsenwert und dem inneren Wert ist riesig, ein massives Upside scheint programmiert. Werden diese Ziele erreicht, winken Kursgewinne von teils weit über 80 %.
Fazit
Almonty Industries bietet Anlegern somit eine nahezu beispiellose Gelegenheit, vom geopolitisch getriebenen Wolfram-Superzyklus zu profitieren. Die jüngste Kurskorrektur hat ein hochattraktives Einstiegsfenster für risikobewusste Investoren geöffnet. Als essenzieller westlicher Produzent ist das Unternehmen ideal positioniert, um das strukturelle Angebotsdefizit abseits Chinas langfristig zu bedienen. Gepaart mit rasant steigenden Cashflows, massiven Gewinnmargen und der hohen strategischen Dringlichkeit ist das Chance-Risiko-Verhältnis laut mehreren Analysten herausragend. Der Rücksetzer auf zuletzt 19 CAD könnte für langfristig orientierte Anleger eine attraktive Kaufgelegenheit darstellen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.