13.11.2026 | 05:25
Es rappelt im Karton! Rüstung im Ausverkauf, Antimon zieht an! Ins Rampenlicht rücken Rheinmetall, Renk, NSJ Antimony und Hensoldt
Erstellt und veröffentlicht im Auftrag von NSJ Antimony Corp.
Diplomatische Vorstöße könnten in den nächsten Wochen ein Ende der Kampfhandlungen in der Ukraine bewirken. Das setzte die Kurse klassischer Rüstungsaktien zuletzt spürbar unter Druck. Viele Anleger nehmen nach der jahrelangen Rallye bei Verteidigungswerten nun konsequent Gewinne mit, da sie bei einem möglichen Waffenstillstand zumindest kurzfristig eine Normalisierung der akuten Munitions- und Materialnachfrage einpreisen. Doch Politstrategen sind sich einig: Selbst ein dauerhafter Frieden würde die langfristige sicherheitspolitische Zeitenwende nicht mehr rückgängig machen, sondern vielmehr die strategische Bedeutung der vorgelagerten Lieferketten offenlegen. Hier rücken kritische Metalle wieder neu in den Fokus der Finanzmärkte, da moderne Verteidigungssysteme sowie der globale Ausbau von Energie- und KI-Infrastrukturen ohne diese Rohstoffe schlichtweg nicht realisierbar sind. Insbesondere das oft unterschätzte Halbmetall Antimon entwickelt sich dabei zum absoluten Engpassfaktor, weil es für die Härtung von Munition, Nachtsichtgeräte und hochspezialisierte Halbleiter unverzichtbar ist. Ein buntes Potpourri an Tendenzen – für risikobewusste Anleger aber eine ausgezeichnete Möglichkeit, auf neues Momentum zu setzen.
Lesezeit: ca. 5 Min. | Autor: André Will-Laudien
ISIN: NSJ Antimony Corp. | CA6293911039 , RHEINMETALL AG | DE0007030009 , RENK AG | DE000RENK730 , HENSOLDT AG INH | DE000HAG0005
Inhaltsverzeichnis:
Der Autor

André Will-Laudien
Der gebürtige Münchner studierte zuerst Volkswirtschaftslehre und diplomierte 1995 in Betriebswirtschaftslehre an der Ludwig-Maximilians-Universität. Da er sich schon sehr frühzeitig mit der Börse beschäftigte, verfügt er heute über mehr als 30 Jahre Erfahrung an den Kapitalmärkten.
Tag-Cloud
Aktien-Cloud
Rheinmetall und Renk – Waffenstillstands-Fantasien und Gewinnmitnahmen
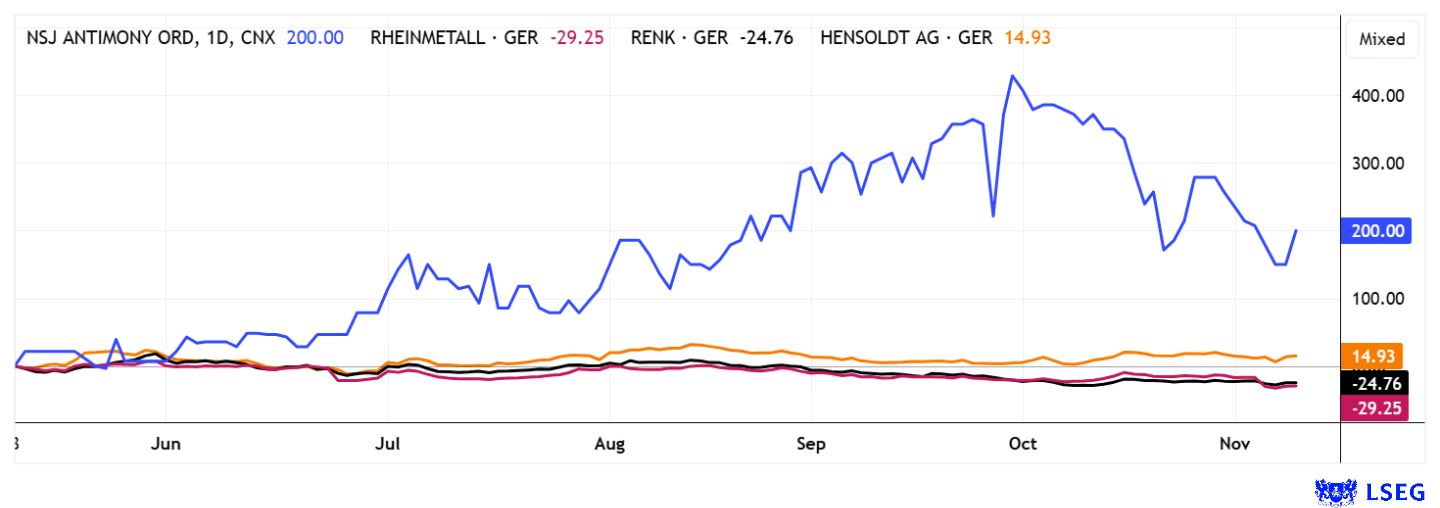
Rheinmetall unter 800 EUR! Es gleicht einem Trauerspiel für Späteinsteiger: Wer den rechtzeitigen Absprung verpasst hat, blickt im Depot mittlerweile auf tiefrote Zahlen. Die aktuellen diplomatischen Verhandlungen über ein Ende des Ukraine-Krieges lösen auf dem Parkett massive Unruhe aus und belasten die Notierungen der hiesigen Verteidigungsindustrie erheblich. Nicht einmal prall gefüllte Orderbücher bieten derzeit einen verlässlichen Schutz vor deutlichen Kursverlusten. Der deutsche Branchenführer Rheinmetall erlebte zuletzt stürmische Tage und sackte gestern auf ein neues 52-Wochen-Tief im Bereich von etwa 770 EUR ab. Zu der verbreiteten Nervosität angesichts möglicher Friedenslösungen gesellte sich Anfang November ein hausgemachter Schock: Die Konzernführung musste ihre Umsatzziele bereits zum zweiten Mal innerhalb eines Quartals nach unten korrigieren. Die Erlöserwartung für das laufende Jahr wurde auf circa 13,2 Mrd. EUR gekappt, während die angestrebte operative Marge leicht auf 18,5 % reduziert wurde. Zwar verfügt der Düsseldorfer Konzern mit 78 Mrd. EUR über ein gigantisches Auftragspolster, doch Anleger verlieren zunehmend die Geduld, da sich diese Verträge nur schleppend in bilanzwirksame Umsätze verwandeln. Namhafte Investmentbanken wie die Bank of America und JPMorgan reagierten prompt und strichen ihre Kaufempfehlungen. Auch der durchschnittliche Zielkurs auf der Datenplattform LSEG Refinitiv fiel seit Januar von 1.925 EUR auf nunmehr 1.358 EUR. Offenbar tun sich selbst hartgesottene Optimisten unter den Analysten schwer, ihre Erwartungen an die neue Realität anzupassen. Charttechnisch ist noch Luft nach unten!
Auch an dem Antriebsspezialisten Renk gingen die Spekulationen über eine Waffenruhe sowie eine allgemeine Kapitalumschichtung weg vom Rüstungssektor nicht spurlos vorüber. Nach dem starken Rücksetzer von gestern leuchtete ein neues Jahrestief von 32,84 EUR an der Kurstafel. Die Abwärtsbewegung hält also trotz positiver Unternehmensmeldungen weiter an. Selbst ein kräftiges Plus beim Auftragseingang Anfang November verpuffte im negativen Gesamtmarktumfeld wirkungslos. Genau wie Rheinmetall rückte auch Renk verstärkt in den Fokus professioneller Leerverkäufer, die ihre Short-Positionen im gesamten Sektor deutlich ausbauten. Zwar halten die meisten Analysten das Papier fundamental für zu günstig bewertet und trauen ihm im Schnitt rund 56,50 EUR zu, doch an der Börse überwiegt derzeit die Vorsicht. Mit einem geschätzten Kurs-Gewinn-Verhältnis (KGV) von 16,6 für das Jahr 2027 ist die Aktie zudem kein echtes Sonderangebot.
Hensoldt – Besser als der Sektor vermuten lässt
Der Sensortechnik-Anbieter Hensoldt erwies sich in den vergangenen Wochen zwar als robuster als die direkte Konkurrenz, konnte sich dem allgemeinen Branchendruck aber nicht völlig entziehen. Anfang November sorgten Meldungen über IT-Probleme im Zentrallager kurzzeitig für Unruhe, bevor überzeugende Neunmonatszahlen das Ruder wieder herumrissen. Das Unternehmen steigerte seine Neuaufträge um 77 % auf mehr als 3,5 Mrd. EUR, schraubte die Jahresziele nach oben und meldete mit knapp 10,4 Mrd. EUR ein historisches Top beim Auftragsbestand. Auf dem Kapitalmarkttag am 10. November bekräftigte der Vorstand zudem seine ehrgeizigen Langfristziele: Bis 2030 soll der Jahresumsatz auf 6 Mrd. EUR klettern, bis 2035 sogar auf 10 Mrd. EUR. Dennoch verweisen Marktteilnehmer kritisch auf den nach drei Quartalen noch negativen freien Cashflow sowie die Gefahr, dass sich Großprojekte verzögern könnten. Viele Investmenthäuser bleiben trotz angehobener Kursziele bei einer neutralen Halteempfehlung, da die Aktie mit KUV 2026e von 3,5 und KGV 42,8 bereits anspruchsvoll bewertet ist. Bei einer aktuellen Notierung von 79 EUR trennen das Papier noch 14 EUR vom durchschnittlichen LSEG-Refinitiv-Kursziel bei rund 92 EUR. Angesichts der stabilen Kursentwicklung bleibt die weitere Entwicklung hier äußerst spannend.
NSJ Antimony – Mit frischen Bohrdaten in die Analysephase
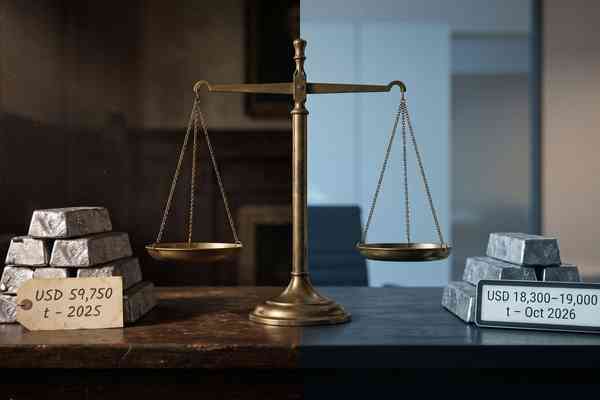
Da China den weltweiten Abbau sowie die Verarbeitung von Antimon massiv dominiert und zuletzt strenge Exportkontrollen verhängt hat, droht dem Westen ein dramatischer Versorgungsengpass. Denn die etablierten Industriestaaten müssen ihre strategischen Reserven unabhängig vom aktuellen Kriegsverlauf zwingend aufbauen und eigene Förderprojekte abseits asiatischer Monopole finanzieren. Dabei trifft die enorme Nachfrage nach Antimon auf ein historisch knappes Angebot, was die Preise für das Metall auf immer neue Rekordhöhen treibt. Investoren erkennen dabei zunehmend, dass die wahre Macht im 21. Jahrhundert nicht allein in den fertigen Waffensystemen liegt, sondern in der Kontrolle über die notwendigen Elementarstoffe.
Der kanadische Antimonspezialist NSJ Antimony hat auf seinem Projekt in New Brunswick einen wichtigen Meilenstein erreicht: Die erste Bohrphase ist abgeschlossen, nun richtet sich der Blick auf die Analyseergebnisse. Das Explorationsgebiet liegt nur rund 15 Kilometer von der historischen Lake-George-Mine entfernt, die zwischen 1970 und 1992 zeitweise bis zu 4 % der weltweiten Antimonversorgung stellte. Geologisch interessant ist, dass beide Standorte von vergleichbaren silurischen Wechsellagerungen aus Grauwacke und Argillit geprägt sind. NSJ hat sein Projektgebiet durch zusätzliche Claims erheblich erweitert; die gesamte Projektfläche wird inzwischen mit rund 72 km² angegeben, wobei direkte und indirekte Claim-Beteiligungen berücksichtigt sind. Drei ausgeprägte Antimon-Bodenanomalien lieferten bereits erste Hinweise auf ein mineralisiertes System, das nun erstmals systematisch durch Bohrungen überprüft wurde. Dafür absolvierte das Unternehmen elf Bohrlöcher mit insgesamt 3.469 Metern NQ-Kernbohrung, während die Bohrlochpositionen gezielt anhand der Bodenchemie und geophysikalischer IP-Messungen ausgewählt wurden.
Damit ist die erste operative Bewährungsprobe bestanden, doch die entscheidende Frage nach Gehalt, Mächtigkeit und Kontinuität einer möglichen Mineralisierung bleibt vorerst offen. Die Bohrkerne werden derzeit detailliert protokolliert, aufbereitet und abschnittsweise an Activation Laboratories zur Untersuchung geschickt, sodass die kommenden Laborresultate zum eigentlichen Kurstreiber werden könnten. Parallel hat NSJ seine finanzielle Handlungsfähigkeit gestärkt und Ende Oktober eine Flow-Through-Finanzierung über knapp 900.000 CAD abgeschlossen, bei der 1.363.636 Aktien zu jeweils 0,66 CAD ausgegeben wurden. Das frische Kapital ist ausdrücklich für die weitere Exploration und Entwicklung von Antimony 2.0 vorgesehen. Bemerkenswert ist der deutliche Preissprung gegenüber der September-Finanzierung zu 0,30 CAD.
Politische Alimentierung erhält die Branche zusätzlich durch den strategischen Ausbau westlicher Verarbeitungskapazitäten, denn die US Antimony Corporation erweitert ihre Schmelzanlage in Montana auf mehr als 300 Tonnen monatlich und profitiert von einem Regierungsauftrag über bis zu 245 Mio. USD zur Auffüllung strategischer Antimonreserven. Damit wird deutlich, dass die westliche Rohstoffsicherheit nicht allein von neuen Lagerstätten, sondern ebenso von funktionierenden Verarbeitungs- und Lieferketten abhängt. Für NSJ ein perfektes Umfeld, um alle Teilschritte sauber abzuarbeiten. Investoren können auf Basis eines Marktwerts von niedrigen 17,5 Mio. CAD mit von der Partie sein. Höchst spannend!
Fazit
Was für eine verrückte Welt. Monatelang philosophiert die Börse über mögliche Gewinnzuwächse im Rüstungssektor. Da konnten die Kursziele von Analysten gar nicht hoch genug angesetzt werden, um die enormen Erwartungen zu decken. Wie immer kommt es aber anders, als die Masse denkt. Rüstung stürzt mit erneuten Friedensgesprächen in den Keller und Vertreter der kritischen Metalle, wie NSJ Antimony gehen durch die Decke. „That´s Life“ würde Frank Sinatra dazu sagen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.inv3st.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.